
Tagesgeld, Festgeld oder Girokonto: Wo parke ich mein Erspartes?
Tagesgeld oder Festgeld? Wo parken Sie Ersparnisse am besten? Ein transparenter Vergleich zu Zinsen, Einlagensicherung und Liquidität für Ihr Geld.

Viele Menschen fragen sich: Tagesgeld oder Festgeld? Sie haben diszipliniert gespart und sich ein finanzielles Polster aufgebaut. Nun stellt sich die nächste Frage: Wo soll dieses Geld am besten liegen?
Millionen Bundesbürger lassen erhebliche Summen einfach auf dem normalen Girokonto liegen. Das fühlt sich bequem an, und der schnelle Blick in die Bank-App vermittelt ein Gefühl der Sicherheit.
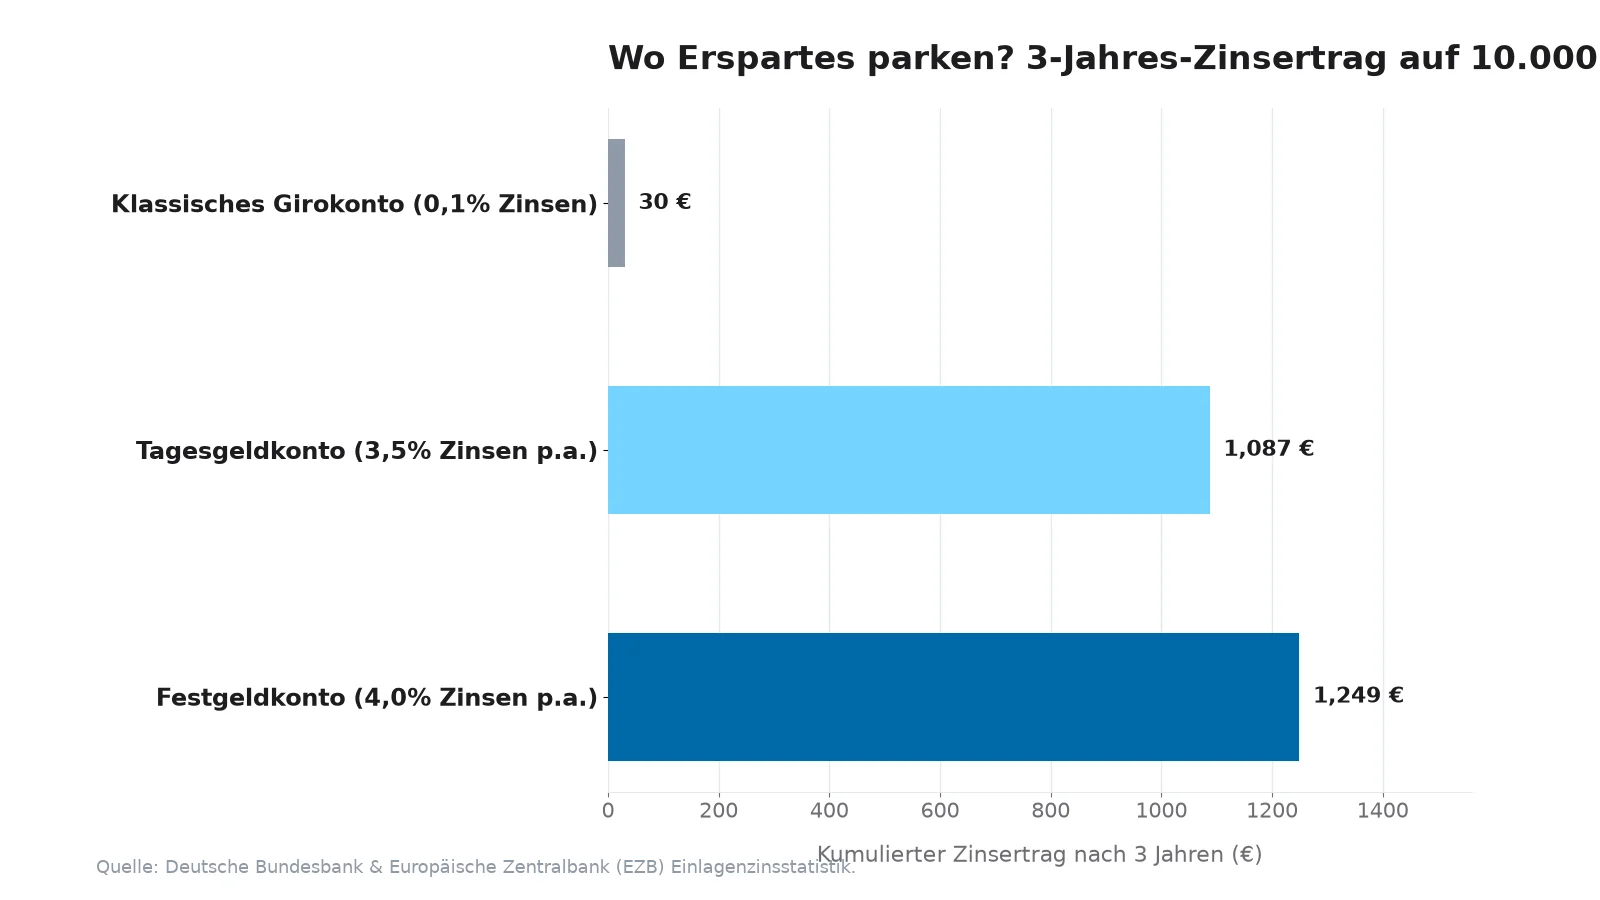
Diese Bequemlichkeit kostet jedoch Jahr für Jahr bares Geld. Daten der Deutschen Bundesbank zeigen, dass herkömmliche Girokonten im Durchschnitt nahezu null Zinsen abwerfen. Wer 10.000 Euro dauerhaft auf dem Girokonto parkt, verliert durch die laufende Inflation Monat für Monat an Kaufkraft. Auf einem guten Tagesgeldkonto wirft derselbe Betrag dagegen mehrere hundert Euro risikofreie Zinsen pro Jahr ab, bei täglicher Verfügbarkeit.
Zudem verleitet ein hoher Kontostand auf dem Alltagskonto psychologisch dazu, unbemerkt mehr Geld auszugeben.
Hier erfahren Sie, wie sich Girokonto, Tagesgeld und Festgeld unterscheiden und wie Sie Ihr Erspartes mit dem 3-Töpfe-Prinzip optimal aufteilen.
Wichtige Erkenntnisse
- Girokonto nur für den Zahlungsverkehr: Belassen Sie lediglich die laufenden Lebenshaltungskosten für einen bis maximal zwei Monate auf Ihrem Girokonto.
- Tagesgeld als Basis für den Notgroschen: Ein separates Tagesgeldkonto ist der ideale Ort für Ihre eiserne Reserve. Es kombiniert solide Zinserträge mit täglicher Verfügbarkeit.
- Festgeld für planbare Sparziele: Wenn Sie sicher wissen, dass Sie eine Summe für 12 bis 36 Monate nicht benötigen (etwa für den Autokauf), sichert Ihnen Festgeld garantierte Zinsen.
- Gesetzliche Einlagensicherung beachten: In Deutschland und der gesamten EU sind Bankeinlagen bis 100.000 Euro pro Sparer und Bank gesetzlich geschützt (EinSiG).
- Räumliche Trennung schützt vor Spontankäufen: Liegt das Geld auf einem separaten Sparkonto, sinkt die Versuchung, Erspartes spontan im Alltag auszugeben.
Tagesgeld oder festgeld: Die drei Speicherorte für Ihr Bargeld im Vergleich
Bei der kurz- und mittelfristigen Geldanlage stehen drei Faktoren in ständigem Wettbewerb: Verfügbarkeit (wie schnell komme ich an das Geld?), Zinsertrag (wie viel wirft es ab?) und Kapitalsicherheit (besteht ein Verlustrisiko?).
Die drei Kontomodelle setzen hier völlig unterschiedliche Schwerpunkte:
| Kontoart | Verfügbarkeit | Typischer Zinssatz | Hauptfunktion | Hauptnachteil |
|---|---|---|---|---|
| Girokonto | Sofort (Girocard, Überweisung) | 0,0 % bis 0,5 % | Täglicher Zahlungsverkehr | Kaufkraftverlust durch Inflation |
| Tagesgeldkonto | Täglich (1 Bankarbeitstag) | variable Zinsen gemäß EZB-Einlagensatz | Notgroschen & kurzfristige Ziele | Variable Zinsen können sinken |
| Festgeldkonto | Fest gebunden (6 bis 36 Monate) | 3,5 % bis 4,2 % | Mittelfristige Ausgaben | Vorzeitige Verfügung gesperrt |
Girokonto: Nur der Puffer gehört hierhin
Das Girokonto ist die logistische Schaltzentrale Ihrer Finanzen. Hier gehen Gehalt oder Honorare ein, und Miete, Versicherungen, Daueraufträge und Einkäufe fließen ab.
Warum das Girokonto kein Sparkonto ist:
- Entwertung durch Teuerung: Liegt das Geld ohne Verzinsung auf dem Girokonto, verliert es bei einer Inflationsrate von 2 bis 3 Prozent kontinuierlich an realem Wert.
- Der Verfügbarkeitseffekt: Wenn Sie Ihre Bank-App öffnen und 15.000 Euro auf dem Girokonto sehen, suggeriert Ihr Gehirn fälschlicherweise einen großen finanziellen Spielraum. Spontane Konsumausgaben fallen dadurch viel leichter.
- Sicherheitsrisiko: Das Girokonto ist mit Ihrer Debit- oder Girocard verknüpft. Bei Kartenverlust oder Datendiebstahl im Internet gerät im Ernstfall Ihr gesamtes Erspartes in die Schusslinie.
Die Faustregel: Halten Sie auf dem Girokonto die Fixkosten des laufenden Monats plus einen Sicherheitszuschlag von 500 bis 1.000 Euro für ungeplante Abbuchungen vor.
Tagesgeldkonto: Die ideale Heimat für den Notgroschen
Ein Tagesgeldkonto ist ein verzinstes Guthabenkonto ohne feste Laufzeit. Sie können an jedem Bankarbeitstag in beliebiger Höhe Geld auf Ihr Girokonto zurücküberweisen.
Warum das Tagesgeldkonto unverzichtbar ist:
- Tägliche Zinsgutschrift: Ihre Einlagen arbeiten für Sie. Je nach Bank werden Zinsen monatlich oder vierteljährlich gutgeschrieben und erzeugen so einen Zinseszinseffekt.
- Hürde gegen Impulskäufe: Weil Sie vom Tagesgeldkonto nicht direkt im Supermarkt oder online per Karte bezahlen können, müssen Sie das Geld erst aktiv überweisen. Diese kleine Verzögerung stoppt unüberlegte Einkäufe.
- Schnelle Hilfe bei Notfällen: Geht die Waschmaschine kaputt oder steht eine Autoreparatur an, ist das Geld innerhalb von 24 Stunden auf Ihrem Zahlungskonto verfügbar.
Eine schrittweise Anleitung zum Aufbau Ihres Polsters finden Sie in unserem Leitfaden zu Geld sparen anfangen.
Festgeldkonto: Garantierte Zinsen gegen Zeit
Beim Festgeld (auch als Termingeldeinlage bezeichnet) vereinbaren Sie mit der Bank eine feste Anlagedauer, meist zwischen 6 Monaten und 3 Jahren. Im Gegenzug garantiert Ihnen das Kreditinstitut einen festen Zinssatz für die gesamte Laufzeit.
Selbst wenn die Europäische Zentralbank die Leitzinsen senkt, bleibt Ihr vereinbarter Zinssatz unberührt.
Wann sich Festgeld lohnt:
- Konkrete Sparziele in 1 bis 3 Jahren: Sie sparen auf die Eigenkapitalquote für einen Immobilienkauf in zwei Jahren und dürfen dieses Geld keinem Börsenrisiko aussetzen.
- Zinssicherung vor Zinssenkungen: Erwarten Sie fallende Zinsen am Kapitalmarkt, sichern Sie sich mit 24 oder 36 Monaten Festgeld das heutige Zinsniveau.
Wann Sie Festgeld meiden sollten:
- Niemals für den Notgroschen: Benötigen Sie das Geld vor Ablauf der vereinbarten Frist, können Sie die Festgeldanlage nur in absoluten Ausnahmefällen kündigen und verlieren dabei in der Regel sämtliche aufgelaufenen Zinsen.
Das 3-Töpfe-Modell: So teilen Sie Ihr Geld auf
Erfolgreiche Sparer entscheiden sich nicht für ein einziges Konto, sondern kombinieren alle drei Bausteine zu einem geordneten System:
Topf 1: Der Transaktionspuffer (Girokonto)
- Zielvolumen: 1 Monatsausgabe + 500 € Puffer.
- Aufgabe: Deckt Miete, Verträge und alltägliche Lebenshaltungskosten ab.
Topf 2: Der Notgroschen (Tagesgeld)
- Zielvolumen: 3 bis 6 Monatsausgaben.
- Aufgabe: Schützt vor unvorhersehbaren Ereignissen wie Jobverlust, Reparaturen oder Zahnersatz.
Topf 3: Das Ziel-Sparen (Festgeld oder zweites Tagesgeld)
- Zielvolumen: Geplante Ausgaben für die nächsten 12 bis 36 Monate.
- Aufgabe: Erzielt planbare Erträge ohne Kursrisiken.
Wie Sie diese Struktur in Ihr gesamtes Haushaltsbudget integrieren, lesen Sie in unserem Ratgeber zu Geld richtig verwalten.
Gesetzliche Einlagensicherung: Was Sie wissen müssen
Legen Sie Ersparnisse ausschließlich bei Banken an, die der gesetzlichen Einlagensicherung unterliegen:
- Gesetzlicher Schutz: Nach der EU-Richtlinie 2014/49/EU und dem deutschen Einlagensicherungsgesetz (EinSiG) sind Einlagen bis 100.000 Euro pro Kunde und Kreditinstitut zu 100 Prozent gesetzlich garantiert.
- Gemeinschaftskonten: Bei Eheleuten mit Gemeinschaftskonto verdoppelt sich der gesetzliche Schutz auf 200.000 Euro bei derselben Bank.
- Freiwillige Sicherungsfonds: Viele deutsche Privatbanken gehören zusätzlich dem Einlagensicherungsfonds des Bundesverbandes deutscher Banken (BdB) an, der Einlagen weit über die gesetzliche Grenze hinaus absichert.
Haben Sie durch einen Immobilienverkauf oder ein Erbe mehr als 100.000 Euro als Liquidität vorliegen, verteilen Sie das Geld auf mehrere unabhängige Kreditinstitute mit jeweils eigener Banklizenz.
Häufig gestellte Fragen
Kann ich auf einem Tagesgeldkonto Geld verlieren?
Nein, solange die Bank ihren Sitz in der EU hat und Sie unter der gesetzlichen Einlagensicherungsgrenze von 100.000 Euro bleiben. Tagesgeld unterliegt keinen Kursschwankungen wie Aktien oder Anleihenfonds; Ihr Nennwert bleibt stets vollständig erhalten.
Sind reine Online- oder Neobanken sicher?
Ja, sofern das Institut über eine vollwertige europäische Banklizenz (Vollbanklizenz) verfügt und der gesetzlichen Einlagensicherung untersteht. Reine Onlinebanken bieten häufig bessere Zinsen, weil sie kein teures Filialnetz finanzieren müssen.
Was ist der Unterschied zwischen Nominalzins und Effektivzins?
Der Nominalzins ist der reine Zinssatz ohne Berücksichtigung unterjähriger Zinseszinsen. Werden Zinsen quartalsweise oder monatlich gutgeschrieben, liegt der tatsächliche Jahresertrag (Effektivzins) dank Zinseszins minimal über dem Nominalzins.
Der nächste konkrete Schritt
Öffnen Sie jetzt Ihre Online-Banking-App. Liegt auf Ihrem Girokonto mehr Geld als für die Ausgaben der kommenden zwei Monate nötig ist? Eröffnen Sie noch heute ein separates, kostenloses Tagesgeldkonto und richten Sie einen Dauerauftrag ein, um künftige Sparraten direkt nach dem Gehaltseingang automatisch zu übertragen.
Geldmarktfonds: Die liquide Alternative ohne Einlagensicherung
Neben Tagesgeld und Festgeld nutzen viele Anleger Geldmarktfonds (GMF) oder geldmarktnahe ETFs zur flexiblen Geldanlage:
- Funktionsweise: Geldmarktfonds investieren das Kapital der Anleger in kurzfristige Schuldtitel von Staaten und bonitätsstarken Unternehmen sowie in Termingelder. Sie bilden die Einlagenfazilität der Europäischen Zentralbank (EZB) nahezu direkt ab.
- Wichtiges Unterscheidungsmerkmal: Geldmarktfonds sind Wertpapiere (Sondervermögen). Im Falle einer Insolvenz der Fondsgesellschaft bleibt das Fondsvermögen geschützt. Allerdings unterliegen Geldmarktfonds nicht der gesetzlichen Einlagensicherung wie Bankeinlagen. Es besteht bei extremen Marktkrisen theoretisch ein geringes Kursänderungs- und Bonitätsrisiko.
Schutz bei vorübergehend hohen Guthaben (§ 8 EinSiG)
Verkaufen Sie eine private Immobilie oder erhalten Sie eine Erbschaft oder Abfindung, übersteigt das Guthaben schnell die reguläre Schutzgrenze von 100.000 Euro.
Das deutsche Einlagensicherungsgesetz (EinSiG) sieht in § 8 Abs. 2 hierfür einen erweiterten Schutz vor: Bei Einlagen, die aus privaten Immobilientransaktionen, Scheidungsvereinbarungen, Rentenauszahlungen oder Abfindungen stammen, gilt für die Dauer von sechs Monaten ab Einzahlung ein gesetzlicher Schutz von bis zu 500.000 Euro über die Entschädigungseinrichtung deutscher Banken (EdB).
Sondervermögen versus Einlagensicherung: Was schützt Ihr Geld besser?
Bei der Auswahl zwischen Bankkonten und Geldmarktfonds entscheidet der rechtliche Eigentumsstatus über die Sicherheit. Bei Sichteinlagen wie Tages- und Festgeld ist Ihr Geld eine Forderung gegen die Bank: Gerät das Institut in Schieflage, greift bis 100.000 Euro die gesetzliche Entschädigungseinrichtung deutscher Banken (EdB) nach dem Einlagensicherungsgesetz (EinSiG), und bei Summen darüber droht im Ernstfall ein Totalverlust. Geldmarktfonds funktionieren anders: Das investierte Kapital in kurzlaufende Staatsanleihen gilt rechtlich als Sondervermögen (§ 92 KAGB) und wird strikt getrennt von der Bilanz der Fondsgesellschaft und der Verwahrstelle verwahrt. Geht die Fondsgesellschaft insolvent, fällt das Sondervermögen nicht in die Insolvenzmasse, sondern bleibt zu 100 Prozent im Eigentum der Anleger.
Quellen
Faktencheck am 28. September 2026 anhand der unten aufgeführten Quellen.
- Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin): Verbraucherinformationen zu Tagesgeld, Festgeld und Einlagensicherung. https://www.bafin.de/DE/Verbraucher/Bank/Produkte/Tagesgeld_Festgeld/tagesgeld_festgeld_node.htmlDE/Verbraucher/Bank/Produkte/Tagesgeld_Festgeld/tagesgeld_festgeld_node.htmlDE/Verbraucher/Bank/Produkte/Tagesgeld_Festgeld/tagesgeld_festgeld_node.html
- Deutsche Bundesbank: Einlagenzinsen privater Haushalte und Zinsstatistik. https://www.bundesbank.de/de/statistiken/geld-und-kapitalmaerkte/zinssaetze-und-renditende/statistiken/geld-und-kapitalmaerkte/zinssaetze-und-renditende/statistiken/geld-und-kapitalmaerkte/zinssaetze-und-renditen
- Bundesministerium der Finanzen (BMF): Gesetz zur Umsetzung der europäischen Richtlinie über Einlagensicherungssysteme (EinSiG). https://www.bundesfinanzministerium.de/Content/DE/Gesetzestexte/Gesetze_Gesetzesvorhaben/Abteilungen/Abteilung_VII/18_WP/2015-06-03-EinSiG/0-Gesetz.htmlContent/DE/Gesetzestexte/Gesetze_Gesetzesvorhaben/Abteilungen/Abteilung_VII/18_WP/2015-06-03-EinSiG/0-Gesetz.htmlContent/DE/Gesetzestexte/Gesetze_Gesetzesvorhaben/Abteilungen/Abteilung_VII/18_WP/2015-06-03-EinSiG/0-Gesetz.html
- Europäische Zentralbank (EZB): Leitzinsen und Zinsentwicklung im Euroraum. https://www.ecb.europa.eu/stats/policy_and_exchange_rates/key_ecb_interest_rates/html/index.en.htmlstats/policy_and_exchange_rates/key_ecb_interest_rates/html/index.en.htmlstats/policy_and_exchange_rates/key_ecb_interest_rates/html/index.en.html
- Verbraucherzentrale Bundesverband (vzbv): Ratgeber Girokonto, Tagesgeld und Notfallreserve. https://www.verbraucherzentrale.de/wissen/geld-versicherungen/sparen-und-anlegen/tagesgeld-und-festgeld-sichere-geldanlagen-im-vergleich-10777wissen/geld-versicherungen/sparen-und-anlegen/tagesgeld-und-festgeld-sichere-geldanlagen-im-vergleich-10777wissen/geld-versicherungen/sparen-und-anlegen/tagesgeld-und-festgeld-sichere-geldanlagen-im-vergleich-10777
Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine Anlage- oder Steuerberatung dar. Zinsen und Konditionen ändern sich laufend; prüfen Sie offizielle Quellen oder konsultieren Sie einen qualifizierten Finanzberater.