
Dónde guardar tus ahorros: cuenta corriente, remunerada o depósito a plazo
Descubre dónde guardar mis ahorros: cuenta corriente, remunerada o depósito a plazo fijo. Compara liquidez, rentabilidad y garantía estatal.

Muchas personas se preguntan: ¿dónde guardar mis ahorros? Has trabajado duro para recortar gastos y ahorrar una cantidad respetable. Sin embargo, surge ahora otra duda: ¿dónde conviene depositar realmente ese dinero?
Millones de ahorradores mantienen miles de euros parados en su cuenta corriente habitual. Resulta cómodo y consultar el saldo en el móvil genera una agradable sensación de tranquilidad.
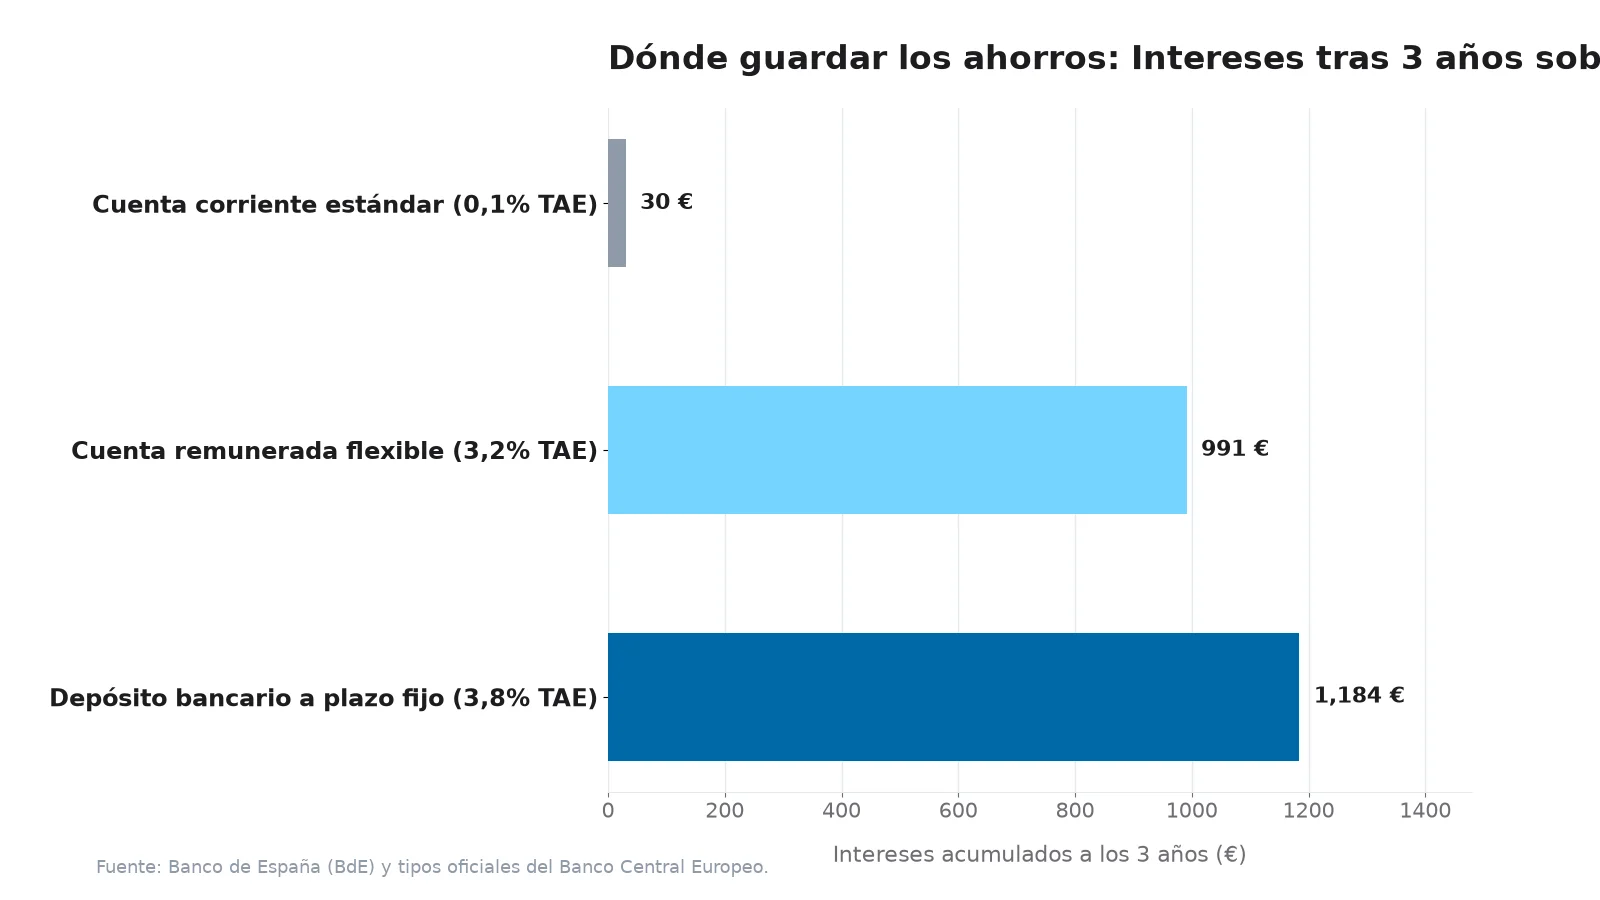
Sin embargo, esa comodidad tiene un elevado coste oculto. Según las estadísticas del Banco de España, las cuentas corrientes tradicionales apenas ofrecen intereses. Dejar 10.000 euros en una cuenta corriente estándar no genera nada y pierde poder adquisitivo día tras día con la inflación. En cambio, colocados en una cuenta remunerada o en un depósito seguro, esos mismos 10.000 euros generan cientos de euros al año con total disponibilidad o plazo garantizado.
Además, mantener los ahorros en la misma cuenta donde tienes la tarjeta del día a día facilita que gastes dinero impulsivamente.
Aprende a diferenciar la cuenta corriente, la cuenta remunerada y el depósito a plazo fijo, y descubre cómo repartir tus fondos con el sistema de los 3 compartimentos.
Dónde guardar mis ahorros: Puntos clave
- La cuenta corriente es para el día a día: Mantén únicamente el dinero necesario para cubrir uno o dos meses de gastos fijos y compras ordinarias.
- La cuenta remunerada para el fondo de emergencia: Una cuenta de ahorro con liquidez inmediata es el destino idóneo para tus imprevistos: genera intereses y permite transferir el dinero en cuestión de minutos.
- El depósito a plazo fijo para metas a medio plazo: Si sabes con seguridad que no necesitarás una cantidad durante doce a treinta y seis meses (por ejemplo, para comprar un coche o dar una entrada), el depósito garantiza un interés cerrado sin riesgo.
- Conoce el límite del Fondo de Garantía: En España y la Unión Europea, el Fondo de Garantía de Depósitos (FGD) protege legalmente hasta 100.000 euros por titular y banco.
- Separar ahorros reduce tentaciones: Si trasladas el dinero a una cuenta de ahorro independiente de tu tarjeta física, evitas compras impulsivas.
Los tres destinos para tu dinero en efectivo
La gestión del dinero en efectivo exige equilibrar tres variables: liquidez (rapidez para disponer del saldo), rentabilidad (intereses generados) y seguridad del capital (ausencia de riesgo de pérdida nominal).
Cada instrumento bancario tiene una finalidad concreta:
| Tipo de cuenta | Disponibilidad | Rentabilidad habitual | Propósito principal | Principal desventaja |
|---|---|---|---|---|
| Cuenta corriente | Inmediata (Tarjeta, Bizum) | 0,0 % a 0,5 % | Facturas y compras diarias | Pérdida de valor por inflación |
| Cuenta remunerada | Inmediata (Traspaso diario) | Rentabilidad variable ligada al tipo del BCE | Fondo de reserva y metas cercanas | Interés variable según política del banco |
| Depósito a plazo fijo | Bloqueado (6 a 36 meses) | 3,2 % a 4,0 % TAE | Metas a medio plazo | Penalización por rescate anticipado |
Cuenta corriente: mantén solo el colchón operativo
La cuenta corriente es la central operativa de tus ingresos y gastos. En ella recibes la nómina o facturas y desde ella se cargan la hipoteca, los suministros y la cesta de la compra.
Razones para no guardar tus ahorros en la cuenta corriente:
- Desvalorización constante: Al no generar rendimiento alguno, la inflación disminuye año tras año el valor real de tu dinero.
- Efecto de riqueza engañoso: Abrir tu aplicación y ver 14.000 euros induce a tu cerebro a pensar que dispones de mucho dinero para ocio y caprichos.
- Exposición a fraudes: La cuenta corriente está vinculada a tu tarjeta física de débito. Ante una clonación o fraude digital, todo tu saldo disponible puede quedar bloqueado en lo que se tramita la reclamación.
Regla práctica: Conserva en tu cuenta corriente el importe equivalente a los gastos del mes más un colchón de 500 a 1.000 euros para evitar descubiertos.
Cuenta remunerada: el hogar perfecto del fondo de emergencia
Una cuenta remunerada combina las ventajas de una cuenta a la vista con la rentabilidad de un producto de ahorro.
Por qué es indispensable para tu colchón de seguridad:
- Liquidación periódica de intereses: Los rendimientos se abonan mensual o trimestralmente, acelerando el crecimiento de tu saldo por el efecto del interés compuesto.
- Freno a las compras por impulso: Al no disponer normalmente de tarjeta de débito asociada, necesitas transferir el dinero a tu cuenta corriente para poder gastarlo. Esa pequeña pausa frena los impulsos.
- Disponibilidad ante averías o urgencias: Si sufres una avería en el coche o surge un imprevisto dental, transfieres los fondos al instante a tu cuenta operativa.
Consulta nuestra guía paso a paso para crear tu primera reserva en cómo empezar a ahorrar.
Depósito a plazo fijo: cambiar liquidez por rentabilidad garantizada
En un depósito bancario a plazo fijo (imposición a plazo) depositas un capital determinado comprometiéndote a no retirarlo durante un periodo pactado (de 6 a 36 meses). A cambio, la entidad te asegura un tipo de interés fijo invariable.
Aunque el Banco Central Europeo decida recortar los tipos durante la vida del depósito, tu rentabilidad se mantendrá intacta hasta el vencimiento.
Cuándo utilizar el plazo fijo:
- Gastos programados a 1 o 3 años: Estás reuniendo la entrada para comprar una vivienda dentro de dos años y no puedes asumir la volatilidad de la renta variable.
- Asegurar tipos altos: Si prevés que los tipos de interés van a bajar pronto, contratar un depósito a 24 meses te asegura el rendimiento actual durante todo ese tiempo.
Cuándo evitarlo:
- Nunca deposites aquí tu colchón de emergencia: Si surge un imprevisto y necesitas cancelar el depósito antes de tiempo, la entidad aplicará penalizaciones que suelen restar casi todos los intereses devengados.
El sistema de los 3 compartimentos para tu dinero
Los ahorradores eficaces no eligen un solo producto, sino que coordinan estos instrumentos en tres niveles:
Compartimento 1: El saldo operativo (Cuenta corriente)
- Importe: 1 mes de gastos fijos + 500 € de margen.
- Objetivo: Pagar suministros, compras cotidianas y recibos domiciliados.
Compartimento 2: El fondo de emergencia (Cuenta remunerada)
- Importe: 3 a 6 meses de gastos corrientes.
- Objetivo: Protegerte ante desempleo, reparaciones de hogar o gastos médicos.
Compartimento 3: Ahorro con objetivo (Depósito a plazo fijo o cuenta secundaria)
- Importe: Dinero reservado para objetivos a 1 o 3 años vista.
- Objetivo: Rentabilizar los ahorros con seguridad total y cero volatilidad.
Aprende a integrar este reparto en el presupuesto de tu hogar con nuestra guía para gestionar el dinero.
Cómo funciona la garantía de depósitos
Asegúrate siempre de que la entidad elegida esté adscrita a un mecanismo oficial de garantía de depósitos:
- Límite de cobertura: Según la normativa europea, el Fondo de Garantía de Depósitos (FGD) en España asegura hasta 100.000 euros por titular y por entidad de crédito.
- Cuentas conjuntas: Si una cuenta tiene dos titulares indistintos, la cobertura legal total asciende a 200.000 euros en esa misma entidad.
- Entidades comunitarias: Los bancos de otros países de la Unión Europea que operan en España bajo sucursal o libre prestación de servicios cuentan con la protección equivalente de sus fondos nacionales (100.000 euros por cliente).
Si recibes una cantidad superior a 100.000 euros por la venta de un inmueble o una herencia, distribuye el saldo entre entidades financieras con licencias bancarias independientes.
Preguntas frecuentes
¿Puedo perder mi dinero en una cuenta de ahorro o depósito bancario?
No, siempre que la entidad cuente con ficha bancaria en la Unión Europea y tus saldos no excedan de 100.000 euros por entidad. A diferencia de las acciones o fondos de inversión, el valor nominal de tus depósitos está protegido y garantizado por ley.
¿Son fiables los bancos digitales o neobancos para guardar los ahorros?
Sí, siempre que cuenten con licencia bancaria oficial y respaldo del fondo de garantía correspondiente. Suelen ofrecer tipos de interés más atractivos porque no tienen los costes operativos de mantener una red de oficinas comerciales.
¿Cuál es la diferencia entre TIN y TAE?
El TIN (Tipo de Interés Nominal) es el porcentaje puro pactado. La TAE (Tasa Anual Equivalente) incluye los efectos de la capitalización compuesta (según si los intereses se abonan mensual, trimestral o anualmente) y posibles comisiones bancarias, reflejando el rendimiento real anual de la cuenta.
El siguiente paso práctico
Abre ahora tu aplicación bancaria. Si el saldo de tu cuenta corriente excede ampliamente tus gastos de dos meses, abre hoy una cuenta remunerada sin comisiones y programa una transferencia periódica automática para traspasar el exceso hacia un producto rentable.
Fondos monetarios: alternativa de liquidez sin cobertura del FGD
Junto a las cuentas remuneradas y los depósitos a plazo fijo, los fondos del mercado monetario representan una opción flexible de tesorería:
- Cómo funcionan: Invierten en instrumentos de renta fija pública a muy corto plazo (como Letras del Tesoro) y pagarés bancarios de máxima calidad crediticia, replicando fielmente la facilidad de depósito fijada por el Banco Central Europeo (BCE).
- Diferencia fundamental de seguridad: Las participaciones en fondos monetarios son valores negociables y constituyen un patrimonio separado supervisado por la CNMV. No están cubiertos por el Fondo de Garantía de Depósitos (FGD). Aunque el riesgo crediticio y la volatilidad histórica son prácticamente nulos, no existe una garantía estatal sobre el principal.
Protección de saldos excepcionalmente elevados en España
Si recibes una cantidad extraordinaria como consecuencia de la venta de tu vivienda habitual, una indemnización laboral por despido, el cobro de un seguro de vida o una herencia familiar, la normativa española del Fondo de Garantía de Depósitos prevé una salvaguarda especial:
- Cobertura temporal extraordinaria: Estos saldos excepcionales están garantizados por encima del tope ordinario de 100.000 euros durante un plazo legal de 3 meses a partir de la fecha en que hayan sido abonados en la cuenta.
- Gestión prudente: Transcurridos los 3 meses, la protección vuelve estrictamente a los 100.000 euros por titular y banco. Si mantienes importes mayores, diversifícalos de inmediato entre entidades financieras con licencias bancarias independientes o trasládalos a deuda pública soberana directa.
Fuentes
Datos verificados el 28 de septiembre de 2026 a partir de las fuentes citadas a continuación.
- Banco de España (BdE): Portal del Cliente Bancario – Información sobre cuentas corrientes, cuentas de ahorro y depósitos a plazo fijo. https://clientebancario.bde.es/
- Fondo de Garantía de Depósitos de Entidades de Crédito (FGD): Límites de cobertura de 100.000 euros por depositante. https://www.fgd.es/es/garantia-depositos.htmles/garantia-depositos.htmles/garantia-depositos.html
- Comisión Nacional del Mercado de Valores (CNMV) y Banco de España: Plan de Educación Financiera (Finanzas para Todos). https://www.finanzasparatodos.es/
- Directiva europea 2014/49/UE sobre los sistemas de garantía de depósitos. https://eur-lex.europa.eu/
- Banco Central Europeo (BCE): Tipos de interés oficiales de las operaciones principales de financiación y facilidad de depósito. https://www.ecb.europa.eu/stats/policy_and_exchange_rates/key_ecb_interest_rates/html/index.en.htmlstats/policy_and_exchange_rates/key_ecb_interest_rates/html/index.en.htmlstats/policy_and_exchange_rates/key_ecb_interest_rates/html/index.en.html
Este artículo se ofrece exclusivamente con fines informativos y no representa asesoramiento financiero o fiscal. La rentabilidad y las normativas bancarias pueden cambiar; consulta fuentes oficiales o profesionales acreditados antes de contratar productos.