
Waar zet je je spaargeld? Betaalrekening, spaarrekening of deposito
Vraag je je af: waar zet ik mijn spaargeld neer? Vergelijk betaalrekening, vrij opneembaar sparen en deposito op rente, risico en voorwaarden.

Veel mensen vragen zich af: waar zet ik mijn spaargeld? Je hebt hard gewerkt om maandelijks geld opzij te zetten en een mooie spaarpot op te bouwen. Maar dan volgt een belangrijke strategische vraag: waar laat je dat spaargeld eigenlijk staan?
Miljoenen Nederlanders laten duizenden euro’s spaargeld gewoon op hun standaard betaalrekening staan. Het voelt lekker overzichtelijk, en als je de bank-app opent zie je meteen een geruststellend hoog saldo.
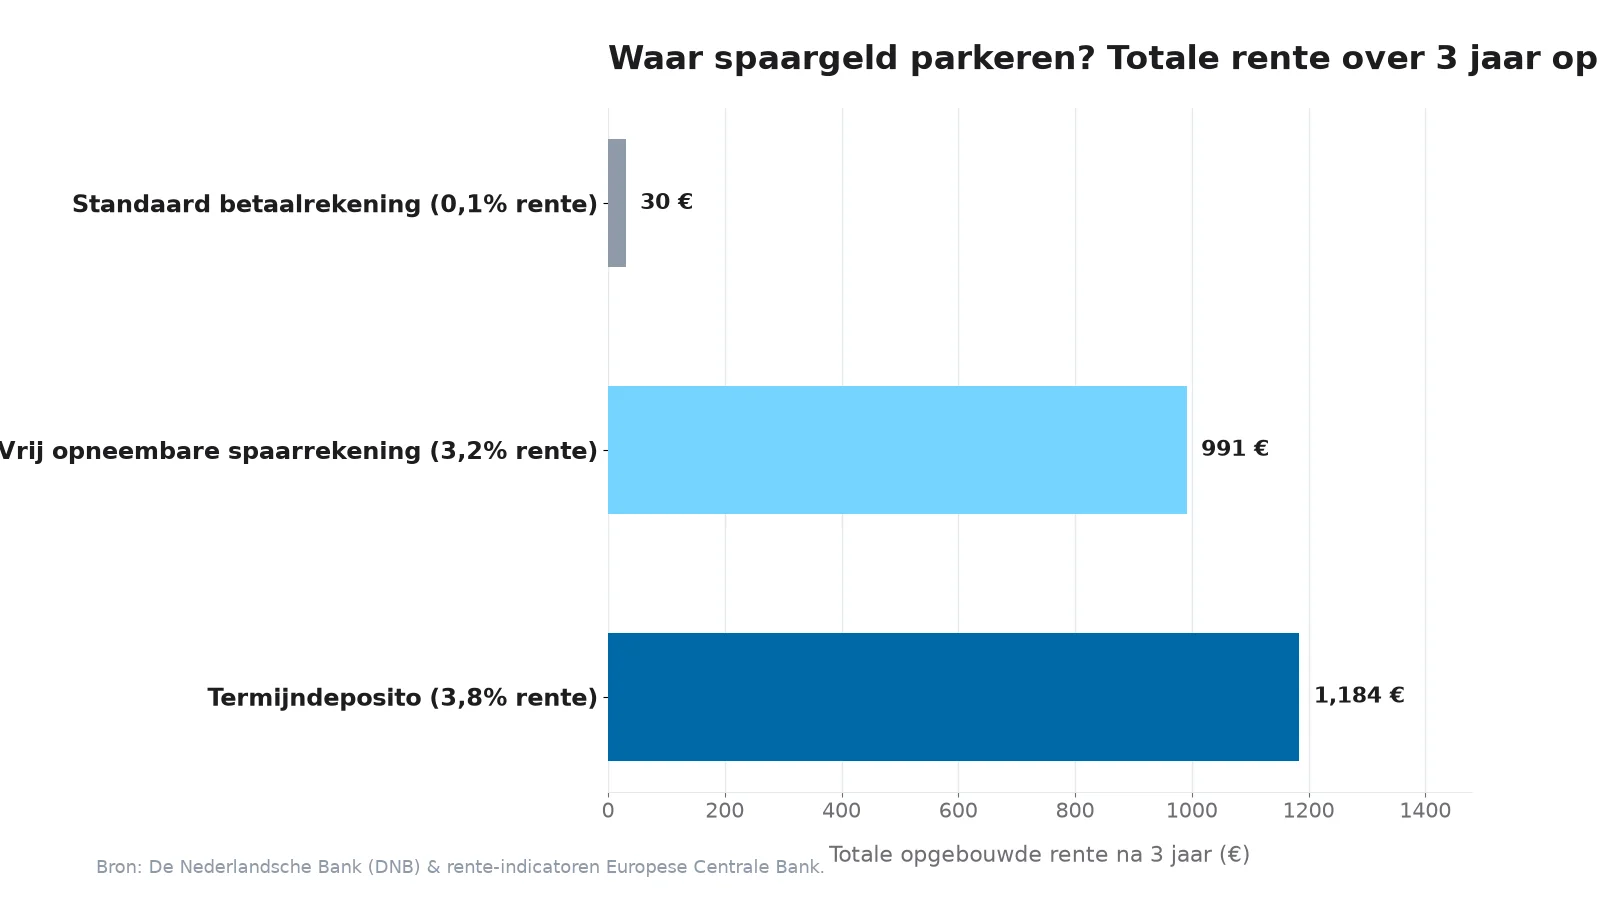
Toch kost die schijnbare eenvoud je ieder jaar veel geld. Volgens cijfers van De Nederlandsche Bank (DNB) geven standaard betaalrekeningen vrijwel nul procent rente. Wie 10.000 euro doelloos op een betaalrekening laat staan, ziet de koopkracht door de inflatie maand na maand verdampen. Zet je diezelfde 10.000 euro op een goede vrij opneembare spaarrekening of in een deposito, dan levert dat honderden euro’s aan gegarandeerde rente op, met behoud van zekerheid.
Bovendien nodigt een hoog saldo op je betaalrekening onbewust uit tot onnodige uitgaven.
Ontdek de verschillen tussen een betaalrekening, spaarrekening en deposito, en leer hoe je je spaargeld indeelt met de 3-potjesmethode.
Belangrijkste inzichten
- De betaalrekening is voor transacties: Houd op je lopende rekening alleen het geld aan dat je nodig hebt voor de vaste lasten en leefgeld van één tot twee maanden.
- De spaarrekening voor je buffer: Een vrij opneembare spaarrekening is de ideale plek voor je noodfonds: veilig, dagelijks opneembaar en met een prima rentevergoeding.
- Het deposito voor geplande uitgaven: Weet je zeker dat je een bedrag twaalf tot zesendertig maanden niet nodig hebt (bijvoorbeeld voor de aankoop van een auto), zet het dan vast op een termijndeposito met rentegarantie.
- Let op de Nederlandse Depositogarantie: In Nederland en de hele Europese Unie is spaargeld tot 100.000 euro per persoon per bankvergunning wettelijk gegarandeerd via het DGS.
- Geld uit het zicht voorkomt impulsaankopen: Door spaargeld apart te zetten op een rekening zonder pinpas, bescherm je jezelf tegen ondoordachte uitgaven.
Waar zet ik mijn spaargeld: De drie plekken voor je spaargeld vergeleken
Sparen draait om de balans tussen drie factoren: beschikbaarheid (hoe snel kun je bij je geld?), rendement (hoeveel rente ontvang je?) en zekerheid (is er kans op verlies van je inleg?).
De drie spaarvormen hebben elk een duidelijk eigen profiel:
| Soort rekening | Beschikbaarheid | Gangbare rente | Primaire functie | Belangrijkste nadeel |
|---|---|---|---|---|
| Betaalrekening | Direct (Pinnen, iDEAL) | 0,0 % tot 0,5 % | Dagelijkse boodschappen en vaste lasten | Waardevermindering door inflatie |
| Vrij opneembare spaarrekening | Direct (Binnen 1 dag) | 2,5 % tot 3,5 % | Noodbuffer en korte doelen | Variabele rente kan dalen |
| Termijndeposito | Vastgezet (6 tot 36 maanden) | 3,2 % tot 4,0 % | Doelen over 1 tot 3 jaar | Boete bij tussentijds opnemen |
Betaalrekening: bewaar alleen de lopende buffer
De betaalrekening is de draaischijf van je geldzaken. Hierop komt je salaris binnen en hiervan worden je huur of hypotheek, energie, abonnementen en boodschappen afgeschreven.
Waarom je spaargeld hier niet hoort:
- Verlies van koopkracht: Doordat een betaalrekening geen rente oplevert, holt de inflatie de waarde van je spaargeld jaar in, jaar uit uit.
- Mentale verleiding: Zie je in je bank-app 12.000 euro staan, dan denkt je brein automatisch dat er volop geld is om uit te geven. Dat maakt de drempel voor dure etentjes of impulsaankopen gevaarlijk laag.
- Risico bij verlies of diefstal: Je betaalrekening is direct gekoppeld aan je pinpas en contactloos betalen. Bij verlies of digitale skimming is je totale banksaldo kwetsbaar.
De vuistregel: Houd op je betaalrekening de vaste lasten voor de lopende maand aan, plus een buffer van 500 tot 1.000 euro voor onverwachte afschrijvingen.
Vrij opneembare spaarrekening: de basis voor je buffer
Een vrij opneembare spaarrekening is speciaal bedoeld voor geld dat je direct achter de hand wilt houden voor noodgevallen.
Waarom dit de standaardkeuze is voor je noodbuffer:
- Periodieke rente-uitkering: Je rente wordt maandelijks of per kwartaal bijgeschreven, waardoor je profiteert van het rente-op-rente-effect.
- Drempel tegen impulsuitgaven: Omdat er geen pinpas aan gekoppeld zit, moet je eerst actief geld overboeken naar je betaalrekening. Die korte denkpauze voorkomt onbezonnen uitgaven.
- Snel beschikbaar bij pech: Gaat de wasmachine stuk of moet de auto naar de garage, dan boek je het benodigde bedrag binnen enkele seconden over.
Lees hoe je een solide buffer opbouwt in onze handleiding over beginnen met sparen.
Termijndeposito: zekerheid in ruil voor tijd
Bij een termijndeposito zet je een bedrag voor een afgesproken periode vast bij de bank, bijvoorbeeld voor 1, 2 of 3 jaar. In ruil daarvoor garandeert de bank je de hele looptijd een vaste rente.
Als de Europese Centrale Bank de rente verlaagt, blijft jouw afgesproken depositorente tot de einddatum onaangetast.
Wanneer kies je voor een deposito:
- Doelen over 1 tot 3 jaar: Je spaart voor een verbouwing of een andere auto over twee jaar, en je wilt dit geld absoluut niet blootstellen aan de schommelingen van de beurs.
- Rente vastzetten: Verwacht je dat de rentes op de markt gaan dalen, dan zet je met een 2- of 3-jaars deposito de huidige hoge vergoeding langdurig vast.
Wanneer niet:
- Zet hier nooit je noodbuffer in: Moet je een deposito voortijdig openbreken wegens een onverwachte tegenvaller, dan rekent de bank vaak een flinke boete of vervalt je opgebouwde rente.
De 3-potjesmethode voor je spaargeld
Verstandige spaarders kiezen niet voor één enkele rekening, maar verdelen hun geld slim over drie niveaus:
Potje 1: De lopende rekening (Betaalrekening)
- Doelbedrag: 1 maand aan vaste lasten + 500 € marge.
- Doel: Betaling van boodschappen, hypotheek en vaste incasso’s.
Potje 2: De noodbuffer (Vrij opneembare spaarrekening)
- Doelbedrag: 3 tot 6 maanden aan noodzakelijke uitgaven (zie Nibud-richtlijnen).
- Doel: Opvangen van calamiteiten zoals baanverlies of grote reparaties.
Potje 3: Doelsparen (Termijndeposito of doelrekening)
- Doelbedrag: Geld voor geplande uitgaven over 1 tot 3 jaar.
- Doel: Optimaal rendement halen met maximale zekerheid.
Wil je weten hoe je dit inpast in je complete maandelijkse geldstroom? Lees dan ons artikel over geld beheren.
Hoe zit het met de Nederlandse Depositogarantie?
Zet je spaargeld alleen bij banken die onder een officieel Europees depositogarantiestelsel vallen:
- Wettelijke dekking: Volgens de Europese richtlijn 2014/49/EU beschermt de Nederlandse Depositogarantie (DGS) je tegoeden tot 100.000 euro per persoon per bankvergunning.
- En/of-rekeningen: Bij een gezamenlijke rekening geldt de garantie voor beide rekeninghouders afzonderlijk, waardoor het beschermde bedrag oploopt tot 200.000 euro bij dezelfde bank.
- Europese banken: Banken uit andere EU-landen die in Nederland actief zijn, vallen onder het garantiestelsel van hun thuisland met exact dezelfde dekking van 100.000 euro.
Heb je na de verkoop van een woning tijdelijk meer dan 100.000 euro aan spaargeld, spreid dit dan over verschillende banken met elk een eigen bankvergunning.
Veelgestelde vragen
Kan ik geld verliezen op een spaarrekening of deposito?
Nee, mits de bank onder het Europese depositogarantiestelsel valt en je saldo onder de 100.000 euro per bankvergunning blijft. In tegenstelling tot beleggingen kent spaargeld geen koersschommelingen en blijft je inleg gegarandeerd.
Zijn buitenlandse of online banken veilig voor mijn spaargeld?
Ja, zolang ze over een officiële bankvergunning binnen de Europese Unie beschikken. Online banken kunnen vaak een hogere rente bieden omdat zij geen dure kantorennetwerken hoeven te onderhouden.
Hoe zit het met de belasting op spaargeld (Box 3)?
In Nederland valt spaargeld in Box 3 (vermogensrendementsheffing). Er geldt een heffingsvrij vermogen. Komt je totale vermogen boven deze drempel uit, dan betaal je belasting over een fictief forfaitair rendement op je spaargeld.
De eerstvolgende stap
Open nu je bankieren-app. Staat er op je betaalrekening meer geld dan je de komende twee maanden nodig hebt? Open vandaag nog een aparte spaarrekening met een goede rente en stel een automatische overboeking in om je spaargeld maandelijks direct na ontvangst van je salaris af te romen.
Geldmarktfondsen: flexibele liquiditeit zonder depositogarantie
Naast vrij opneembare spaarrekeningen en termijndeposito’s kiezen veel spaarders voor geldmarktfondsen of geldmarkt-ETF’s:
- Werking: Deze fondsen beleggen in kortlopend schatkistpapier, deposito’s en commercial paper van overheden en banken met een hoge kredietwaardigheid. Ze volgen de renteontwikkeling van de Europese Centrale Bank (ECB) op de voet.
- Cruciaal verschil met banksparen: Geldmarktfondsen zijn beleggingen (afgescheiden vermogen). Ze vallen niet onder het wettelijke depositogarantiestelsel (DGS). Hoewel het koersrisico bij kortlopend staatspapier minimaal is, is er geen sprake van een door de overheid gegarandeerd nominaal spaarbedrag.
Tijdelijk hoog saldo bij verkoop van een woning (tot € 500.000)
Verkoop je je eigen woning en staat de opbrengst tijdelijk op je betaal- of spaarrekening in afwachting van de overdracht van je nieuwe huis?
De Nederlandsche Bank (DNB) biedt hiervoor binnen het Depositogarantiestelsel een aanvullende bescherming: voor tegoeden die verband houden met de aan- of verkoop van een particuliere eigen woning geldt een extra dekking van maximaal € 500.000 gedurende 3 maanden na de bijschrijving, bovenop de standaarddekking van € 100.000 per persoon.
Bronnen
Gecontroleerd op 28 september 2026 aan de hand van onderstaande bronnen.
- De Nederlandsche Bank (DNB): Werking en voorwaarden van de Nederlandse Depositogarantie (DGS). https://www.dnb.nl/betrouwbare-financiele-sector/nederlandse-depositogarantie/betrouwbare-financiele-sector/nederlandse-depositogarantie/betrouwbare-financiele-sector/nederlandse-depositogarantie/betrouwbare-financiele-sector/nederlandse-depositogarantie/
- Nibud (Nationaal Instituut voor Budgetvoorlichting): BufferBerekenaar en adviesbedragen voor de noodbuffer van huishoudens. https://www.nibud.nl/onderwerpen/rondkomen/sparen/onderwerpen/rondkomen/sparen/onderwerpen/rondkomen/sparen/
- Belastingdienst: Vermogen in box 3 en het heffingsvrij vermogen voor spaargeld. https://www.belastingdienst.nl/wps/wcm/connect/nl/box-3/content/box-3-inkomen-op-sparen-en-beleggenwps/wcm/connect/nl/box-3/content/box-3-inkomen-op-sparen-en-beleggenwps/wcm/connect/nl/box-3/content/box-3-inkomen-op-sparen-en-beleggen
- Europese Commissie: Richtlijn 2014/49/EU inzake de depositogarantiestelsels. https://eur-lex.europa.eu/
- Wijzer in geldzaken: Onafhankelijke informatie over sparen, termijndeposito’s en rentetarieven. https://www.wijzeringeldzaken.nl/
Dit artikel is uitsluitend bedoeld ter algemene informatie en vormt geen beleggings- of fiscaal advies. Rentetarieven en belastingregels veranderen; raadpleeg officiële bronnen of een financieel adviseur voor jouw situatie.