
Où placer son épargne de précaution : compte courant, livret ou compte à terme ?
Découvrez où placer son épargne de précaution : livret, compte à terme ou compte courant. Comparatif des taux réels et de la garantie des dépôts.

Vous vous demandez : où placer son épargne ? Vous avez fait l’effort d’économiser mois après mois pour constituer une réserve de sécurité. Mais une question essentielle se pose désormais : où déposer concrètement cet argent ?
Des millions d’épargnants laissent dormir des sommes considérables sur leur compte courant classique. Cela semble pratique, et voir un solde élevé sur son application bancaire procure une sensation immédiate de confort.
Pourtant, cette habitude a un coût invisible très lourd. En France, les comptes courants ne rapportent aucun intérêt. Laisser 10 000 euros sur un compte de dépôt signifie perdre chaque année du pouvoir d’achat face à l’inflation. À l’inverse, placés sur un livret d’épargne réglementée ou un compte de rémunération liquide, ces mêmes 10 000 euros génèrent un rendement sûr et net d’impôt, sans bloquer votre argent.
De plus, conserver son épargne au même endroit que ses dépenses courantes favorise les achats impulsifs.
Découvrez les différences entre compte courant, livret d’épargne et compte à terme, ainsi que la méthode des 3 poches pour organiser vos liquidités en toute sérénité.
Points clés à retenir
- Le compte courant sert aux flux, pas au stockage : Conservez uniquement un à deux mois de dépenses sur votre compte de dépôt pour régler vos prélèvements et vos courses.
- Les livrets pour l’épargne de précaution : Le Livret A, le LDDS ou un livret bancaire constituent l’emplacement idéal pour votre matelas d’urgence : sécurité totale, disponibilité immédiate et intérêts exonérés d’impôts.
- Le compte à terme pour les projets datés : Si vous n’avez pas besoin d’une somme avant 12 à 36 mois (apport immobilier, achat d’un véhicule), le compte à terme garantit un taux fixe contractuel.
- Vérifiez la garantie des dépôts : En France et dans toute l’Union européenne, vos avoirs sont garantis jusqu’à 100 000 euros par déposant et par banque grâce au FGDR.
- Séparez l’épargne du quotidien : Isoler votre argent sur un compte distinct crée une barrière psychologique saine qui freine les dépenses superflues.
Où placer son épargne : les trois supports pour loger vos liquidités
Gérer son argent liquide repose sur un équilibre entre trois critères : la liquidité (la rapidité pour récupérer les fonds), le rendement (les intérêts perçus) et la garantie du capital (zéro risque de perte nominale).
Chaque support répond à un besoin spécifique :
| Type de compte | Disponibilité | Rendement indicatif | Rôle principal | Limite majeure |
|---|---|---|---|---|
| Compte courant | Immédiate (Carte, virements) | 0,0 % à 0,5 % | Factures et vie quotidienne | Érosion du capital par l’inflation |
| Livret d’épargne (Livret A, LDDS) | Immédiate (24 à 48 heures) | 1,7 % net | Matelas de sécurité | Plafonds de versement légaux |
| Compte à terme (CAT) | Bloquée (6 à 36 mois) | 3,5 % à 4,0 % brut | Projets à moyen terme | Pénalités en cas de retrait anticipé |
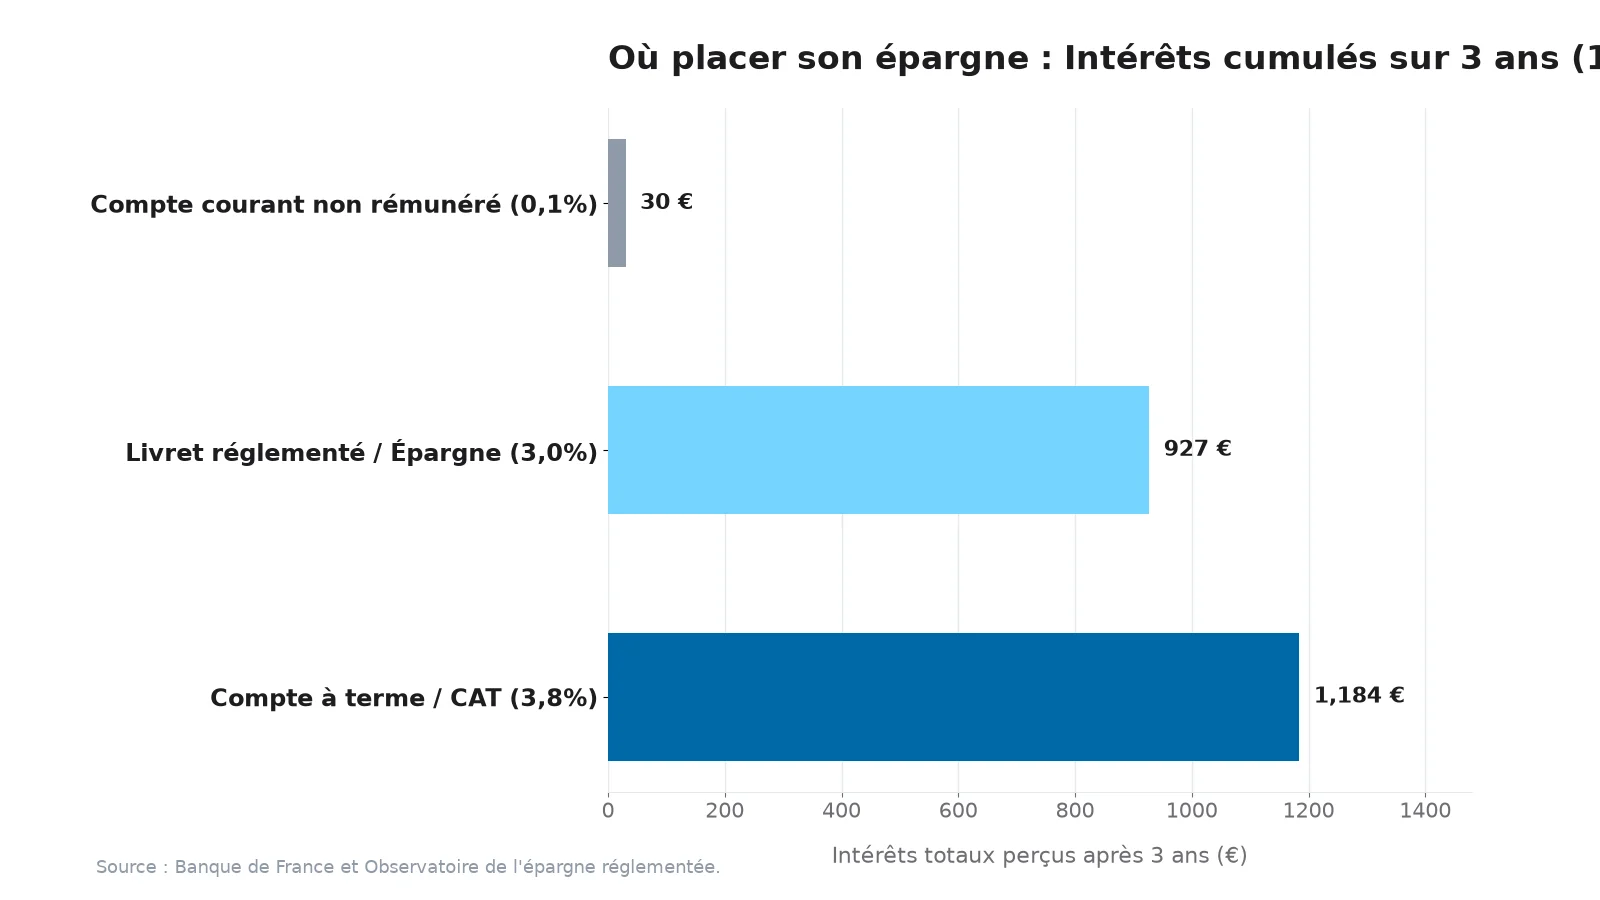
Compte courant : conservez uniquement le tampon mensuel
Le compte courant est le centre de tri opérationnel de votre budget. C’est là qu’arrivent vos salaires et que partent vos loyers, assurances et factures récurrentes.
Pourquoi vous ne devez pas y stocker votre épargne :
- Érosion monétaire silencieuse : Un solde non rémunéré perd chaque année l’équivalent de l’inflation en pouvoir d’achat réel.
- L’illusion de richesse : Consulter son compte et constater 12 000 euros disponibles incite inconsciemment à dépenser davantage lors des sorties ou des achats spontanés.
- Risque en cas de fraude : Le compte courant est directement rattaché à votre carte bancaire. En cas de piratage en ligne, c’est l’ensemble de votre trésorerie qui se trouve exposée.
La règle d’or : Laissez sur votre compte courant les dépenses prévues pour le mois en cours, complétées d’une réserve de précaution de 500 à 1 000 euros pour parer aux décalages de prélèvement.
Livret d’épargne : le refuge naturel de l’urgence
Les livrets d’épargne réglementée (comme le Livret A et le Livret de Développement Durable et Solidaire – LDDS) sont conçus pour loger les fonds dont vous pourriez avoir besoin sans préavis.
Pourquoi ils sont indispensables pour votre sécurité :
- Intérêts nets de fiscalité : En France, les intérêts du Livret A et du LDDS sont totalement exonérés d’impôt sur le revenu et de prélèvements sociaux.
- Protection contre les coups de tête : Comme le livret ne dispose pas de carte de paiement directe, vous devez ordonner un virement vers votre compte courant pour dépenser l’argent. Ce simple délai de réflexion décourage les caprices.
- Disponibilité en cas de coup dur : Panne de chaudière ou réparation automobile : les fonds sont rapatriés sur votre compte en quelques secondes grâce aux virements instantanés.
Retrouvez les étapes pour bâtir votre premier matelas financier dans notre guide pour commencer à épargner.
Compte à terme : troquer la liquidité contre un taux garanti
Le compte à terme (CAT) vous engage à confier une somme définie à votre banque pendant une période convenue (souvent de 12 à 36 mois). En contrepartie, l’établissement s’engage sur un taux d’intérêt fixe connu dès la souscription.
Même si les banques centrales abaissent leurs taux directeurs pendant cette période, votre rendement reste intangible.
Quand choisir le compte à terme :
- Projets planifiés à 1 ou 3 ans : Vous réunissez l’apport pour acheter un appartement dans deux ans et refusez d’exposer ce capital aux aléas de la bourse.
- Verrouillage de taux favorables : Si vous anticipez une baisse générale des taux d’intérêt, le CAT vous garantit le niveau de rémunération actuel sur plusieurs années.
Quand l’éviter :
- Ne placez jamais votre réserve d’urgence sur un CAT : En cas de besoin imprévu, débloquer un compte à terme par anticipation entraîne des pénalités financières et la perte d’une grande partie des intérêts acquis.
La stratégie des 3 poches pour organiser son épargne
Plutôt que d’opposer ces différents comptes, les ménages bien organisés utilisent ces trois outils de manière complémentaire :
Poche 1 : Le compte opérationnel (Compte courant)
- Montant : 1 mois de charges courantes + 500 € de réserve.
- Rôle : Règle les factures quotidiennes et les prélèvements automatiques.
Poche 2 : Le matelas de précaution (Livret A / LDDS)
- Montant : 3 à 6 mois de dépenses incompressibles.
- Rôle : Protège contre les accidents de la vie, la perte d’emploi ou les réparations urgentes.
Poche 3 : L’épargne de projet (Compte à terme ou livret bancaire dédié)
- Montant : Capitaux destinés aux projets identifiés d’ici 1 à 3 ans.
- Rôle : Sécurise une rémunération garantie sans risque de marché.
Pour synchroniser cette répartition avec votre gestion de budget globale, parcourez notre dossier complet pour gérer son argent.
La garantie des dépôts : comment vos avoirs sont protégés
Ne confiez jamais vos économies à un organisme qui ne bénéficie pas d’une protection officielle des dépôts :
- Le plafond légal : En vertu de la directive européenne 2014/49/UE, le Fonds de Garantie des Dépôts et de Résolution (FGDR) en France couvre vos dépôts jusqu’à 100 000 euros par déposant et par établissement bancaire.
- Comptes joints : Un couple détenant un compte joint bénéficie d’une couverture étendue à 200 000 euros dans le même établissement.
- Garantie spécifique des livrets réglementés : Les sommes placées sur le Livret A, le LDDS et le Livret d’Épargne Populaire (LEP) bénéficient d’une garantie distincte accordée directement par l’État français.
Si vous disposez de liquidités supérieures à 100 000 euros après la vente d’un bien immobilier, répartissez vos capitaux entre plusieurs banques détenant des licences distinctes.
Foire aux questions
Peut-on perdre du capital sur un livret d’épargne ?
Non, tant que votre établissement relève du système de garantie des dépôts de l’Union européenne et que vos avoirs ne dépassent pas 100 000 euros par établissement. Contrairement aux actions ou aux obligations, le capital déposé sur un livret ne subit aucune fluctuation de marché.
Les banques en ligne sont-elles sûres pour placer ses économies ?
Oui, dès lors qu’il s’agit d’une banque en ligne détenant un véritable agrément bancaire européen et affiliée au mécanisme de garantie des dépôts. Elles offrent souvent des taux plus attractifs car leurs coûts d’infrastructure physique sont nettement moindres.
Quelle est la différence entre taux nominal et taux effectif ?
Le taux nominal est le taux brut annoncé avant capitalisation. Le taux effectif (ou taux de rendement annuel) intègre l’effet des intérêts composés calculés selon la fréquence de versement (généralement à la quinzaine ou mensuellement sur les livrets).
L’action concrète du jour
Ouvrez dès maintenant votre application bancaire. Si le solde de votre compte courant dépasse deux mois de dépenses courantes, ouvrez un livret d’épargne ou programmez un virement immédiat pour déplacer cet excédent vers un support rémunéré.
Les fonds monétaires : une alternative sans garantie des dépôts
En complément des livrets réglementés et des comptes à terme, les fonds monétaires (OPCVM monétaires) constituent une option de trésorerie prisée :
- Fonctionnement : Ces fonds investissent sur des titres de créance négociables à très court terme émis par des États ou des entreprises de premier rang. Leurs rendements s’ajustent immédiatement aux taux directeurs de la Banque centrale européenne (BCE).
- Règle essentielle de sécurité : Les parts d’OPCVM monétaires constituent des instruments financiers. Ils ne sont pas couverts par la garantie des dépôts bancaires (FGDR). Bien que le risque de perte en capital soit historiquement très faible sur les fonds monétaires de catégorie « valeur liquidative constante » ou « court terme », ils ne comportent aucune garantie de capital assurée par l’État.
Protection des dépôts exceptionnels temporaires (FGDR jusqu’à 500 000 €)
Lors d’événements exceptionnels comme la vente de la résidence principale, le versement d’une succession, une indemnité de licenciement ou l’indemnisation d’un dommage corporel, vos liquidités peuvent temporairement excéder le plafond habituel.
Le Fonds de Garantie des Dépôts et de Résolution (FGDR) accorde une couverture renforcée : ces dépôts exceptionnels temporaires sont protégés jusqu’à 500 000 euros pendant une période de 3 mois suivant la date d’encaissement, en sus du plafond général de 100 000 euros.
Sources
Vérifié le 28 septembre 2026 à partir des sources ci-dessous.
- Banque de France : Rapports annuels de l’Observatoire de l’épargne réglementée et rémunération des dépôts. https://www.banque-france.fr/fr/a-votre-service/particuliers/surendettementfr/a-votre-service/particuliers/surendettementfr/a-votre-service/particuliers/surendettement
- Fonds de Garantie des Dépôts et de Résolution (FGDR) : Modalités et plafonds de protection des dépôts bancaires (100 000 €). https://www.garantiedesdepots.fr/
- Ministère de l’Économie, des Finances et de la Souveraineté industrielle et numérique : Fonctionnement du Livret A, LDDS et comptes à terme. https://www.economie.gouv.fr/
- Directive européenne 2014/49/UE relative aux systèmes de garantie des dépôts bancaires. https://eur-lex.europa.eu/
- Institut national de la consommation (INC) : Guide pratique sur le choix des comptes d’épargne et la sécurité bancaire. https://www.inc-conso.fr/
Cet article est fourni à titre informatif et ne constitue pas un conseil en investissement ou un conseil fiscal. Les taux et plafonds réglementaires peuvent évoluer ; consultez les sources officielles ou un conseiller financier agréé.