
Dove tenere i risparmi: conto corrente, conto deposito o vincolato?
Scopri dove tenere i risparmi tra conto corrente, deposito libero o vincolato. Confronta tassi d'interesse, liquidità e garanzie sui depositi.

In molti si chiedono: dove tenere i risparmi? Hai risparmiato con costanza e hai accumulato una discreta riserva finanziaria. A questo punto sorge la domanda successiva: dove conviene depositare davvero questo denaro?
Moltissimi risparmiatori lasciano decine di migliaia di euro parcheggiati sul normale conto corrente. È una scelta comoda, e visualizzare un saldo elevato sull’app della banca infonde un senso immediato di rassicurazione.
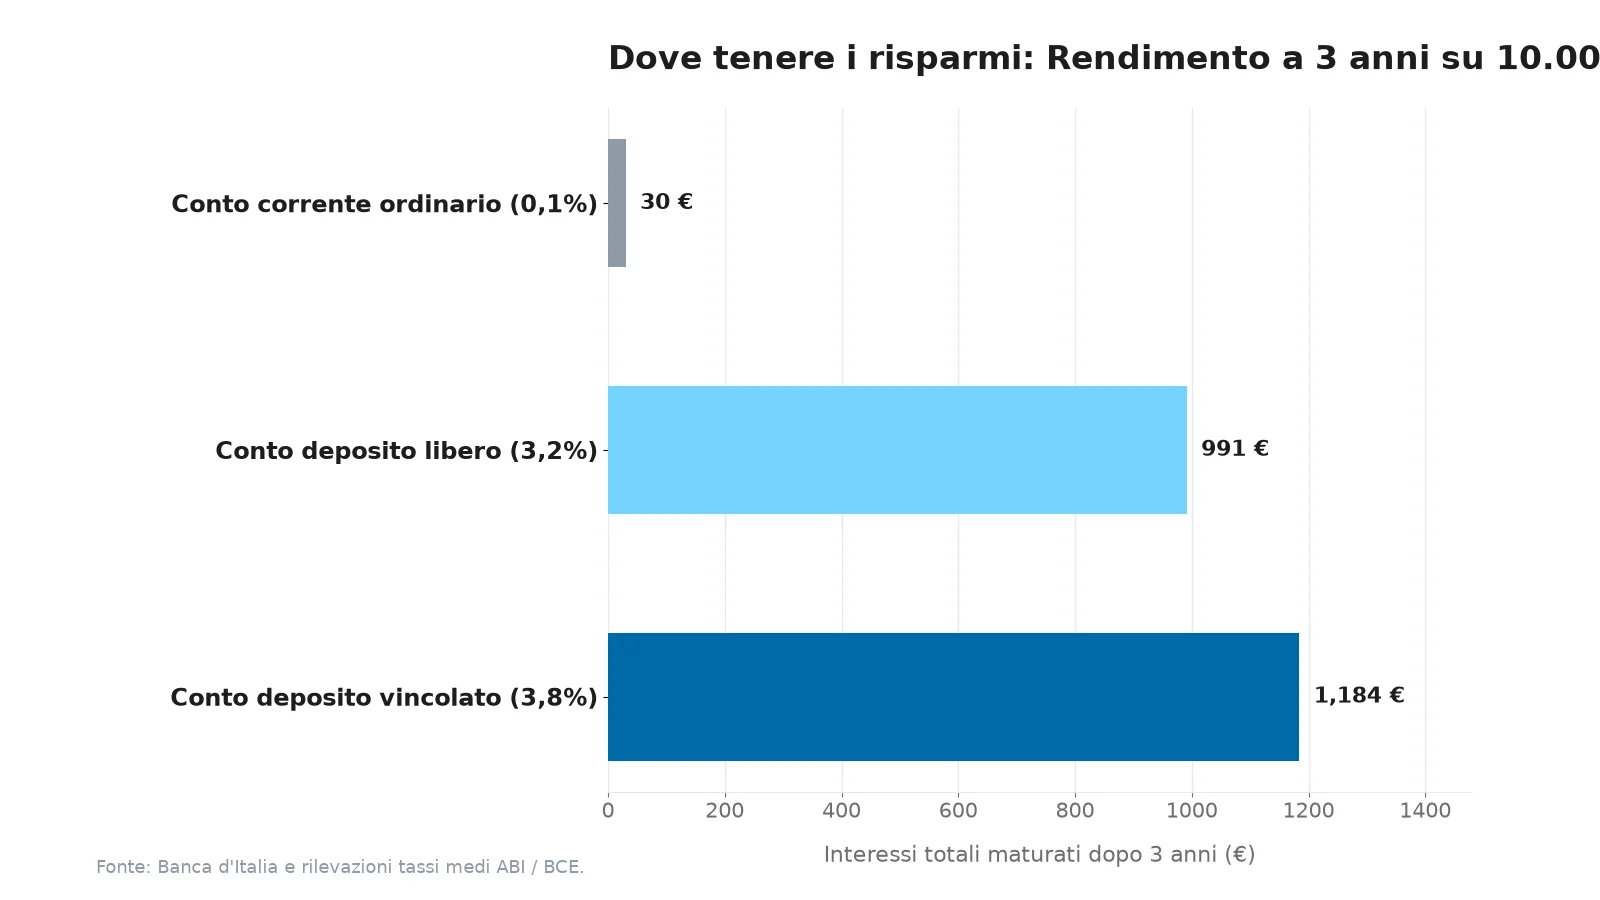
Tuttavia, questa comodità comporta un costo occulto pesantissimo. Secondo le rilevazioni della Banca d’Italia, i conti correnti tradizionali offrono rendimenti prossimi allo zero. Lasciare 10.000 euro fermi sul conto corrente significa vederne svanire il potere d’acquisto reale a causa dell’inflazione. Al contrario, spostati su un conto deposito remunerato, quegli stessi 10.000 euro possono fruttare diverse centinaia di euro di interessi sicuri all’anno, mantenendo la disponibilità delle somme.
Inoltre, tenere i risparmi accanto ai fondi dedicati alle spese ordinarie incentiva psicologicamente le uscite superflue.
Scopri le differenze sostanziali tra conto corrente, conto deposito libero e vincolato, e impara a ripartire la tua liquidità con il modello a tre comparti.
Punti chiave
- Il conto corrente serve per le spese vive: Mantieni sul conto di pagamento solo l’importo necessario a coprire uno o due mesi di spese ordinarie e addebiti diretti.
- Il conto deposito libero per il fondo di emergenza: Uno strumento di risparmio remunerato e immediatamente accessibile è la destinazione ideale per le emergenze: frutta interessi e consente bonifici in entrata e uscita in 24 ore.
- Il conto vincolato per obiettivi programmati: Se hai una somma che non utilizzerai per 12-36 mesi (come l’anticipo per la casa o per l’auto), il conto vincolato ti garantisce un tasso bloccato.
- Tutela del Fondo Interbancario (FITD): In Italia e nell’Unione Europea, i tuoi depositi sono garantiti per legge fino a 100.000 euro per depositante e per banca.
- Separare i conti riduce le spese compulsive: Spostare i risparmi su un conto privo di bancomat crea un filtro psicologico positivo contro gli sprechi.
Dove tenere i risparmi: I tre strumenti per conservare la tua liquidità
Gestire il denaro liquido richiede un bilanciamento tra tre elementi: liquidità (rapidità di riscatto dei fondi), rendimento (interessi attivi maturati) e tutela del capitale (totale assenza di rischio di perdita nominale).
I tre strumenti rispondono a logiche diverse:
| Tipologia di conto | Accessibilità | Rendimento indicativo | Funzione principale | Limite principale |
|---|---|---|---|---|
| Conto corrente | Immediata (Bancomat, carte) | 0,0 % a 0,5 % | Spese quotidiane e utenze | Svalutazione dovuta all’inflazione |
| Conto deposito libero | 1 giorno lavorativo | rendimenti allineati al tasso BCE lordo | Fondo emergenza e obiettivi a breve | Tasso d’interesse variabile |
| Conto deposito vincolato | Bloccato (6 a 36 mesi) | 3,2 % a 4,2 % lordo | Obiettivi a medio termine | Penali o perdita interessi allo svincolo |
Conto corrente: conserva soltanto la riserva operativa
Il conto corrente è l’infrastruttura transazionale della tua vita quotidiana. Su di esso confluiscono lo stipendio o le fatture e partono mutui, bollette, assicurazioni e spese al supermercato.
Perché non devi accumulare risparmi sul conto corrente:
- Perdita costante di valore: Con un tasso vicino allo zero, l’inflazione riduce progressivamente il potere di acquisto dei tuoi risparmi.
- Illusione di disponibilità: Aprire l’applicazione e trovare 15.000 euro spinge la mente a percepire un margine di spesa sproporzionato, favorendo spese voluttuarie non necessarie.
- Sicurezza della carta di pagamento: Il conto corrente è collegato direttamente alla carta di debito. In caso di clonazione o truffa telematica, l’intera somma presente sul conto rischia di essere temporaneamente indisponibile.
La misura consigliata: Conserva sul conto corrente le uscite stimate del mese corrente più un margine di sicurezza di 500-1.000 euro per assorbire eventuali imprevisti di cassa.
Conto deposito libero: la sede ideale del fondo di emergenza
Il conto deposito libero ti consente di percepire una remunerazione periodica sul saldo senza rinunciare alla flessibilità di riavere i fondi in qualsiasi momento.
I punti di forza per il fondo di riserva:
- Accredito periodico degli interessi: La liquidazione periodica (trimestrale o semestrale) fa maturare interessi composti sul capitale depositato.
- Filtro contro gli acquisti impulsivi: Non avendo una carta bancomat collegata per gli acquisti in negozio, devi disporre un bonifico verso il conto d’appoggio per spendere i soldi. Questa piccola attesa aiuta a riflettere.
- Soccorso immediato negli imprevisti: Se si rompe un elettrodomestico o serve una riparazione meccanica, puoi trasferire il denaro in poche ore senza alcuna penale.
Leggi la nostra guida operativa per costruire il tuo primo cuscinetto finanziario in come iniziare a risparmiare.
Conto deposito vincolato: bloccare la liquidità per un tasso garantito
Con il conto deposito vincolato affidi una somma alla banca per una durata pattuita (di norma tra 6 e 36 mesi). In cambio del vincolo, l’istituto garantisce un tasso di interesse fisso e immutabile.
Anche se la Banca Centrale Europea dovesse ridurre i tassi ufficiali, il rendimento concordato all’apertura del vincolo rimane congelato e protetto fino alla scadenza.
Quando scegliere il conto vincolato:
- Spese programmate tra 1 e 3 anni: Se stai accantonando il capitale per l’anticipo del mutuo o per l’iscrizione a un master tra due anni, non puoi rischiare l’oscillazione dei mercati azionari.
- Bloccare tassi vantaggiosi: Se ritieni che la fase di tassi alti stia per terminare, vincolare la liquidità a 24 o 36 mesi ti permette di preservare l’ottimo rendimento attuale per gli anni futuri.
Quando evitarlo:
- Non collocarvi il fondo di emergenza: Se ti trovi a dover svincolare la somma anticipatamente per far fronte a un’emergenza, molte banche applicano penali o azzerano gli interessi maturati fino a quel momento.
Il modello dei 3 comparti per gestire la liquidità
I risparmiatori accorti non scelgono un unico strumento, ma organizzano le proprie finanze articolandole su tre livelli coordinati:
Comparto 1: Il conto transazionale (Conto corrente)
- Importo: 1 mese di spese vive + 500 € di margine operativo.
- Scopo: Salda le bollette, la spesa alimentare e i pagamenti quotidiani.
Comparto 2: Il fondo di sicurezza (Conto deposito libero)
- Importo: 3-6 mesi di costi essenziali di mantenimento.
- Scopo: Tutela contro eventi avversi come interruzioni di lavoro o spese sanitarie.
Comparto 3: Risparmio per obiettivi (Conto vincolato)
- Importo: Somme destinate a impegni noti a 1-3 anni.
- Scopo: Massimizza la resa senza esporsi a rischi di mercato.
Per coordinare questa struttura con la pianificazione del bilancio familiare, leggi il nostro approfondimento su come gestire il denaro.
Come funziona la garanzia dei depositi bancari
Non depositare mai i tuoi risparmi presso istituti che non aderiscono ai sistemi formali di garanzia:
- La tutela legale: Ai sensi della direttiva comunitaria 2014/49/UE, il Fondo Interbancario di Tutela dei Depositi (FITD) garantisce fino a 100.000 euro per depositante e per ciascun istituto bancario.
- Conti cointestati: In presenza di un conto cointestato a due persone, la copertura raddoppia fino a 200.000 euro complessivi presso la medesima banca.
- Banche estere nell’UE: Le filiali di banche europee operanti in Italia garantiscono i depositi attraverso i rispettivi fondi di garanzia nazionali con il medesimo tetto di 100.000 euro.
Se disponi di oltre 100.000 euro in liquidità a seguito della vendita di un immobile, distribuisci le somme su banche diverse dotate di licenza bancaria autonoma.
Domande frequenti
Si possono perdere soldi su un conto deposito?
No, purché la banca sia regolarmente autorizzata nell’Unione Europea e le somme rimangano entro il massimale di 100.000 euro per depositante previsto dal FITD. A differenza di azioni e fondi, il valore nominale dei depositi è interamente protetto.
Le banche online sono affidabili per i propri risparmi?
Sì, purché provviste di piena licenza bancaria e aderenti al fondo di tutela dei depositi. Le banche online riescono frequentemente a riconoscere tassi migliori perché non devono sostenere i pesanti costi di filiali e sportelli sul territorio.
Qual è la differenza tra tasso creditore nominale e rendimento effettivo netto?
Il tasso nominale lordo è la percentuale annua applicata prima delle imposte. In Italia gli interessi bancari sono soggetti alla ritenuta fiscale del 26% e all’imposta di bollo (pari allo 0,20% annuo sui conti deposito, salvo franchigie o promozioni a carico della banca).
Il prossimo passo concreto
Accedi subito alla tua applicazione bancaria. Se la giacenza sul tuo conto corrente supera l’equivalente di due mesi di uscite familiari, apri oggi un conto deposito remunerato e imposta un bonifico ricorrente per trasferire periodicamente le eccedenze.
Fondi monetari: alternativa di liquidità senza tutela FITD
Accanto ai conti deposito e ai conti correnti, i fondi comuni monetari rappresentano un canale di parcheggio della liquidità molto utilizzato dagli investitori:
- Come funzionano: Raccolgono capitali per investirli in obbligazioni governative a brevissimo termine (BOT) e titoli di debito emessi da emittenti con rating creditizio elevato, replicando fedelmente il tasso di deposito della BCE.
- Differenza fondamentale: I fondi monetari sono strumenti finanziari (patrimonio separato). Non beneficiano della garanzia del Fondo Interbancario di Tutela dei Depositi (FITD). Sebbene la volatilità sia estremamente contenuta, non esiste la garanzia contrattuale di restituzione del capitale tipica dei depositi bancari.
Tutela dei saldi temporaneamente elevati (FITD fino a 9 mesi)
Se incassi un importo rilevante derivante dalla compravendita di un immobile a uso residenziale, dal TFR o da un risarcimento danni, la soglia ordinaria di 100.000 euro risulterebbe penalizzante.
L’articolo 96-bis.1 del Testo Unico Bancario (TUB) prevede una protezione speciale: i saldi temporaneamente elevati riconducibili a queste operazioni sono tutelati integralmente dal FITD per un arco temporale di 9 mesi dall’accredito, oltre il limite generale di 100.000 euro.
Fonti
Verificato il 28 settembre 2026 sulle fonti sotto indicate.
- Banca d’Italia: Guide pratiche al conto corrente e al conto deposito – Trasparenza e diritti del cliente. https://www.bancaditalia.it/compiti/vigilanza/tutela-clientela/index.htmlcompiti/vigilanza/tutela-clientela/index.htmlcompiti/vigilanza/tutela-clientela/index.html
- Fondo Interbancario di Tutela dei Depositi (FITD): Normativa sul limite di garanzia a 100.000 euro per risparmiatore. https://www.fitd.it/Cosa-facciamo/Garanzia-dei-depositantiCosa-facciamo/Garanzia-dei-depositantiCosa-facciamo/Garanzia-dei-depositanti
- Direttiva 2014/49/UE del Parlamento Europeo e del Consiglio relativa ai sistemi di garanzia dei depositi. https://eur-lex.europa.eu/
- Comitato per la programmazione e il coordinamento delle attività di educazione finanziaria (Quello che conta): Gestione del bilancio e scelta dei prodotti di risparmio. https://www.quellocheconta.gov.it/
- Banca Centrale Europea (BCE): Statistiche sui tassi bancari per la raccolta delle famiglie. https://www.ecb.europa.eu/stats/policy_and_exchange_rates/key_ecb_interest_rates/html/index.en.htmlstats/policy_and_exchange_rates/key_ecb_interest_rates/html/index.en.htmlstats/policy_and_exchange_rates/key_ecb_interest_rates/html/index.en.html
Questo articolo ha scopo puramente informativo e non rappresenta consulenza finanziaria o fiscale. Le condizioni economiche e i regimi fiscali sono soggetti a variazioni; rivolgiti a fonti ufficiali o a un consulente abilitato.