
Finanzen im Griff: So organisieren Sie Ihr Geld mit 20 und 30
Finanzen organisieren leicht gemacht: Das 3-Konten-Modell für Ihre 20er und 30er Jahre. Automatisieren Sie Ihre Sparraten und stoppen Sie Mehrausgaben.

Viele Menschen fragen sich: Finanzen organisieren? Geld im Alltag im Griff zu behalten, hat nichts mit mühsamem Kassenbon-Sammeln oder komplizierten Excel-Listen zu tun. Echte finanzielle Gelassenheit entsteht durch ein einfaches, automatisiertes Kontensystem, das Ihr Gehalt am Monatsersten dorthin leitet, wo es gebraucht wird.
Um Ihre Finanzen mit 20 und 30 Jahren erfolgreich zu organisieren, trennen Sie feste Rechnungen strikt von Ihrem täglichen Taschengeld: Nutzen Sie ein Fixkosten-Girokonto für Miete und Verträge, ein separates Konsumkonto mit eigener Karte für Freizeit und Einkäufe sowie ein Tagesgeldkonto als Notgroschen. Wenn alle festen Verpflichtungen und Sparbeträge am Gehaltstag automatisch gebucht werden, können Sie das verbleibende Guthaben auf Ihrem Konsumkonto ohne schlechtes Gewissen und ohne Nachrechnen ausgeben.
Hier ist der 5-Schritte-Plan für Ihr persönliches Kontenmodell:
- Richten Sie das Drei-Konten-Modell ein. Trennen Sie feste Abbuchungen auf einem Hauptkonto von Ihren variablen Freizeitausgaben auf einem Zweitkonto.
- Automatisieren Sie den Sparauftrag am Gehaltstag. Legen Sie einen festen Dauerauftrag auf den ersten Bankarbeitstag nach dem Geldeingang.
- Bauen Sie einen ersten Notgroschen auf. Sparen Sie einen Puffer von einem Monatsbudget auf dem Tagesgeldkonto an, bevor Sie riskante Anlagen tätigen.
- Beseitigen Sie teure Dispokredite sofort. Jeder Euro zur Tilgung von Zinsen über zehn Prozent bringt eine garantierte Rendite.
- Führen Sie einen jährlichen Finanz-Check durch. Prüfen Sie bestehende Versicherungsverträge, kündigen Sie ungenutzte Abos und erhöhen Sie Ihre Sparrate bei jeder Gehaltserhöhung.
Finanzen organisieren: Das Wichtigste in Kürze
- Finanzorganisation gelingt durch klare Kontostrukturen und Automation, nicht durch tägliche Willenskraft.
- Das Drei-Konten-Modell schützt Ihr Miet- und Lebenshaltungsbudget zuverlässig vor spontanen Konsumausgaben.
- Teure Konsumschulden und Dispozinsen vernichten Vermögen schneller, als es jede Geldanlage aufbauen kann.
- Ein Basis-Notgroschen auf einem separaten Tagesgeldkonto ist das Fundament jeder soliden Vermögensbildung.
- Starten Sie frühzeitig mit breit gestreuten, kostengünstigen ETF-Sparplänen für den langfristigen Vermögensaufbau.
Die fünf Bausteine eines funktionierenden Finanzsystems
Klassische Spartipps scheitern häufig an der Realität: Wer jede Kaffeetasse notieren und ein starres Ausgabenkorsett einhalten muss, gibt nach wenigen Wochen frustriert auf. Ein nachhaltiges Geldsystem funktioniert dagegen wie ein verlässliches Leitungsnetz: Sie richten die Verteilung einmal ein und überlassen die Arbeit automatischen Daueraufträgen.
Ein vollständiges persönliches Finanzsystem besteht aus fünf aufeinander aufbauenden Elementen:
- Die Einkommenszentrale: Das Hauptkonto, auf dem Ihr Gehalt oder Honorar eingeht.
- Die feste Existenzsicherung: Feste Lebenshaltungskosten wie Miete, Strom, Lebensmittel, Nahverkehr und Pflichtversicherungen.
- Der Sicherheits-Puffer: Eine liquide Rücklage auf dem Tagesgeldkonto für unerwartete Reparaturen und Übergangsphasen.
- Schuldenabbau und Vermögensaufbau: Die zügige Rückzahlung teurer Kredite gefolgt von automatisierten Wertpapiersparplänen.
- Freies Konsumbudget: Das Guthaben für Restaurantbesuche, Hobbys, Urlaub und persönliche Wünsche ohne Rechtfertigung.
Richten Sie Ihre Konten ein: Fixkosten, Konsum und Rücklagen
Laut Erhebungen der Deutschen Bundesbank und der OECD zur finanziellen Bildung verfügen rund 48 % der unter 35-Jährigen in Deutschland über keine ausreichenden Ersparnisse, um Fixkosten von mehr als zwei Monaten ohne Erwerbseinkommen zu bestreiten.
Der häufigste Grund dafür ist die Vermischung aller Geldströme auf einem einzigen Girokonto. Wenn Gehalt, Miete, Wocheneinkauf und Wochenendausflüge über dasselbe Konto laufen, verleitet der scheinbar hohe Kontostand am Monatsanfang zu überhöhten Ausgaben. Gegen Monatsende droht dann der teure Dispositionskredit.
Das Drei-Konten-Modell schafft hier dauerhafte Abhilfe:
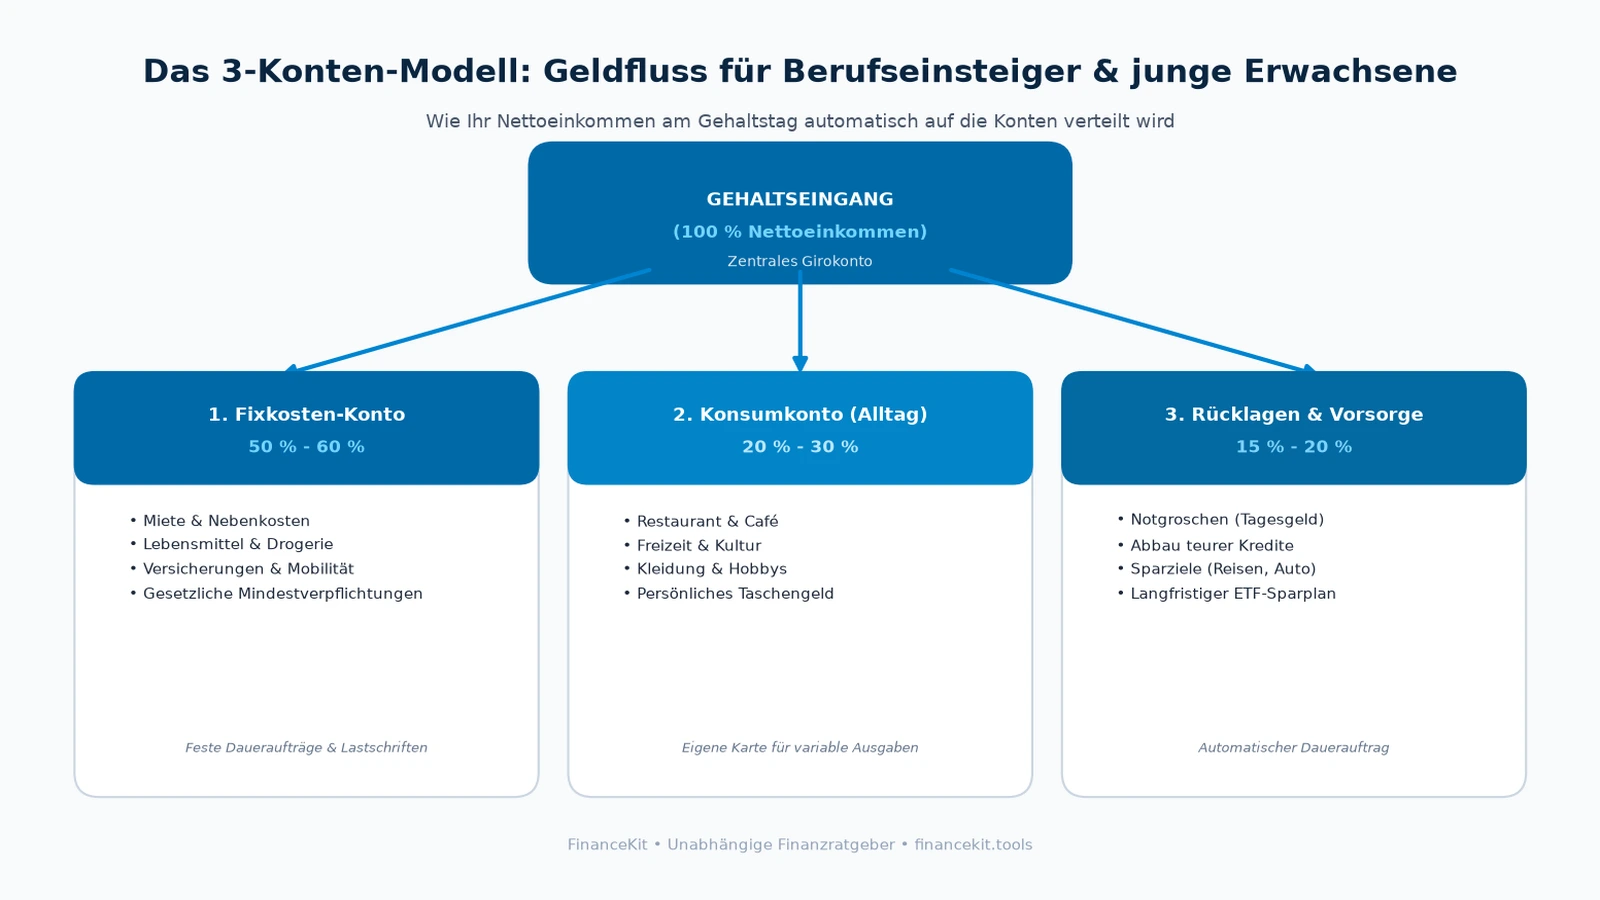
Konto 1: Das Fixkosten-Girokonto
Hier geht Ihr monatliches Gehalt ein. Von diesem Konto gehen ausschließlich die wiederkehrenden, unvermeidbaren Verpflichtungen per Dauerauftrag oder SEPA-Lastschrift ab:
- Miete, Nebenkosten, Heizung und Strom
- Grundnahrungsmittel und Drogerieartikel
- Internet, Mobilfunk und Rundfunkbeitrag
- Haftpflicht-, Berufsunfähigkeits- und Krankenversicherungsbeiträge
- Ticket für den öffentlichen Nahverkehr oder Kfz-Kosten
Addieren Sie alle festen Jahres- und Monatsposten, teilen Sie Jahresbeträge durch zwölf und belassen Sie diesen Gesamtbetrag plus einen kleinen Puffer von fünf Prozent auf diesem Konto. Für dieses Konto tragen Sie keine Debitkarte im Portemonnaie.
Konto 2: Das Konsumkonto für den Alltag
Dies ist Ihr persönliches Taschengeldkonto mit zugehöriger Debitkarte. Jeden Monat überweisen Sie per automatischem Dauerauftrag am Tag nach dem Gehaltseingang Ihr festgelegtes Konsumbudget von Konto 1 auf Konto 2. Davon bezahlen Sie:
- Restaurantbesuche, Lieferdienste und Kaffees
- Kleidung, Shopping und Elektronik
- Kino, Konzerte und Freizeitaktivitäten
- Persönliche Hobbys und Wochenendausflüge
Ist das Konsumkonto am fünfundzwanzigsten des Monats leer, schalten Sie bis zum nächsten Gehaltseingang auf Sparflamme. Ihre Miete und Rechnungen auf Konto 1 sind davon völlig unberührt und sicher bezahlt.
Konto 3: Das Rücklagen-Konto (Tagesgeld)
Ihr Notgroschen und Sparziele gehören auf ein verzinstes Tagesgeldkonto bei einer Bank mit gesetzlicher Einlagensicherung (in der EU bis 100.000 Euro pro Person geschützt). Dieses Konto ist räumlich getrennt, sodass Sie nicht impulsiv darauf zugreifen, im Ernstfall aber innerhalb eines Werktages über Ihr Geld verfügen können.
Die folgende Übersicht verdeutlicht den automatischen Geldfluss im Drei-Konten-Modell:
Wenn Sie ermitteln möchten, wie sich Ihr Nettoeinkommen aktuell auf feste und variable Ausgaben verteilt, nutzen Sie unseren kostenlosen Haushaltsrechner:
Nutzen Sie unseren Haushaltsrechner, um Ihre fixen Kosten, Freizeitbudgets und Sparziele in wenigen Minuten übersichtlich aufzustellen.
Wählen Sie eine Budgetmethode, die zu Ihnen passt
Ein Budget gibt Ihnen die Kontrolle über Ihre Prioritäten, kein Zwangsmittel:
1. Die 50/30/20-Regel
Diese bewährte Richtlinie teilt das Nettoeinkommen in drei Bereiche auf:
- 50 % für Grundbedürfnisse: Wohnen, Energie, Grundnahrungsmittel, Versicherungen.
- 30 % für persönliche Wünsche: Freizeit, Gastronomie, Urlaub und Hobbys.
- 20 % für Rücklagen und Vermögensaufbau: Notgroschen, Sondertilgungen und Altersvorsorge.
In Großstädten mit hohen Mietpreisen liegt der Fixkostenanteil oft bei 55 % bis 60 %. Passen Sie die Quoten flexibel an Ihre Lebenssituation an. Um Ihre persönliche Sparquote zu analysieren, nutzen Sie unseren Sparquoten-Rechner.
2. Das Pay-Yourself-First-Prinzip (Zuerst an sich selbst denken)
Wer keine Lust auf Kategorien hat, wählt das einfachste Modell: Legen Sie fest, wie viel Prozent Sie sparen möchten (beispielsweise 15 % Ihres Nettogehalts). Am Tag des Gehaltseingangs geht dieser Betrag automatisch auf das Tagesgeld- oder Depotkonto. Der verbleibende Rest steht für Fixkosten und Alltag zur freien Verfügung.
3. Rücklagen für unregelmäßige Ausgaben
Jahresbeiträge für Kfz-Versicherungen, Vereine oder Urlaubsausgaben kommen nicht überraschend. Teilen Sie bekannte jährliche Ausgaben durch zwölf und überweisen Sie diesen Betrag monatlich auf ein separates Spartagesgeld, um Nachzahlungs-Schocks zu vermeiden.
Den Notgroschen vor großen Investitionen aufbauen
Ohne einen finanziellen Puffer führt jede unerwartete Autoreparatur oder Zahnarztrechnung unweigerlich in den Dispositionskredit.
Bauen Sie Ihre Sicherheitsreserve in zwei Phasen auf:
- Phase 1: Der Einstiegs-Notgroschen (1.000 Euro bis ein Monatsbedarf). Wie in unserem Leitfaden zum Thema Sparen anfangen beschrieben, verschafft Ihnen dieser erste Betrag die nötige Ruhe, um Konsumschulden anzugehen.
- Phase 2: Der vollwertige Notgroschen (3 bis 6 Monatsausgaben). Nach Tilgung teurer Kredite erweitern Sie den Puffer, um mehrere Monate ohne Einkommen absichern zu können.
Berechnen Sie Ihre individuelle Zielsumme mit unserem Notgroschen-Rechner.
Teure Schulden und Dispozinsen konsequent tilgen
Nach Angaben der Verbraucherzentrale Bundesverband (vzbv) liegt der durchschnittliche Zinssatz für Dispositionskredite bei deutschen Banken und Sparkassen bei über 11 % bis 13 % (Stand: 2026).
Wer sein Girokonto dauerhaft um 2.000 Euro überzieht, zahlt jedes Jahr bis zu 260 Euro reine Zinsen ohne jegliche Tilgung. Keine sichere Geldanlage am Kapitalmarkt bietet verlässlich zweistellige Renditen. Die Tilgung von Dispokrediten und Konsumkrediten hat daher absolute Priorität vor Aktienkäufen.
Nutzen Sie zur Tilgung die Lawinen-Methode (Schulden mit den höchsten Zinsen zuerst tilgen, um Kosten zu minimieren) oder die Schneeball-Methode (kleinste Beträge zuerst tilgen für schnelle Erfolgserlebnisse). Vergleichen Sie Ihre Optionen mit unserem Schulden-Tilgungsrechner.
Langfristig investieren für den Vermögensaufbau
Sobald teure Kredite getilgt sind und der Notgroschen steht, arbeitet der Zinseszins für Sie:
- Breit gestreute Welt-ETFs nutzen: Investieren Sie über kostengünstige ETFs in weltweite Aktienmärkte, statt auf einzelne Trendaktien oder spekulative Krypto-Token zu setzen.
- Sparpläne automatisieren: Richten Sie einen monatlichen ETF-Sparplan ein, der zwei Tage nach dem Gehaltseingang ausgeführt wird.
- Freibeträge ausschöpfen: Nutzen Sie den Sparer-Pauschbetrag (1.000 Euro pro Person) durch einen Freistellungsauftrag bei Ihrer Depotbank, um Kapitalerträge steuerfrei zu vereinnahmen.
Der jährliche Finanz-Check
Nehmen Sie sich einmal im Jahr zwanzig Minuten Zeit für eine Bestandsaufnahme:
- Abos durchforsten: Kündigen Sie Streaming-Dienste, Fitnessstudio-Verträge oder Software, die Sie in den letzten drei Monaten nicht genutzt haben.
- Versicherungen vergleichen: Prüfen Sie Haftpflicht- und Kfz-Tarife auf günstigere Konditionen.
- Gehaltserhöhungen teilen: Wenden Sie die 50-Prozent-Regel an: Die Hälfte jeder Nettoerhöhung fließt in Ihre Sparrate, die andere Hälfte in Ihren Alltag.
- Notgroschen anpassen: Wenn Ihre Miete oder Lebenshaltungskosten gestiegen sind, erhöhen Sie Ihren Zielbetrag auf dem Tagesgeldkonto.
Häufige Fragen
Wie viel Geld sollte man mit 30 Jahren gespart haben?
Als grobe Daumenregel gilt in der Finanzliteratur oft das Äquivalent eines Jahres-Bruttogehalts. In der Praxis hängt dieser Betrag jedoch stark von Ausbildungszeiten, Studienkrediten und regionalen Lebenshaltungskosten ab. Viel wichtiger als eine starre Zahl ist, dass Sie mit 30 Jahren schuldenfrei bei Konsumkrediten sind, einen soliden Notgroschen besitzen und eine automatisierte monatliche Sparquote aufgebaut haben.
Sollte man erst BAföG und Studienkredite tilgen oder anlegen?
Das hängt vom Zinssatz ab. Staatliches BAföG in Deutschland ist zinslos; bei vorzeitiger Rückzahlung in einer Summe gewährt das Bundesverwaltungsamt zudem attraktive Nachlässe. Verzinsliche Studien- oder Ratenkredite mit Zinsen über fünf Prozent sollten Sie vor größeren Börseninvestments zügig tilgen.
Wie organisiere ich meine Finanzen als Selbstständiger oder Freelancer?
Selbstständige benötigen ein separates Geschäftskonto mit Rücklagen-Unterkonten für Umsatzsteuer und Einkommensteuer. Zahlen Sie sich selbst ein festes, gleichbleibendes monatliches Unternehmer-Gehalt auf Ihr privates Fixkosten-Konto aus. In ertragsstarken Monaten füllt sich das Geschäftskonto, um schwächere Auftragsmonate reibungslos auszugleichen.
Was ist der größte Finanzfehler in den Zwanzigern?
Der folgenschwerste Fehler ist die sogenannte Lebensstil-Inflation (Lifestyle Creep) in Verbindung mit Konsumschulden: Steigt das Einkommen nach dem Berufseinstieg, steigen Ausgaben für teurere Wohnungen, Leasingverträge und Restaurantbesuche oft noch schneller. Wer diesen Konsum über Dispokredite finanziert, vergibt die wertvollsten Jahre des Zinseszinseffekts.
Wie viele Bankkonten sind wirklich sinnvoll?
Für die meisten Haushalte ist eine Struktur aus drei bis vier Konten ideal: Ein Girokonto für feste Abbuchungen, ein Zweit-Girokonto mit Debitkarte für den Alltag und ein verzinstes Tagesgeldkonto für Rücklagen und Notgroschen. Diese Aufteilung schafft maximale Transparenz bei minimalem Verwaltungsaufwand.
Der nächste Schritt
Warten Sie nicht auf den perfekten Moment oder das nächste Kalenderjahr. Öffnen Sie jetzt Ihre Banking-App und richten Sie einen automatischen Dauerauftrag über zehn Prozent Ihres nächsten Gehaltseingangs auf ein separates Tagesgeldkonto ein. Mit dieser einzigen Aktion legen Sie das Fundament für Ihre dauerhafte finanzielle Unabhängigkeit.
Praxis-Fallstudie: Das 3-Konten-Modell bei 2.800 Euro Nettoeinkommen
Um zu verstehen, wie das Kontenmodell in der Realität funktioniert, betrachten wir eine vollzeitbeschäftigte Person mit einem monatlichen Nettoeinkommen von 2.800 Euro:
- Konto 1: Das Fixkostenkonto (50 % = 1.400 €) – Warmmiete: 850 € – Strom, Internet, Mobilfunk: 120 € – Versicherungen (Haftpflicht, Berufsunfähigkeit): 80 € – Dauerauftrag für jährliche Zahlungen (GEZ, Kfz-Steuer): 50 € – Mobilität (Deutschlandticket oder Tanken): 100 € – Lebensmittel-Basiseinkauf: 200 €
- Konto 2: Das Sparkonto (20 % = 560 €) – Dauerauftrag auf das Tagesgeldkonto (Notgroschen): 260 € – Automatischer ETF-Sparplan am Monatsersten: 300 €
- Konto 3: Das Alltagskonto mit Debitkarte (30 % = 840 €) – Restaurantbesuche, Hobbys, Kleidung und Freizeit. – Steht der Saldo am Monatsende auf 15 Euro, ist das völlig in Ordnung: Sie haben Ihre Sparziele bereits am Monatsersten automatisch erreicht und dürfen dieses Geld mit gutem Gewissen ausgeben.
Rücklagen für unregelmäßige Ausgaben (Sinking Funds)
Einer der häufigsten Gründe für das Scheitern von Haushaltsplänen sind vorhersehbare, aber unregelmäßige Ausgaben wie Kfz-Reparaturen, Urlaub oder Nachzahlungen für Nebenkosten.
Richten Sie hierfür gezielte „Sinking Funds“ (zweckgebundene Spartöpfe) auf Unterkonten Ihres Tagesgelds ein. Teilen Sie die erwarteten Jahreskosten durch 12 und überweisen Sie diesen Betrag jeden Monat per Dauerauftrag. Tritt die Ausgabe ein, bezahlen Sie diese ohne Stress und ohne Ihren Notgroschen anzugreifen.
Das 3-Konten-Modell in der Praxis: Daueraufträge automatisieren
Um die 50/30/20-Regel ohne täglichen Rechenaufwand durchzuhalten, empfiehlt sich ein automatisiertes Mehrkontensystem: 1. Gehaltseingangskonto (Fixkosten): Hier landen am Monatsanfang alle Einnahmen. Miete, Strom, Internet, Versicherungen und Abonnements werden per Dauerauftrag oder Lastschrift direkt von diesem Konto bedient. 2. Konsumkonto (Freizeit & Alltag): Überweisen Sie per Dauerauftrag am 1. jedes Monats genau Ihre 30 % für persönliche Wünsche und flexible Ausgaben (Lebensmittel, Gastronomie, Hobbys). Ist die Debitkarte leer, wird bis zum Monatsende nichts mehr gekauft. 3. Vermögenskonto (Sparen & Investieren): Genau 20 % fließen am Tag nach dem Gehaltseingang automatisch auf Ihr Tagesgeldkonto (für den Notgroschen) oder in Ihren ETF-Sparplan. Wer zuerst sich selbst bezahlt, spart dauerhaft ohne Verzichtsschmerz.
Quellen
Faktencheck am 28. September 2026 anhand der unten aufgeführten Quellen.
- Deutsche Bundesbank: Studien zur finanziellen Bildung und Vermögensbildung junger Erwachsener in Deutschland. https://www.bundesbank.de/de/statistiken/geld-und-kapitalmaerkte/zinssaetze-und-renditende/statistiken/geld-und-kapitalmaerkte/zinssaetze-und-renditende/statistiken/geld-und-kapitalmaerkte/zinssaetze-und-renditende/bundesbank/forschung/finanzielle-bildung
- Verbraucherzentrale Bundesverband (vzbv): Ratgeber zur Kontoführung, Dispozinsen und Haushaltsplanung. https://www.verbraucherzentrale.de/wissen/geld-versicherungen/sparen-und-anlegen/tagesgeld-und-festgeld-sichere-geldanlagen-im-vergleich-10777wissen/geld-versicherungen/sparen-und-anlegen/tagesgeld-und-festgeld-sichere-geldanlagen-im-vergleich-10777wissen/geld-versicherungen/sparen-und-anlegen/tagesgeld-und-festgeld-sichere-geldanlagen-im-vergleich-10777wissen/geld-versicherungen/sparen-und-anlegen/kontenmodell-ordnung-fuer-ihre-finanzen
- OECD/INFE: International Survey of Adult Financial Literacy (Länderbericht Deutschland). https://www.oecd.org/financial/education/oecd-infe-2023-international-survey-of-adult-financial-literacy.htm
- BaFin (Bundesanstalt für Finanzdienstleistungsaufsicht): Verbraucherschutz und Einlagensicherung in Deutschland. https://www.bafin.de/DE/Verbraucher/Bank/Produkte/Tagesgeld_Festgeld/tagesgeld_festgeld_node.htmlDE/Verbraucher/Bank/Produkte/Tagesgeld_Festgeld/tagesgeld_festgeld_node.htmlDE/Verbraucher/Bank/Produkte/Tagesgeld_Festgeld/tagesgeld_festgeld_node.htmlDE/Verbraucher/Finanzwissen/finanzwissen_node.html
Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine Finanz-, Anlage-, Steuer- oder Rechtsberatung dar. Gesetze und Konditionen ändern sich; prüfen Sie offizielle Quellen oder konsultieren Sie einen qualifizierten Berater.