
Die erste Immobilie kaufen: Checkliste Schritt für Schritt
Die erste Immobilie kaufen: Der vollständige Finanz-Leitfaden für Nebenkosten, Eigenkapital, Notar und die optimale Vorbereitung auf den Bankkredit.


Viele Menschen fragen sich: erste Immobilie kaufen? Der Kauf der ersten eigenen Wohnung oder des ersten Hauses ist für die meisten Menschen das größte finanzielle Vorhaben ihres Lebens. Gleichzeitig ist es eine zutiefst emotionale Entscheidung. Das birgt Risiken: Zu viele Kaufinteressenten fixieren sich ausschließlich auf Grundrisse, Lage und die reine Kaltmiete im Vergleich zur monatlichen Kreditrate.
Die finanzielle Realität eines Immobilienkaufs reicht jedoch weit über den reinen Kaufpreis hinaus. Zwischen Grunderwerbsteuer, Notargebühren, Maklerprovisionen und zukünftigen Instandhaltungskosten können unvorhergesehene Ausgaben den Traum vom Eigenheim schnell in eine erhebliche Belastungsprobe verwandeln.
Nach Erhebungen der Verbraucherzentralen und der Bundesbank unterschätzen Erstkäufer regelmäßig die Kaufnebenkosten, die je nach Bundesland zwischen 8 und 12 Prozent des Kaufpreises zusätzlich verschlingen.
Um diesen Prozess souverän und sicher zu steuern, benötigen Sie eine praxiserprobte finanzielle Checkliste, bevor Sie einen Notarvertrag unterzeichnen.
Wichtige Erkenntnisse
- Kaufnebenkosten realistisch einplanen: Halten Sie 8 bis 12 Prozent des Kaufpreises rein für Nebenkosten (Grunderwerbsteuer, Notar, Grundbuch, Makler) als bares Eigenkapital bereit.
- Die 35-Prozent-Regel beachten: Die monatliche Gesamtrate für Zins und Tilgung sollte maximal 35 Prozent Ihres Haushaltsnettoeinkommens betragen.
- Echte Finanzierungsbestätigung einholen: Eine verbindliche Bankzusage verschafft Ihnen bei Verkäufern den entscheidenden Vorteil gegenüber unverbindlichen Online-Rechnern.
- Rücklagen nicht aufbrauchen: Behalten Sie neben dem Eigenkapital mindestens 3 bis 6 Monatsausgaben als Notgroschen auf dem Tagesgeldkonto.
- Instandhaltungsrücklage bilden: Kalkulieren Sie ab Tag eins mit mindestens 1 bis 2 Euro pro Quadratmeter monatlich für laufende Reparaturen.
Erste immobilie kaufen: Phase 1: Die finanzielle Basis prüfen (12 bis 24 Monate vor dem Kauf)
Eine solide Baufinanzierung beginnt lange vor der ersten Besichtigung. Kreditinstitute prüfen Ihre Bonität bis ins kleinste Detail:
1. Schufa-Auskunft und Bonität optimieren
Banken vergeben die besten Zinskonditionen nur an Kunden mit einwandfreier Bonität. Fordern Sie Ihre kostenlose Schufa-Selbstauskunft an und lassen Sie veraltete oder fehlerhafte Einträge sofort löschen. Vermeiden Sie in den zwölf Monaten vor dem Kreditantrag den Abschluss neuer Konsumkredite oder Ratenzahlungen.
2. Bestehende Konsumschulden tilgen
Sollten Sie noch Dispokredite oder Ratenkredite bedienen, bauen Sie diese vorab konsequent ab. Wie das am besten gelingt, erfahren Sie in unserem Ratgeber raus aus den Schulden. Jede bestehende monatliche Zahlungsverpflichtung verringert Ihren maximalen Kreditrahmen bei der Baufinanzierung.
3. Sichere Einkommensverhältnisse nachweisen
Banken verlangen in der Regel unbefristete Arbeitsverhältnisse außerhalb der Probezeit. Selbstständige und Freiberufler müssen lückenlose Steuerbescheide und Bilanzen der letzten zwei bis drei Jahre vorlegen.
Phase 2: Das tatsächlich benötigte Eigenkapital ermitteln
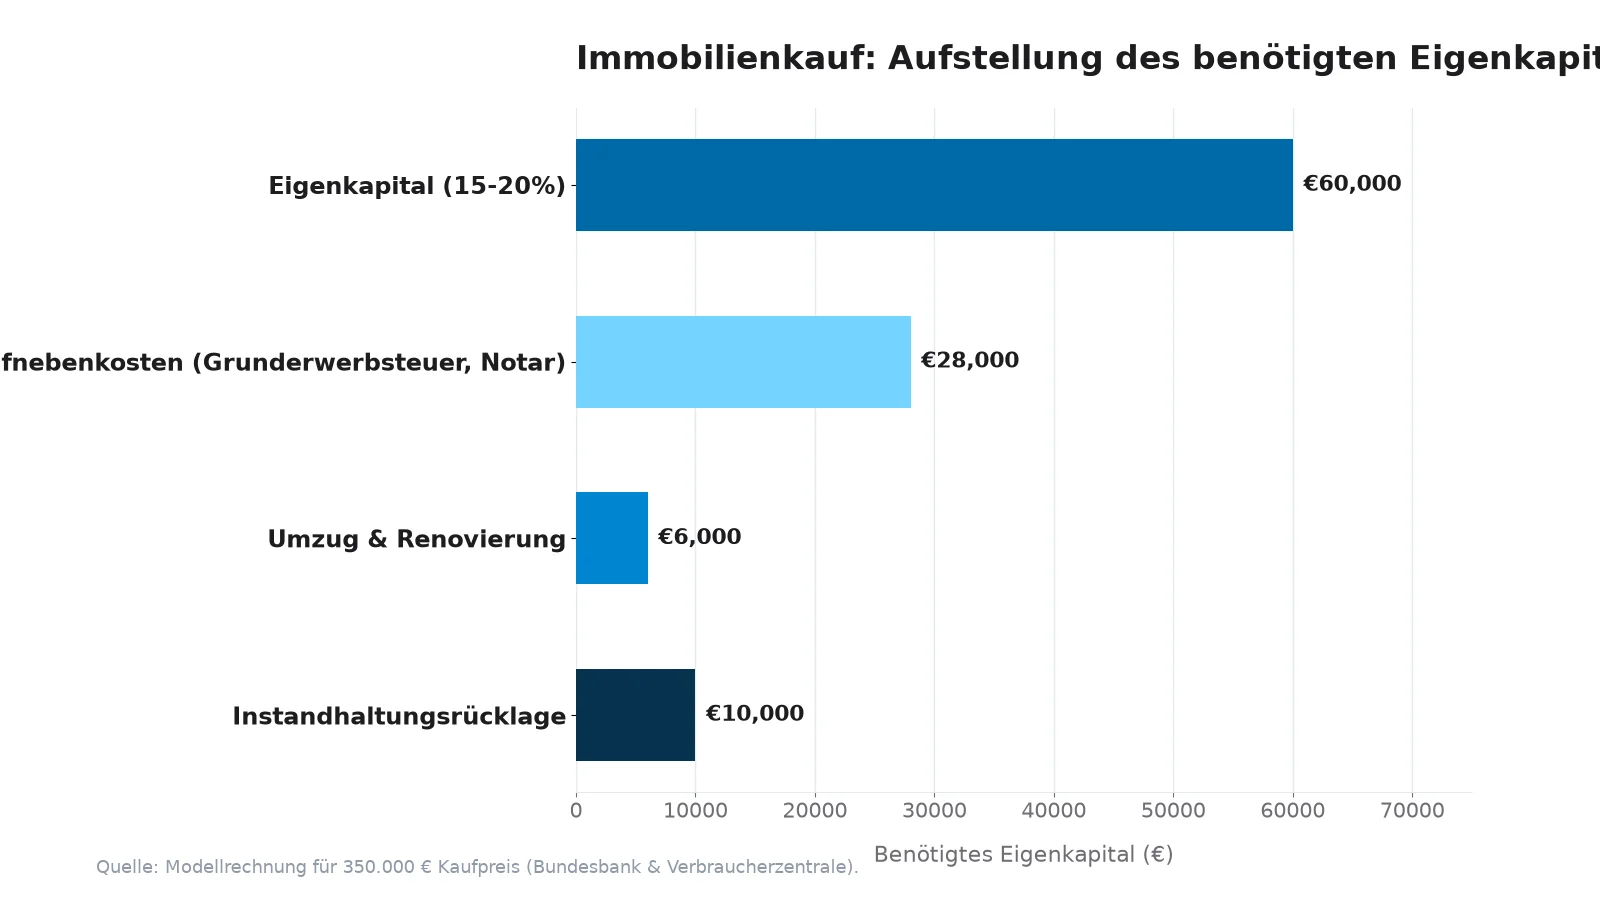
Der häufigste Fehler von Erstkäufern besteht in der Annahme, das Eigenkapital diene allein der Reduzierung des Darlehens. In Wahrheit benötigen Sie drei getrennte Kapitaltöpfe:
- Reines Eigenkapital für den Kaufpreis: Ideal sind 15 bis 20 Prozent des Kaufpreises, um die Zinsen spürbar zu senken und einen gesunden Beleihungsauslauf zu erreichen.
- Kaufnebenkosten (Bargeld zwingend erforderlich): Notar- und Grundbuchkosten (ca. 1,5 bis 2 %), Grunderwerbsteuer (je nach Bundesland 3,5 bis 6,5 %) und eventuelle Maklercourtage (bis zu 3,57 % Käuferanteil). Diese Kosten können fast nie über den regulären Kredit finanziert werden.
- Puffer für Umzug, Renovierung und Notfälle: Einbauküche, Bodenbeläge, Umzugsunternehmen und ein unberührter Notgroschen für Unvorhergesehenes.
Phase 3: Wie viel Immobilie können Sie sich wirklich leisten?
Verlassen Sie sich nicht blind auf die maximale Kreditsumme, die Ihnen ein Bankberater anbietet. Banken berechnen ihr eigenes Kreditausfallrisiko, berücksichtigen jedoch nicht Ihre persönlichen Lebensziele wie Urlaube, Hobbys oder Altersvorsorge.
Nutzen Sie als Faustformel:
- Monatliche Belastungsgrenze: Warmmiete bzw. Zins, Tilgung und Hausgeld dürfen zusammen keinesfalls mehr als 35 Prozent des monatlichen Haushaltsnettoeinkommens ausmachen.
- Anfängliche Tilgung: Wählen Sie eine Tilgungsrate von mindestens 2 bis 3 Prozent, um das Darlehen in einem überschaubaren Zeitraum von 25 bis 30 Jahren vollständig zurückzuzahlen.
- Lange Zinsbindung: In Zeiten schwankender Zinsen schützt eine Zinsfestschreibung von 10, 15 oder 20 Jahren vor dem Risiko steigender Anschlussfinanzierungen.
Nutzen Sie unseren kostenlosen Sparziel-Rechner oder den Budgetplaner, um Ihren persönlichen monatlichen Sparplan für das Eigenkapital exakt zu berechnen.
Phase 4: Vom Finanzierungszertifikat zum Notartermin
Sobald Ihr Eigenkapitalplan steht, gehen Sie die Immobiliensuche strukturiert an:
1. Holen Sie eine Finanzierungsbestätigung ein
Lassen Sie sich von Ihrer Bank oder einem unabhängigen Baufinanzierungsberater ein Vorab-Zertifikat über Ihren Finanzierungsrahmen ausstellen. Das signalisiert Maklern und Verkäufern, dass Sie zahlungsfähig sind, und sichert Ihnen Besichtigungstermine vor Mitbewerbern.
2. Objektprüfung und Bausubstanz
Kaufen Sie niemals eine Immobilie, ohne die Protokolle der Eigentümerversammlungen der letzten drei Jahre, den Wirtschaftsplan und den Energieausweis gründlich geprüft zu haben. Bei älteren Häusern empfiehlt sich die Hinzuziehung eines unabhängigen Bausachverständigen vor Kaufpreisverhandlung.
3. Notarvertrag gründlich prüfen
Der Notar ist gesetzlich verpflichtet, beiden Parteien den Vertragsentwurf mindestens 14 Tage vor Beurkundung zur Verfügung zu stellen. Nutzen Sie diese Frist, um Unklarheiten zur Gewährleistung, Lastenfreiheit im Grundbuch und Zahlungsfälligkeiten zu klären.
Phase 5: Laufende Kosten als Eigentümer
Mit der Schlüsselübergabe beginnt die Phase der langfristigen Bewirtschaftung:
Die Instandhaltungsrücklage
Als Eigentümer haftet man für Dach, Heizung, Rohre und Fenster selbst. Als Faustregel gilt: Legen Sie jährlich rund 1 bis 1,5 Prozent des Immobilienwertes (oder 1 bis 2 Euro pro Quadratmeter monatlich) auf ein separates Instandhaltungskonto.
Organisieren Sie diese laufenden Kosten mit dem Drei-Konten-Modell aus unserem Ratgeber zur Finanzorganisation, damit Hausgeld, Grundsteuer und Darlehensraten vollautomatisch abgewickelt werden.
Häufig gestellte Fragen
Ist eine 100-Prozent-Finanzierung ohne Eigenkapital ratsam?
In der Regel nicht. Banken verlangen bei Vollfinanzierungen deutliche Zinsaufschläge. Zudem müssen Sie die Kaufnebenkosten (Notar, Steuern) in fast jedem Fall aus eigener Tasche bezahlen, da diese keinen bleibenden Sachwert für die Bank darstellen.
Wie viel Zinsbindung sollte ich wählen?
Für Erstkäufer empfiehlt sich meist eine Zinsbindung von 10 bis 15 Jahren. Das bietet langfristige Planungssicherheit für die Haushaltskasse.
Was gehört alles zu den Kaufnebenkosten?
Zu den unvermeidbaren Kaufnebenkosten zählen die Grunderwerbsteuer (3,5 bis 6,5 Prozent), Notar- und Grundbuchgebühren (ca. 1,5 bis 2 Prozent) sowie bei Vermittlung durch einen Makler die anteilige Maklerprovision (bis zu 3,57 Prozent inkl. MwSt.).
Was passiert, wenn die Zinsen nach Ablauf der Zinsbindung steigen?
Nach Ablauf der Zinsfestschreibung verhandeln Sie eine Anschlussfinanzierung für die verbleibende Restschuld. Je höher Ihre anfängliche Tilgung war, desto geringer ist das Restschuldfinanzierungsrisiko.
Der nächste konkrete Schritt
Eröffnen Sie noch heute ein separates Unterkonto namens „Immobilien-Eigenkapital“. Berechnen Sie Ihre Zielsumme für Nebenkosten und Eigenkapital und richten Sie einen festen Dauerauftrag am Tag nach dem Gehaltseingang ein.
Checkliste für die Objektbesichtigung und Bausubstanz
Kaufen Sie eine Immobilie niemals nur nach optischem Eindruck. Nehmen Sie bei der zweiten Besichtigung einen unabhängigen Bausachverständigen mit und prüfen Sie folgende Kernbereiche:
- Feuchtigkeit und Schimmel: Prüfen Sie Kelleraußenwände, Sockelleisten und Fensterlaibungen mit einem kapazitiven Feuchtigkeitsmessgerät. Muffiger Geruch deutet auf mangelhafte Drainage oder undichte Horizontalsperren hin.
- Dachstuhl und Dämmung: Liegen das Baujahr und der Dämmstandard des Dachs im energetischen Soll? Ein ungedämmtes Dach verursacht immense Heizkosten und erfordert mittelfristig Sanierungsinvestitionen von 30.000 bis 60.000 Euro.
- Heizungsanlage und Energieausweis: Erfüllt die Heizung die Vorgaben des Gebäudeenergiegesetzes (GEG)? Ältere Öl- und Gaskessel müssen nach 30 Jahren oft zwingend ausgetauscht werden.
- Elektrik und Rohrleitungen: Bei Gebäuden vor 1975 drohen alte Bleirohre oder zweiadrige Elektroinstallationen ohne FI-Schutzschalter, deren Erneuerung tiefgreifende Stemmarbeiten erfordert.
Die Finanzierungsklausel im Kaufvertrag
Unterschreiben Sie vor dem Notartermin niemals eine unwiderrufliche Kaufabsichtserklärung oder Reservierungsvereinbarung ohne schriftliche Finanzierungszusage Ihrer Bank.
Lassen Sie sich vorab eine verbindliche Finanzierungsbestätigung (Zusage der Darlehensbereitschaft) ausstellen. So vermeiden Sie Schadensersatzforderungen des Verkäufers, falls die Kreditprüfung im letzten Moment scheitern sollte.
Vollständige Übersicht der Kaufnebenkosten in Deutschland
Beim Immobilienkauf reicht das Eigenkapital für den reinen Kaufpreis bei weitem nicht aus. In Deutschland müssen Sie mit Nebenkosten zwischen 9 % und 15 % des Kaufpreises rechnen, die von Banken in der Regel nicht finanziert werden und aus reinem Eigenkapital bezahlt werden müssen:
- Grunderwerbsteuer (3,5 % bis 6,5 %): Die Grunderwerbsteuer ist reine Ländersache und wird unmittelbar nach der notariellen Beurkundung fällig. Während Bayern 3,5 % erhebt, verlangen Bundesländer wie Nordrhein-Westfalen, Brandenburg, Saarland, Schleswig-Holstein und Thüringen den Höchstsatz von 6,5 %. Bei einer Immobilie für 400.000 Euro macht allein diese Steuer zwischen 14.000 und 26.000 Euro aus.
- Notar- und Grundbuchkosten (ca. 1,5 % bis 2,0 %): Der Notar beurkundet den Kaufvertrag, veranlasst die Auflassungsvormerkung im Grundbuch, holt die Genehmigungen ein und überwacht die Kaufpreisfälligkeit. Das Grundbuchamt stellt gesonderte Gebühren für die Eintragung der Eigentumsübertragung und der Grundschuld in Rechnung.
- Maklerprovision (bis zu 3,57 % inkl. MwSt. für den Käufer): Seit der gesetzlichen Neuregelung (§ 656c BGB) gilt beim Kauf von Einfamilienhäusern und Eigentumswohnungen das Halbteilungsprogramm: Die Maklerprovision wird zwischen Käufer und Verkäufer paritätisch aufgeteilt (jeweils maximal 3,57 % brutto).
- Gutachter und Sachverständige (ca. 800 bis 2.500 Euro): Ein Baugutachter prüft vor Vertragsunterzeichnung Baumängel, Feuchtigkeitsschäden und Sanierungsstau. Diese Ausgabe spart im Zweifel fünfstellige Sanierungsüberraschungen.
- Modernisierungs- und Umzugspuffer (mindestens 5.000 bis 15.000 Euro): Malerarbeiten, neue Böden oder unvorhergesehene Elektroinstallationen vor dem Einzug.
Praxis-Berechnung: Was ein 350.000-Euro-Kauf wirklich erfordert
Betrachten wir ein konkretes Rechenbeispiel für den Erwerb einer Eigentumswohnung in Nordrhein-Westfalen (Grunderwerbsteuer 6,5 %):
- Kaufpreis der Wohnung: 350.000 €
- Grunderwerbsteuer (6,5 %): 22.750 €
- Notar- und Grundbuchgebühren (ca. 1,8 %): 6.300 €
- Maklerprovision (3,57 %): 12.495 €
- Gesamte Kaufnebenkosten: 41.545 € (ca. 11,87 % des Kaufpreises)
Wenn Sie eine solide Finanzierung mit 20 % Eigenkapital auf den Kaufpreis anstreben:
- Eigenkapitalanteil (20 %): 70.000 €
- Eigenkapital für Nebenkosten: 41.545 €
- Benötigtes Barvermögen bei Notartermin: 111.545 €
- Verbleibende Darlehenssumme: 280.000 €
Bei einem angenommenen Zinssatz von 3,7 % und einer anfänglichen Tilgung von 2,0 % beträgt die monatliche Annuitätenrate:
- Zins und Tilgung (5,7 % p. a.): 1.330 € pro Monat.
- Hausgeld und Instandhaltungsrücklage: ca. 350 € pro Monat.
- Rücklage für Wohnungsreparaturen (1 %-Regel): ca. 150 € pro Monat.
- Tatsächliche monatliche Gesamtbelastung: ca. 1.830 € pro Monat.
Die goldene Tragbarkeitsregel und Zinsbindungsfristen
Banken prüfen vor der Kreditzusage Ihre nachhaltige Haushaltsrechnung. Die wichtigste Faustformel lautet: Die gesamte monatliche Kreditrate sollte inklusive Nebenkosten und Hausgeld keinesfalls 35 % bis maximal 40 % Ihres monatlichen Nettohaushaltseinkommens übersteigen.
Wählen Sie bei der Zinsbindung mindestens eine Festschreibung von 10, besser 15 Jahren. Nach 10 Jahren haben Sie gemäß § 489 Abs. 1 Nr. 2 BGB ohnehin ein gesetzliches Sonderkündigungsrecht mit einer Frist von sechs Monaten, falls die Zinsen gesunken sein sollten. Vereinbaren Sie außerdem vertraglich die Möglichkeit kostenloser Sondertilgungen (üblich sind 5 % pro Jahr) und einen mindestens ein- bis zweimaligen kostenfreien Tilgungssatzwechsel während der Laufzeit.
Zinsbindung und Sondertilgung: Festzins versus variables Darlehen
Die Wahl der Zinsfestschreibung entscheidet maßgeblich über Ihre finanzielle Planungssicherheit:
- 10 versus 15 oder 20 Jahre Zinsbindung: In Niedrigzinsphasen empfiehlt sich stets eine möglichst lange Zinsbindung (15 bis 20 Jahre). Bei einem Zinsniveau von über 3,5 % bietet eine 10-jährige Zinsbindung mehr Flexibilität, um bei künftig sinkenden Bauzinsen umzuschulden. Gemäß § 489 Abs. 1 Nr. 2 BGB steht Ihnen nach 10 Jahren ohnehin ein gesetzliches Sonderkündigungsrecht mit 6-monatiger Frist zu, ohne jegliche Vorfälligkeitsentschädigung.
- Kostenlose Sondertilgungsrechte: Vereinbaren Sie immer ein jährliches Sondertilgungsrecht von mindestens 5 % der ursprünglichen Darlehenssumme. Wenn Sie Weihnachtsgeld, Bonuszahlungen oder Erbschaften erhalten, können Sie damit die Restschuld vorzeitig reduzieren und tausende Euro an Zinskosten sparen.
- Tilgungssatzwechsel: Achten Sie darauf, dass der Vertrag mindestens ein- bis zweimal einen kostenfreien Wechsel des anfänglichen Tilgungssatzes (z. B. zwischen 1,5 % und 3,0 %) während der Sollzinsbindung erlaubt. So können Sie Ihre monatliche Belastung flexibel an veränderte Lebensumstände wie Elternzeit oder Jobwechsel anpassen.
Energetische Sanierungspflichten nach dem Gebäudeenergiegesetz (GEG)
Beim Kauf eines bestehenden Gebäudes verpflichtet das Gebäudeenergiegesetz (GEG) neue Eigentümer zu konkreten Nachrüstungen innerhalb von zwei Jahren nach Eigentumsübergang: 1. Dämmung der obersten Geschossdecke (§ 47 GEG): Nicht gedämmte oberste Geschossdecken zu unbeheizten Dachräumen müssen so gedämmt werden, dass der Wärmedurchgangskoeffizient höchstens 0,24 W/(m²K) beträgt. 2. Dämmung von Rohrleitungen (§ 69 GEG): Bisher ungedämmte zugängliche Heizungs- und Warmwasserrohre in unbeheizten Räumen (z. B. im Keller) müssen gedämmt werden. 3. Austausch alter Heizkessel (§ 72 GEG): Standard- und Konstanttemperaturkessel, die mit flüssigen oder gasförmigen Brennstoffen betrieben werden und älter als 30 Jahre sind, dürfen in der Regel nicht weiterbetrieben werden (ausgenommen sind Niedertemperatur- und Brennwertkessel). Kalkulieren Sie für diese gesetzlichen Sanierungsmaßnahmen vorab ein Budget von 15.000 bis 35.000 Euro ein oder nutzen Sie geförderte KfW-Kredite (z. B. KfW 261).
Bereitstellungszinsen und zeitlicher Baufinanzierungsablauf
Verzögert sich die Auszahlung des Darlehens (beispielsweise beim Kauf von einem Bauträger nach Baufortschritt oder bei langwierigen Genehmigungsverfahren), verlangen Banken ab einem vertraglich vereinbarten Zeitpunkt sogenannte Bereitstellungszinsen (üblich sind 0,25 % pro Monat bzw. 3,0 % p. a. auf den noch nicht abgerufenen Darlehensbetrag). Achten Sie bei Vertragsabschluss darauf, eine möglichst lange bereitstellungszinsfreie Zeit von mindestens 12, besser 18 bis 24 Monaten zu vereinbaren.
Quellen
Faktencheck am 28. September 2026 anhand der unten aufgeführten Quellen.
- Deutsche Bundesbank: Monatsberichte zur Wohnimmobilienfinanzierung und Zinsentwicklung. https://www.bundesbank.de/de/statistiken/geld-und-kapitalmaerkte/zinssaetze-und-renditende/statistiken/geld-und-kapitalmaerkte/zinssaetze-und-renditende/statistiken/geld-und-kapitalmaerkte/zinssaetze-und-renditen
- Verbraucherzentrale Bundesverband (vzbv): Baufinanzierung, Kaufnebenkosten und Fallstricke beim Immobilienkauf. https://www.verbraucherzentrale.de/wissen/geld-versicherungen/sparen-und-anlegen/tagesgeld-und-festgeld-sichere-geldanlagen-im-vergleich-10777wissen/geld-versicherungen/sparen-und-anlegen/tagesgeld-und-festgeld-sichere-geldanlagen-im-vergleich-10777wissen/geld-versicherungen/sparen-und-anlegen/tagesgeld-und-festgeld-sichere-geldanlagen-im-vergleich-10777wissen/geld-versicherungen/bau-und-immobilienkauf
- Bundesministerium der Finanzen (BMF): Grunderwerbsteuersätze der Bundesländer im Überblick. https://www.bundesfinanzministerium.de/Content/DE/Gesetzestexte/Gesetze_Gesetzesvorhaben/Abteilungen/Abteilung_VII/18_WP/2015-06-03-EinSiG/0-Gesetz.htmlContent/DE/Gesetzestexte/Gesetze_Gesetzesvorhaben/Abteilungen/Abteilung_VII/18_WP/2015-06-03-EinSiG/0-Gesetz.htmlContent/DE/Gesetzestexte/Gesetze_Gesetzesvorhaben/Abteilungen/Abteilung_VII/18_WP/2015-06-03-EinSiG/0-Gesetz.html
- Bundesnotarkammer (BNotK): Kostenordnung und Leitfaden für Immobilienkaufverträge. https://www.notar.de/
Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine Finanz-, Anlage-, Steuer- oder Rechtsberatung dar. Gesetze und Konditionen ändern sich; prüfen Sie offizielle Quellen oder konsultieren Sie einen qualifizierten Berater.