
Comprare la prima casa: passaggi e checklist finanziaria
Guida per comprare la prima casa: calcola imposte di registro, costi notarili, anticipo minimo e requisiti per ottenere il mutuo bancario ideale.


In molti si chiedono: comprare la prima casa? L’acquisto della prima casa è, per la quasi totalità delle persone, la scelta economica più rilevante della vita. È anche un passo intriso di emozioni, fattore che rischia di offuscare la lucidità nei calcoli. Troppi acquirenti si limitano a consultare gli annunci immobiliari, innamorandosi delle planimetrie e calcolando la sola rata del mutuo su simulatori generici.
La realtà dell’acquisto di un immobile va ben oltre il prezzo di vendita pattuito. Tra imposte di registro, parcelle notarili, spese di agenzia, perizia e futura manutenzione, i costi imprevisti possono trasformare rapidamente un grande traguardo in una pesante fonte di stress.
Secondo i criteri prudenziali della Banca d’Italia e degli istituti di credito, le banche concedono solitamente fino all’80 per cento del valore di perizia dell’immobile, lasciando a carico dell’acquirente il restante 20 per cento di anticipo, oltre a un ulteriore 8-10 per cento destinato alle spese di compravendita.
Per affrontare l’acquisto della tua prima casa con assoluta sicurezza, segui questa checklist finanziaria dettagliata prima di firmare qualsiasi proposta d’acquisto.
Punti chiave
- Calcola un 30 per cento di liquidità complessiva : Oltre al 20 per cento di anticipo non coperto dal mutuo, serve circa un 8-10 per cento per notaio, agenzia e imposte.
- Rispetta la soglia del 30-35 per cento : La rata del mutuo non dovrebbe mai eccedere un terzo del reddito netto mensile del nucleo familiare.
- Richiedi una predelibera bancaria : Ottenere un parere di fattibilità dalla banca prima di visitare gli immobili ti rende un acquirente forte e credibile.
- Non azzerare i risparmi : Conserva sempre sul conto corrente o di deposito un fondo di sicurezza pari a 3-6 mesi di spese dopo il rogito notarile.
- Pianifica la manutenzione ordinaria : Metti da parte ogni anno circa l’1 per cento del valore dell’immobile per le spese condominiali e le riparazioni domestiche.
Comprare la prima casa: Fase 1: Sistemare la propria situazione contabile (12-24 mesi prima)
La preparazione del mutuo comincia ben prima di entrare nella prima agenzia immobiliare:
1. Verifica la tua reputazione creditizia
Gli istituti di credito consultano la banca dati della CRIF e della Centrale dei Rischi della Banca d’Italia. Assicurati di non avere rate scoperte o ritardi nei pagamenti ed evita di richiedere finanziamenti personali o acquisti a rate nell’anno precedente la domanda di mutuo.
2. Estingui i finanziamenti in corso
Se hai prestiti personali o carte revolving aperte, chiudili in anticipo seguendo le strategie illustrate nella nostra guida su come uscire dai debiti. Ogni finanziamento aperto diminuisce l’importo massimo del mutuo che la banca può erogarti.
3. Dimostra stabilità lavorativa
Un contratto di lavoro a tempo indeterminato con superamento del periodo di prova rappresenta la condizione preferenziale per le banche. Per i lavoratori autonomi e i liberi professionisti è richiesta la presentazione dei modelli unici delle ultime due annualità.
Fase 2: Il calcolo dell’esborso reale di capitale
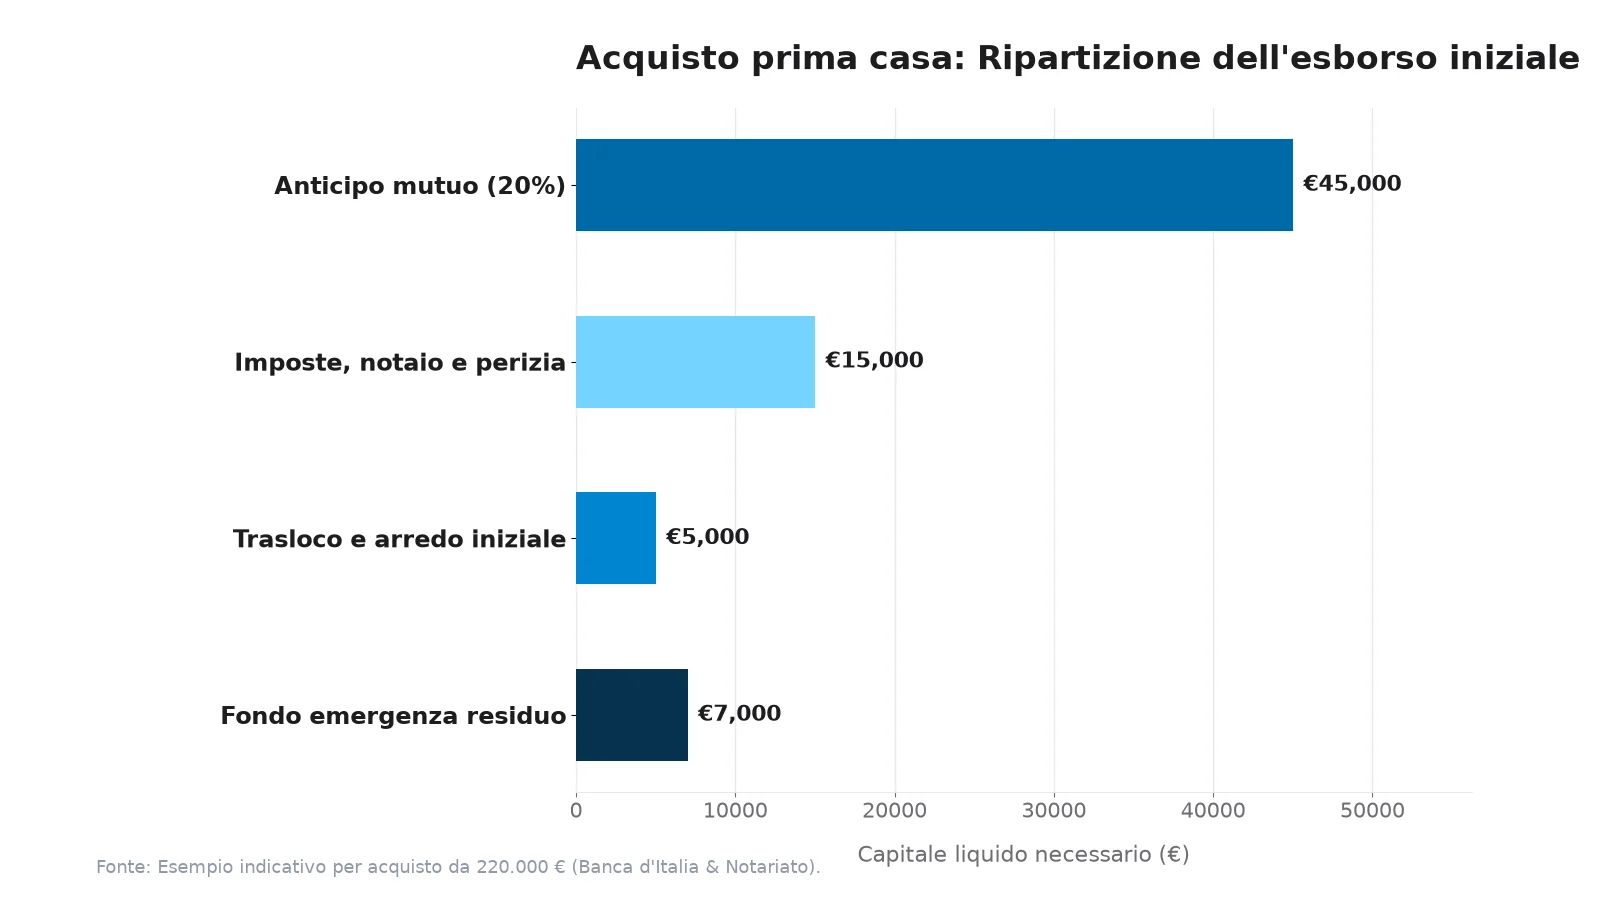
L’errore più comune dei giovani acquirenti è credere che l’anticipo serva solo a ridurre il capitale preso a prestito. In realtà occorre disporre di tre riserve di denaro distinte:
- L’anticipo sul prezzo (20%): Con un mutuo standard all’80 per cento, il 20 per cento del valore pattuito deve essere versato come capitale proprio.
- Spese accessorie e imposte (8-10%): Imposta di registro agevolata prima casa (2% sul valore catastale tra privati, oppure IVA al 4% se si acquista da impresa costruttrice), imposte ipotecarie e catastali fisse, onorario del notaio per l’atto di compravendita e l’atto di mutuo, e compenso dell’agenzia immobiliare.
- Fondo trasloco e imprevisti: Costi per l’attivazione delle utenze, piccoli lavori di tinteggiatura o arredamento iniziale e una riserva di emergenza che deve rimanere intatta.
Fase 3: Quanto puoi permetterti di spendere davvero?
Non affidarti ciecamente all’importo massimo deliberabile dalla banca. L’istituto tutela il proprio credito, ma non si preoccupa delle tue vacanze, dei tuoi svaghi o dei tuoi progetti futuri:
- Rapporto rata-reddito (30-35%): La rata mensile del mutuo non dovrebbe superare il 30-35 per cento del tuo stipendio netto mensile.
- Tasso fisso vs variabile: Per chi acquista la prima casa e cerca serenità per i successivi 20 o 30 anni, il mutuo a tasso fisso garantisce rate immutate nel tempo contro i rialzi del costo del denaro.
Verifica la sostenibilità del tuo piano di accumulo con il nostro calcolatore obiettivo di risparmio per stabilire tappe di risparmio concrete.
Fase 4: Dalla proposta d’acquisto al rogito
Quando individui l’immobile giusto, muoviti con rigore formale:
1. Richiedi la visura catastale e ipotecaria
Prima di sottoscrivere una proposta, verifica che sull’immobile non gravino ipoteche giudiziarie, pignoramenti o difformità urbanistiche ed edilizie non sanate.
2. Controlla le spese condominiali deliberate
Fatti consegnare dall’amministratore un’attestazione di regolarità dei pagamenti del venditore e i verbali delle assemblee dell’ultimo biennio per escludere spese straordinarie deliberate a tuo carico.
3. Inserisci la clausola sospensiva di mutuo
Nel modulo di proposta d’acquisto o nel contratto preliminare (compromesso), pretendi l’inserimento della condizione sospensiva legata all’ottenimento del mutuo: se la banca nega il finanziamento, avrai diritto alla restituzione integrale della caparra versata.
Fase 5: I costi ricorrenti del proprietario di casa
Diventare proprietari comporta nuove voci di costo ordinarie nel bilancio personale:
Manutenzione e spese di gestione
Oltre al mutuo, dovrai sostenere le spese condominiali ordinarie, la tassa sui rifiuti (TARI) e la manutenzione ordinaria degli impianti. È buona norma destinare circa l’1 per cento del valore della casa all’anno a un fondo per la cura dell’immobile.
Gestisci queste scadenze adottando il sistema a tre conti spiegato nella nostra guida su come gestire i soldi per automatizzare i pagamenti senza pensieri.
Domande frequenti
Esistono agevolazioni per gli acquirenti under 36?
Sì, in Italia opera il Fondo di Garanzia Prima Casa gestito da Consap, che consente a giovani con specifici requisiti ISEE di ottenere garanzie statali per accedere a mutui fino al 100 per cento del valore dell’immobile.
Cos’è la perizia bancaria e perché è decisiva?
La perizia è la stima del valore di mercato dell’immobile redatta da un tecnico incaricato dalla banca. Se il perito valuta la casa meno del prezzo concordato con il venditore, l’importo massimo finanziato dalla banca sarà inferiore al previsto.
Qual è la differenza tra proposta d’acquisto e rogito?
La proposta d’acquisto (che diventa compromesso all’accettazione) è un impegno vincolante preliminare; il rogito è l’atto notarile definitivo con cui si trasferisce formalmente la proprietà e si stipula il mutuo.
Il prossimo passo concreto
Apri oggi un conto deposito denominato “Anticipo Casa”. Fissa il capitale target da raggiungere e programma un bonifico ricorrente automatico il giorno successivo all’accredito dello stipendio per costruire il tuo obiettivo mese dopo mese.
Spese notarili, imposte e perizia in Italia
Il budget totale per l’acquisto della prima casa deve comprendere le spese accessorie, che variano sensibilmente se si acquista da un privato o da un’impresa costruttrice:
- Imposta di registro prima casa (acquisto da privato): Si applica l’aliquota agevolata del 2 % sul valore catastale dell’immobile (prezzo-valore), notevolmente inferiore rispetto al 9 % ordinario, oltre a imposta ipotecaria e catastale fisse di 50 euro ciascuna.
- Acquisto da impresa costruttrice con IVA: Si versa l’IVA agevolata al 4 % sul prezzo reale di vendita, oltre a imposta di registro, ipotecaria e catastale fisse di 200 euro ciascuna.
- Onorario del notaio: Comprende la redazione dell’atto di compravendita e dell’atto di mutuo ipotecario, oscillando solitamente tra i 2.500 e i 4.500 euro totali a seconda del valore degli atti.
- Costi accessori del mutuo: Comprendono l’imposta sostitutiva agevolata (pari allo 0,25 % dell’importo erogato per la prima casa anziché il 2 %), le spese di perizia tecnica dell’immobile (300-500 euro) e le spese di istruttoria bancaria.
Checklist di sopralluogo tecnico dell’immobile
Non fermarti all’estetica durante il sopralluogo. Prima di formulare una proposta irrevocabile d’acquisto, esegui una verifica approfondita:
- Conformità urbanistica e catastale: È il punto più critico. Richiedi al venditore la relazione tecnica integrata (RTI) redatta da un geometra o architetto abilitato per attestare che la planimetria depositata in catasto corrisponda esattamente allo stato di fatto e ai titoli edilizi comunali autorizzati.
- Delibere e spese condominiali straordinarie: Richiedi all’amministratore di condominio una dichiarazione liberatoria sulle spese ordinarie pregresse e i verbali delle ultime due assemblee per verificare che non siano state deliberate spese straordinarie (facciate, tetto, centrale termica).
- Impianti a norma e certificazione energetica (APE): Verifica la presenza della dichiarazione di conformità degli impianti elettrico e idro-termo-sanitario (D.M. 37/08) e l’indice di prestazione energetica.
- Ispezione ipotecaria: Assicurati tramite il notaio che sull’immobile non gravino ipoteche giudiziali, pignoramenti o servitù passive pregiudizievoli.
La clausola di salvaguardia del mutuo nella proposta
Inserisci sempre nella proposta d’acquisto la clausola subordinata all’approvazione del mutuo bancario.
In questo modo, l’efficacia del contratto resta sospesa fino alla delibera reddituale e peritale positiva dell’istituto di credito. In caso di mancata concessione del mutuo entro il termine stabilito, l’assegno lasciato a titolo di caparra confirmatoria ti verrà restituito senza alcuna penalità.
Dettaglio completo delle spese accessorie e imposte per la prima casa in Italia
Quando si acquista un immobile residenziale in Italia, le spese accessorie rappresentano un importo non trascurabile che l’istituto bancario non include nel mutuo e che deve essere liquidato direttamente dall’acquirente:
- Imposta di registro (2 % prima casa): Se si acquista da un privato, l’imposta di registro si applica con l’agevolazione «prima casa» al 2 % del valore catastale rivalutato dell’immobile (principio del prezzo-valore), non sul prezzo effettivo di compravendita dichiarato in atto. A ciò si aggiungono le imposte ipotecaria e catastale fisse di 50 euro ciascuna. Se invece si acquista da costruttore o impresa edile entro 5 anni dai lavori, si applica l’IVA agevolata al 4 % sul prezzo effettivo, oltre a tre imposte fisse da 200 euro ciascuna.
- Onorario del notaio: Il notaio stipula due distinti atti pubblici: il rogito di compravendita e l’atto di mutuo bancario. L’onorario complessivo oscilla mediamente tra 2.500 e 4.500 euro a seconda della complessità delle visure e del valore dell’operazione.
- Provvigione dell’agenzia immobiliare: Il compenso per la mediazione oscilla abitualmente tra il 3 % e il 4 % del prezzo di vendita pattuito, a cui si deve aggiungere l’IVA di legge al 22 %.
- Spese di istruttoria e perizia del mutuo: La banca addebita costi di istruttoria (tra 500 e 1.500 euro) e l’onorario del perito tecnico incaricato della stima dell’immobile (tra 300 e 500 euro).
- Imposta sostitutiva sul mutuo: Per la prima casa è fissata allo 0,25 % dell’importo erogato (sale al 2,00 % in caso di seconda casa).
Simulazione pratica: Compra di un appartamento di 250 000 euro
Ipotizziamo l’acquisto di una prima casa da privato del valore di 250.000 euro (valore catastale 85.000 euro):
- Prezzo d’acquisto pattuito: 250.000 €
- Imposta di registro prima casa (2 % su valore catastale): 1.700 €
- Imposte fisse ipotecaria e catastale: 100 €
- Parcella notarile (rogito + mutuo): 3.500 €
- Provvigione agenzia immobiliare (3 % + IVA): 9.150 €
- Perizia e istruttoria bancaria: 1.000 €
- Imposta sostitutiva mutuo (0,25 % su 200.000 €): 500 €
- Totale spese accessorie di chiusura: 15.950 €
Struttura finanziaria dell’operazione con il 20 % di anticipo:
- Anticipo (20 %): 50.000 €
- Spese accessorie complessive: 15.950 €
- Liquidità totale necessaria sul conto: 65.950 €
- Importo del mutuo erogato: 200.000 €
Con un mutuo a tasso fisso a 25 anni al 3,30 %:
- Rata mensile di rimborso: 980 € al mese.
- Polizze assicurative casa e vita: 50 € al mese.
- Spese condominiali ordinarie: 80 € al mese.
- Costo mensile effettivo della proprietà: 1.110 € al mese.
Secondo i criteri prudenziali della Banca d’Italia e degli istituti di credito, il rapporto rata-reddito non dovrebbe mai eccedere la soglia del 30-35 % del reddito netto mensile documentabile del nucleo familiare.
Tasso fisso versus tasso variabile e surroga del mutuo in Italia
La scelta della tipologia di tasso d’interesse determina la prevedibilità delle tue uscite mensili nel corso dei decenni:
- Mutuo a tasso fisso (IRS): Fissa la rata per tutta la durata del contratto. È la soluzione ideale per chi ha un reddito fisso e non vuole esporsi alle oscillazioni dei mercati monetari europei.
- Mutuo a tasso variabile (Euribor): La rata varia periodicamente in funzione dell’andamento dell’Euribor a 1 o 3 mesi. Nei periodi di rialzo dei tassi da parte della BCE, la rata può subire incrementi considerevoli, mettendo a rischio il bilancio familiare.
- La portabilità o surroga del mutuo (Legge Bersani): In Italia la surroga del mutuo è totalmente gratuita per legge. La nuova banca non può addebitare spese di istruttoria, perizia o imposte per il trasferimento del debito residuo. Questo consente di rinegoziare condizioni più favorevoli in qualunque momento della vita del finanziamento.
Fonti
Verificato il 28 settembre 2026 sulle fonti sotto indicate.
- Banca d’Italia: Guide pratiche sul mutuo per la casa e trasparenza delle condizioni bancarie. https://www.bancaditalia.it/compiti/vigilanza/tutela-clientela/index.htmlcompiti/vigilanza/tutela-clientela/index.htmlcompiti/vigilanza/tutela-clientela/index.html
- Consiglio Nazionale del Notariato: Guide per il cittadino sull’acquisto della prima casa e mutui ipotecari. https://www.notariato.it/
- Agenzia delle Entrate: Agevolazioni prima casa, imposta di registro e detrazione interessi passivi. https://www.agenziaentrate.gov.it/
- Consap: Fondo di Garanzia per la prima casa e criteri di accesso. https://www.consap.it/
Questo articolo ha scopo puramente informativo e non rappresenta una consulenza finanziaria, fiscale o legale. Le normative e le condizioni cambiano; consultare le fonti ufficiali o un professionista qualificato prima di prendere decisioni.