
Comprar tu primera vivienda: pasos y checklist financiero
Guía para comprar primera vivienda con éxito: calcula gastos de notaría, ITP regional, entrada mínima y condiciones de hipoteca paso a paso.


Muchas personas se preguntan: ¿comprar primera vivienda? Comprar una primera vivienda es, con toda probabilidad, la mayor decisión económica a la que te enfrentarás en la vida. También es un proyecto cargado de ilusión personal, lo que a menudo propicia errores de cálculo. Muchos compradores primerizos cometen la imprudencia de fijarse únicamente en el precio publicado en los portales inmobiliarios y en la cuota simulada a tipo fijo.
La realidad económica de convertirse en propietario va mucho más allá del precio pactado con el vendedor. Entre impuestos de transmisiones patrimoniales, aranceles notariales, tasación obligatoria y gastos de mudanza, los costes iniciales pueden sobrepasar con creces tus previsiones si no planificas con rigor.
De acuerdo con las recomendaciones del Banco de España, los bancos no suelen financiar más del 80 por ciento del valor de tasación o compraventa de una vivienda habitual. Esto exige que el comprador aporte de sus propios ahorros el 20 por ciento restante más un 10 por ciento adicional para sufragar impuestos y gastos asociados.
Para afrontar este hito con total seguridad, te presentamos una lista de verificación paso a paso que debes completar antes de firmar cualquier contrato de arras.
Comprar primera vivienda: Puntos clave
- Calcula el 30 por ciento de ahorro previo : Necesitarás un 20 por ciento para la entrada que no cubre el banco y aproximadamente un 10 por ciento extra para impuestos y notaría.
- Respeta la regla del 30 al 35 por ciento : La cuota mensual de tu hipoteca no debe superar un tercio de los ingresos netos demostrables de tu unidad familiar.
- Consigue una preaprobación formal : Acude a las entidades bancarias antes de buscar piso para conocer tu límite real de crédito y negociar sin prisas.
- Mantén tu colchón intacto : Nunca dejes tu cuenta de ahorro a cero; reserva de 3 a 6 meses de gastos corrientes para imprevistos tras la firma.
- Prevé los costes de mantenimiento : Reserva entre el 1 y el 2 por ciento del valor del inmueble cada año para reparaciones, comunidad e IBI.
Fase 1: Poner en orden tus finanzas personales (12 a 24 meses antes)
La preparación de una hipoteca comienza mucho antes de acudir a las visitas de inmuebles:
1. Cuida tu historial de solvencia
Las entidades bancarias consultan la base de datos de la CIRBE (Central de Información de Riesgos del Banco de España) y ficheros como ASNEF. Asegúrate de no figurar en ningún registro de morosidad y evita financiar caprichos de consumo en el año previo a solicitar la hipoteca.
2. Liquida deudas pendientes
Si tienes préstamos personales o pagos aplazados de tarjetas, cancélalos antes de pedir financiación hipotecaria siguiendo las pautas de nuestra guía sobre cómo salir de deudas. Cada cuota mensual que pagas por otros conceptos resta margen directo a tu futura hipoteca.
3. Acredita estabilidad laboral
Para los bancos, contar con contratos indefinidos con antigüedad demostrable o tener plaza de funcionario sigue siendo la carta de presentación más valorada. En el caso de trabajadores autónomos, se exigirá la presentación de las declaraciones de IRPF y los pagos fraccionados de IVA de los dos últimos ejercicios completos.
Fase 2: El desglose real del capital necesario
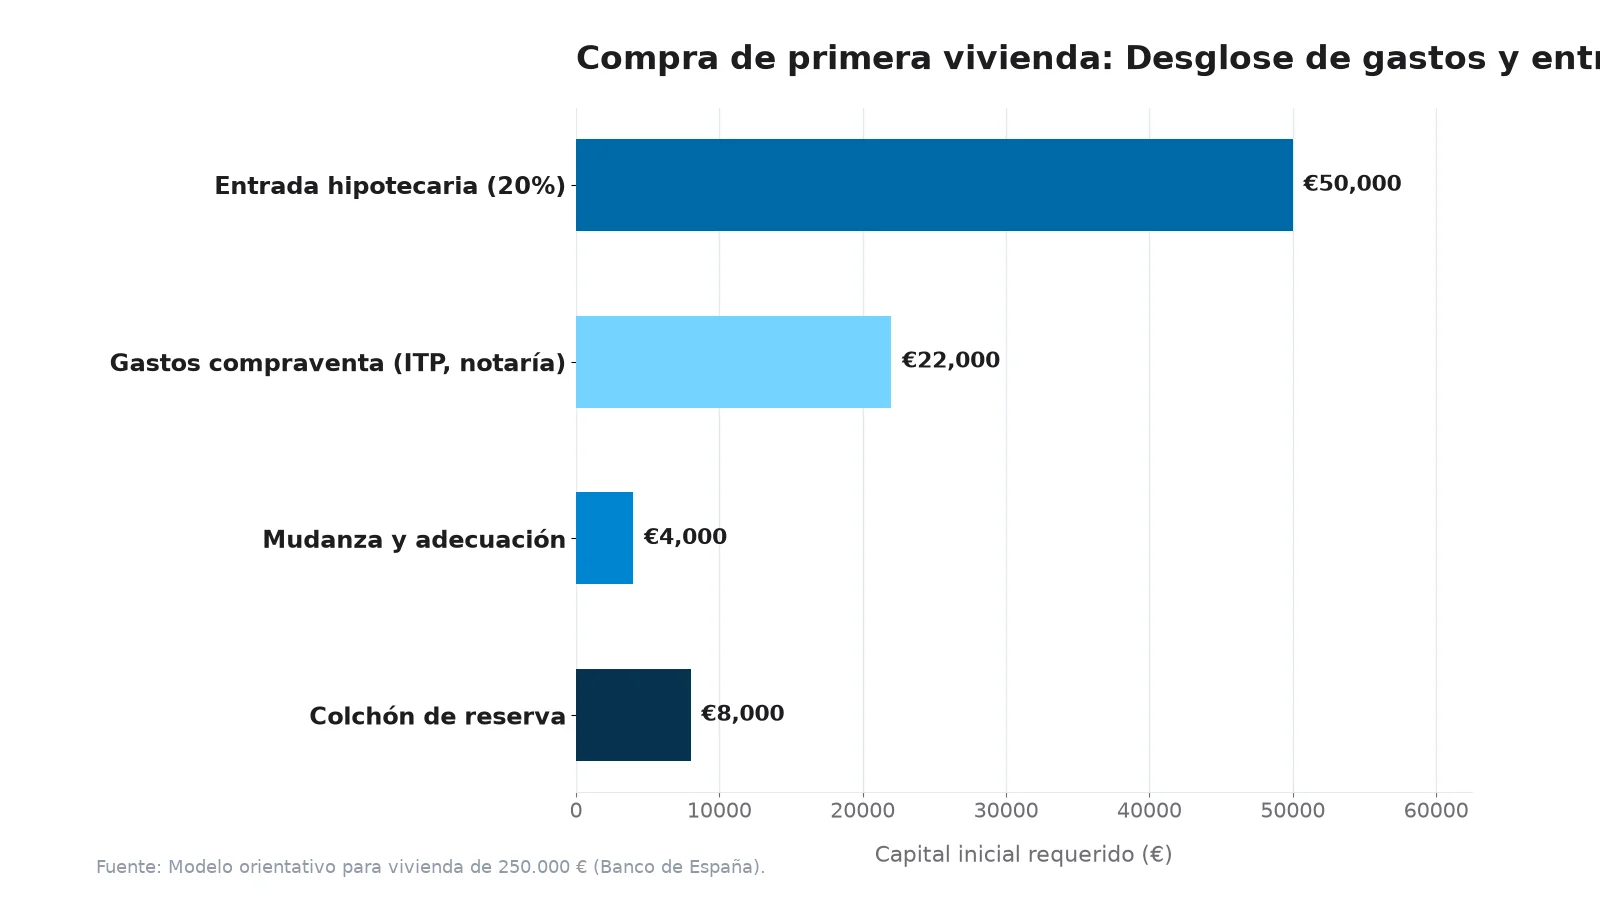
El error más común entre los jóvenes compradores es pensar que basta con ahorrar el dinero de la entrada. La realidad exige disponer de tres fondos de liquidez diferenciados:
- La entrada hipotecaria (20%): Al conceder la banca habitualmente el 80% del menor valor entre compra y tasación, debes disponer en mano del 20% del importe.
- Impuestos y gastos de compraventa (10% a 12%): Impuesto de Transmisiones Patrimoniales (ITP en segunda mano, del 6% al 10% según comunidad autónoma) o IVA (10% en obra nueva) más Actos Jurídicos Documentados (AJD), honorarios de notaría, registro de la propiedad y tasación homologada.
- Fondo de adecuación y mudanza: Gastos derivados de transporte, altas de suministros (luz, agua, gas), pequeñas mejoras iniciales y tu fondo de reserva personal.
Fase 3: ¿Cuánto puedes permitirte realmente gastar?
No bases tu presupuesto en la cantidad máxima que el banco esté dispuesto a prestarte. La entidad mide su riesgo, pero no asume tus planes de ocio, proyectos familiares o metas de jubilación:
- Límite de endeudamiento (35%): El pago conjunto de la cuota hipotecaria y el resto de deudas mensuales no debe sobrepasar el 35 por ciento de los ingresos netos del hogar.
- Tipo fijo frente a tipo variable: Para un comprador novel que busca tranquilidad a largo plazo, una hipoteca a tipo fijo blinda la cuota contra las oscilaciones del euríbor.
Planifica tu ritmo de ahorro mediante nuestra calculadora de objetivo de ahorro para fijar metas realistas mes a mes.
Fase 4: Desde la señal de arras hasta la firma en notaría
Cuando encuentres el inmueble adecuado, procede con máxima cautela técnica:
1. Pide una Nota Simple en el Registro de la Propiedad
Antes de transferir un solo euro como señal, comprueba quién es el titular legal de la vivienda y cerciórate de que el piso está libre de cargas hipotecarias, embargos o servidumbres.
2. Revisa las actas de la comunidad y el IBI
Solicita al administrador de fincas un certificado que acredite que la vivienda está al corriente de pago de gastos de comunidad y comprueba el último recibo del Impuesto sobre Bienes Inmuebles (IBI) para evitar sorpresas desagradables.
3. El contrato de arras con cláusula hipotecaria
Al firmar el contrato de arras penitenciales, incluye expresamente una cláusula que condicione la compraventa a la concesión definitiva de la hipoteca, de modo que recuperes tu depósito si los bancos deniegan la operación.
Fase 5: Los gastos corrientes de ser propietario
Recibir las llaves abre una nueva etapa con gastos fijos anuales obligatorios:
Impuestos y mantenimiento
Como propietario tendrás que pagar periódicamente el IBI, la tasa de basuras, la cuota de la comunidad de propietarios y el seguro de hogar. Como regla general, aparta anualmente un 1 por ciento del valor del inmueble para el mantenimiento de calderas, electrodomésticos y conservación general.
Estructura estos pagos mediante el sistema de tres cuentas que explicamos en cómo administrar tu dinero para no sufrir tensiones financieras a final de mes.
Preguntas frecuentes
¿Existen ayudas públicas o avales para jóvenes compradores?
Sí, en España existen avales públicos (como las líneas ICO o los programas autonómicos de avales a la vivienda) diseñados para cubrir hasta el 20 por ciento de la entrada en compradores menores de 35 años, permitiendo hipotecas de hasta el 95 o 100 por ciento del valor.
¿Qué ocurre si la tasación sale por debajo del precio acordado?
Si la vivienda se tasa por un valor inferior al precio acordado con el vendedor, el banco calculará el 80 por ciento sobre el valor tasado, lo que te obligará a aportar más dinero propio para cubrir la diferencia.
¿Son obligatorios los productos vinculados de la hipoteca?
Por ley (Ley de Crédito Inmobiliario de 2019), los bancos no pueden obligarte a contratar seguros o tarjetas para concederte la hipoteca; sin embargo, suelen ofrecer bonificaciones en el tipo de interés a cambio de contratarlos. Comprueba si el ahorro en la cuota compensa el coste de los seguros vinculados.
El siguiente paso práctico
Abre hoy mismo una cuenta de ahorro separada bajo el nombre «Entrada de Vivienda». Fija la cuantía total que necesitas y establece una orden de transferencia automática periódica tras cobrar tu nómina para alimentar tu proyecto mes a mes.
Impuestos y gastos reales en España: el ITP autonómico y la notaría
Al calcular el presupuesto para comprar una vivienda en España, los gastos de formalización añaden entre un 10 % y un 12 % adicional sobre el precio de compra:
- Impuesto de Transmisiones Patrimoniales (ITP) en segunda mano: – El tipo general oscila entre el 6 % y el 10 % según la Comunidad Autónoma (por ejemplo, el 6 % en la Comunidad de Madrid, el 8 % en Andalucía o Baleares, y el 10 % en Cataluña o la Comunidad Valenciana). – Tipos reducidos y particularidades: El País Vasco aplica un tipo muy reducido del 4 % para vivienda habitual. Además, muchas autonomías establecen tipos bonificados (entre el 3 % y el 5 %) para jóvenes compradores (menores de 32 o 35 años), familias numerosas o personas con discapacidad que adquieran su vivienda habitual.
- IVA y Actos Jurídicos Documentados (AJD) en obra nueva: – La vivienda a estrenar tributa al 10 % de IVA (4 % en vivienda de protección oficial de régimen especial). Adicionalmente se abona el gravamen de AJD, que oscila entre el 0,5 % y el 1,5 % según la autonomía.
- Aranceles notariales y Registro de la Propiedad: Regulados por Real Decreto, suponen habitualmente entre 800 y 1.500 euros en función del valor escriturado.
- Tasación oficial y comisión de apertura: La tasación homologada por el Banco de España (entre 300 y 600 euros) determina el valor sobre el que la entidad financiera calculará el 80 % máximo habitual de financiación hipotecaria.
Checklist de inspección de la vivienda antes de firmar las arras
Nunca adquieras un inmueble guiándote únicamente por la primera impresión visual. En la segunda visita, revisa a fondo estos elementos estructurales:
- Estado de las instalaciones comunitarias (ITE/IEE): Solicita la Inspección Técnica del Edificio o el Informe de Evaluación del Edificio. Verifica con el administrador de fincas si existen derramas pendientes o acuerdos para rehabilitar fachadas, tejados o instalar ascensor.
- Humedades, ventilación y aislamiento: Revisa techos bajo cubiertas, zócalos y marcos de ventanas. Un deficiente aislamiento acústico o térmico disparará la factura energética mensual.
- Cargas registrales en la Nota Simple: Pide al Registro de la Propiedad una Nota Simple informativa actualizada para confirmar que la vivienda está libre de hipotecas previas, embargos judiciales o afecciones fiscales.
- Comprobación de la situación urbanística y cédula: Comprueba que la vivienda cuenta con Cédula de Habitabilidad o Licencia de Primera Ocupación y no tiene expedientes sancionadores abiertos en el ayuntamiento.
El contrato de arras y la condición suspensiva de financiación
Al firmar el contrato de arras penitenciales (donde habitualmente se entrega el 10 % del precio como señal), exige incluir una cláusula de condición suspensiva hipotecaria.
Esta salvaguarda garantiza que si tu entidad financiera deniega la concesión del préstamo hipotecario en las condiciones pactadas, el vendedor vendrá obligado a devolverte íntegramente la señal entregada sin penalizaciones.
Desglose pormenorizado de gastos e impuestos en la compra de vivienda en España
La adquisición de un inmueble conlleva una serie de gastos asociados que la entidad bancaria no suele financiar y que deben sufragarse con fondos propios:
- Impuesto sobre Transmisiones Patrimoniales (ITP) en vivienda usada: Oscila entre el 6 % y el 10 % dependiendo de la Comunidad Autónoma. Por ejemplo, en la Comunidad de Madrid el tipo general es del 6 %, mientras que en Cataluña o la Comunidad Valenciana se sitúa en el 10 %. En el País Vasco, el tipo general es del 4 %, con importantes bonificaciones fiscales para menores de 35 años o familias numerosas.
- IVA y Actos Jurídicos Documentados (AJD) en vivienda nueva: Si se adquiere un piso a estrenar de promotora, se abona un 10 % de IVA (4 % en vivienda de protección oficial de régimen especial) más el impuesto de Actos Jurídicos Documentados (entre el 0,5 % y el 1,5 % según la región).
- Aranceles notariales y de Registro de la Propiedad: Regulados por el Real Decreto 1426/1989. Oscilan entre 600 y 1.200 euros para la notaría y entre 400 y 700 euros para el registro de la propiedad.
- Tasación oficial homologada (Banco de España): Antes de aprobar la hipoteca, una sociedad tasadora homologada debe valorar el inmueble. Su coste oscila entre 300 y 550 euros.
- Honorarios de inmobiliaria y gestoría: En alquiler la ley prohíbe repercutirlos al inquilino, pero en compraventa las agencias suelen cobrar entre un 3 % y un 5 % si prestan servicios de intermediación o asesoría personalizada al comprador.
Simulación financiera real: Compra de vivienda de 250 000 euros
Supongamos la compra de una vivienda de segunda mano en Madrid (ITP al 6 %):
- Precio pactado: 250.000 €
- Impuesto de Transmisiones Patrimoniales (6 %) : 15.000 €
- Notaría, Registro y Tasación : 1.800 €
- Total gastos e impuestos de compraventa : 16.800 € (aprox. 6,7 % del precio)
Aportando una entrada del 20 % del valor de compraventa:
- Entrada (20 %) : 50.000 €
- Gastos e impuestos : 16.800 €
- Ahorro líquido imprescindible en el banco : 66.800 €
- Capital del préstamo hipotecario : 200.000 €
Con una hipoteca a tipo fijo a 25 años al 3,25 % de interés:
- Cuota hipotecaria mensual : 975 € al mes.
- Seguros obligatorios vinculados (hogar y vida) : 45 € al mes.
- Cuota de comunidad de propietarios : 90 € al mes.
- IBI mensualizado : 40 € al mes.
- Gasto total mensual en vivienda : 1.150 € al mes.
El Banco de España recomienda que el total de endeudamiento financiero mensual no rebase el 30 % al 35 % de los ingresos netos familiares estables.
Fuentes
Datos verificados el 28 de septiembre de 2026 a partir de las fuentes citadas a continuación.
- Banco de España: Portal del Cliente Bancario sobre préstamos hipotecarios y gastos de formalización. https://clientebancario.bde.es/
- Consejo General del Notariado: Guía práctica para la compra de una vivienda y firma de escrituras. https://www.notariado.org/
- Colegio de Registradores de España: Información registral, notas simples y cargas sobre fincas. https://www.registradores.org/
- Ministerio de Vivienda y Agenda Urbana: Líneas de avales y ayudas para jóvenes en acceso a la vivienda. https://www.mivau.gob.es/
Este artículo se proporciona únicamente con fines informativos y no constituye asesoramiento financiero, fiscal ni legal. Las normativas y condiciones bancarias varían; consulte las fuentes oficiales o a un asesor acreditado antes de tomar decisiones financieras.