
Geld besparen: 20 manieren om elke maand meer over te houden
Praktische geld besparen tips voor het verlagen van vaste lasten: zeg onnodige abonnementen op, bespaar op energie en hou maandelijks meer geld over.

Veel mensen vragen zich af: geld besparen tips? Veel bespaartips klinken als een zware straf: geen koffie meer to-go halen, sociale afspraakjes afzeggen, de verwarming uitzetten en alleen nog maar droge rijst eten.
Financieel psychologen noemen dit een “hongerbudget”. Net als bij een streng crashdieet leidt extreme soberheid al snel tot frustratie. Na een paar weken knakt de zelfbeheersing en verval je in compensatie-aankopen die je portemonnee harder treffen dan voorheen.
Duurzame financiële rust bereik je niet door jezelf een koffietje van drie euro te ontzeggen. Je bereikt het door structurele verspilling aan te pakken: vergeten abonnementen, verouderde verzekeringen en voedsel dat achter in de koelkast ligt te bederven.
Door je vaste lasten en terugkerende contracten kritisch door te lichten, hou je maandelijks 200 tot 400 euro extra over zonder dat je inlevert op woonplezier of levenskwaliteit.
Ontdek hoe je onzichtbare geldlekken dicht, je rekeningen verlaagt en elke maand meer op je rekening overhoudt.
Belangrijkste inzichten
- Pak structurele vaste lasten aan: Een vast contract met 30 euro per maand verlagen scheelt 360 euro per jaar, zonder dat het je dagelijks wilskracht kost.
- Ruim je abonnementen op: Veel mensen onderschatten de totale kosten van hun streamingdiensten en lidmaatschappen. Opzeggen levert direct financiële ademruimte op.
- Benut de overstapbonus: Door jaarlijks je autoverzekering, mobiele abonnement en internetpakket te vergelijken, bespaar je al snel honderden euro’s.
- Stop voedselverspilling: Huishoudens gooien jaarlijks tientallen kilo’s goed eten weg. Een weekmenu met gerichte boodschappenlijst bespaart tot 100 euro per maand.
- Room de besparing direct af: Zodra je een vast abonnement opzegt, verhoog je je automatische spaaropdracht met hetzelfde bedrag, zodat het geld niet stilletjes weglekt.
Geld besparen tips: structureel besparen versus geforceerd beknibbelen
Voor blijvend resultaat moet je onderscheid maken tussen vermoeiende dagelijkse wilskracht en slimme, eenmalige structuurkeuzes:
De ontberingsvalkuil (Vraagt continue wilskracht)
- Etentjes met vrienden weigeren.
- Je schuldig voelen over elke kleine uitgave van een paar euro.
- Rillen van de kou in huis.
- Het gevolg: Mentale vermoeidheid, ontevredenheid en uiteindelijk impulsieve compensatie-aankopen.
De structurele optimalisatie (Eenmalig beslissen, continu profiteren)
- Twee streamingdiensten opzeggen die je al weken niet hebt geopend.
- Overstappen op een sim-only abonnement met behoud van hetzelfde netwerk.
- Je autoverzekering en inboedelpolis opnieuw laten berekenen.
- Het gevolg: Je regelt het eenmalig en de besparing loopt iedere maand vanzelf door, zonder enige moeite.
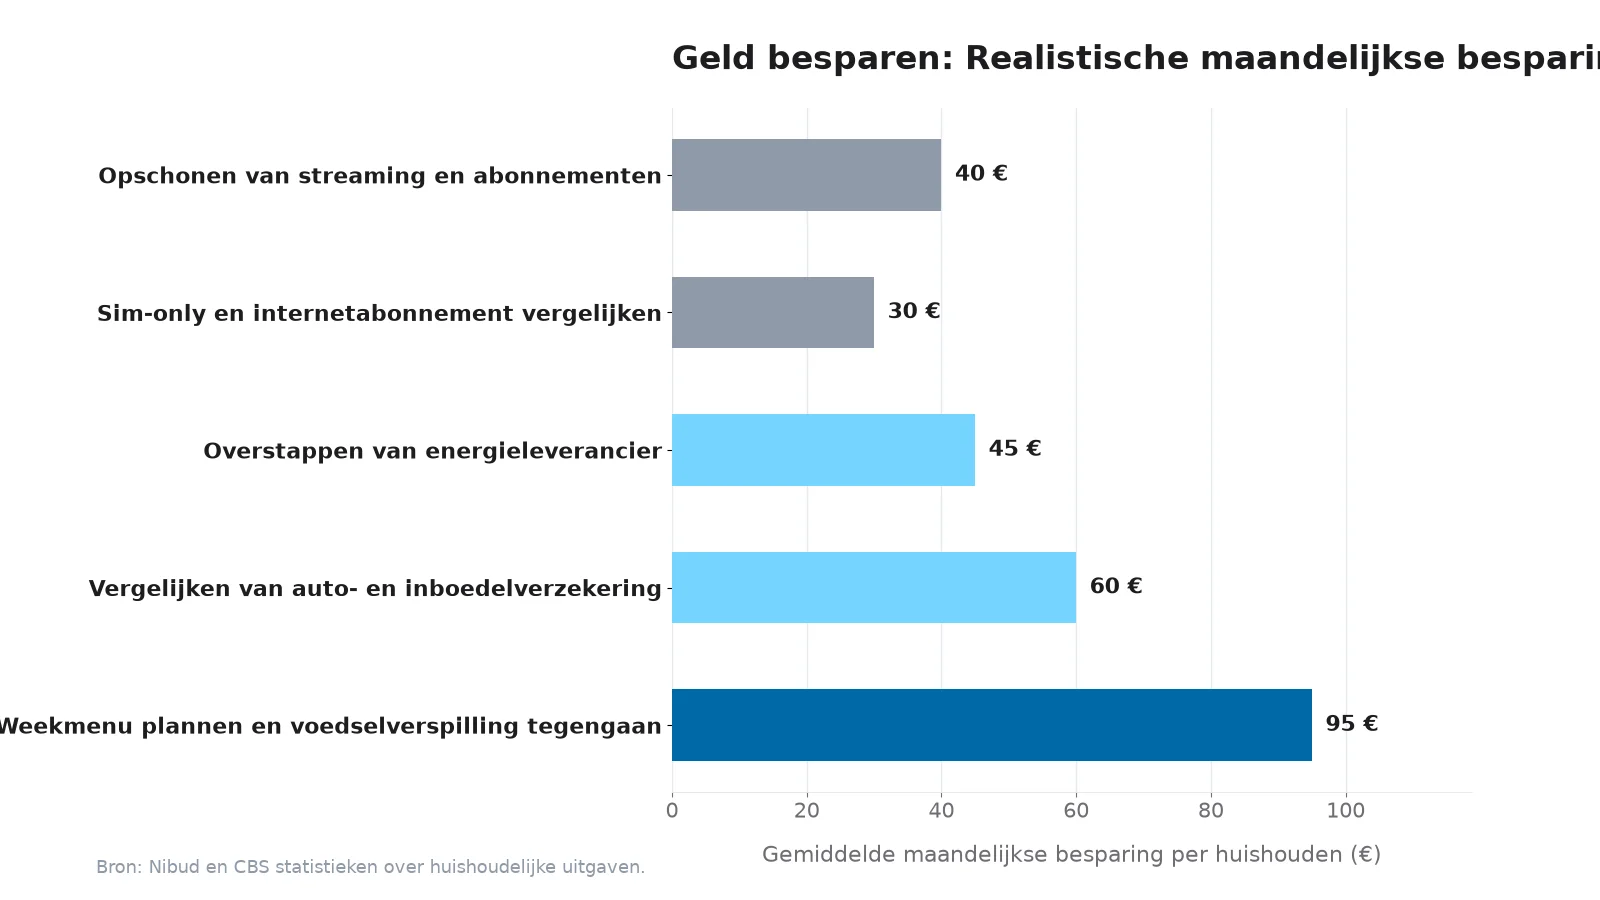
Stap 1: Slapende abonnementen direct beëindigen
Digitale diensten teren op gemak en vergetelheid. Veel consumenten starten een gratis proefperiode en vergeten die vervolgens op te zeggen.
Dankzij de Wet Van Dam mag een abonnement na de eerste vaste contractperiode niet stilzwijgend met een heel jaar worden verlengd en geldt er een wettelijke opzegtermijn van maximaal één maand.
Zo voer je de grote schoonmaak uit:
- Pak de afschriften van de afgelopen 3 maanden erbij: Vertrouw niet op je geheugen. Bekijk alle incasso’s van de afgelopen negentig dagen in je bank-app.
- Markeer alle periodieke incasso’s: Let op streaming video, muziek, cloudopslag, fitness-apps en softwarelicenties.
- Gebruik de 30-dagenregel: Heb je een dienst de afgelopen maand niet gebruikt, zeg hem dan direct op. Mocht je hem toch missen, dan heractiveer je hem binnen één minuut.
- Wissel streamingdiensten af: Neem niet tegelijkertijd Netflix, Disney+ en HBO Max. Kies één platform, kijk wat je wilt zien, zeg het weer op en stap over naar het volgende.
Stap 2: Het overstapvoordeel op contracten en polissen
Bij trouwe klanten kruipen tarieven vaak omhoog, terwijl nieuwe klanten worden binnengehaald met flinke welkomstkortingen.
Een ochtendje offertes vergelijken levert flink geld op:
1. Auto- en schadeverzekeringen
Polissen en premies wijzigen voortdurend, dus vergelijk je autoverzekering en inboedelpolis via onafhankelijke vergelijkingssites. Controleer of je kilometrage nog klopt en pas eventueel je eigen risico aan voor een lagere premie.
2. Mobiel en internet
Is je mobiele telefoon afbetaald? Blijf dan niet hangen in een duur combinatie-abonnement, maar stap over naar een sim-only abonnement. Goedkope aanbieders maken gebruik van dezelfde betrouwbare netwerken voor een fractie van de prijs.
3. Zorgverzekering en energie
- Actie: Controleer ieder jaar in december je zorgverzekering. Heb je die aanvullende tandartsverzekering nog wel nodig? Vergelijk daarnaast regelmatig je energietarief via de vergelijkers van de Consumentenbond of gaslicht.com.
Stap 3: Boodschappen en voedselverspilling aanpakken
Boodschappen vormen een forse variabele hap uit het huishoudbudget. De winst zit hem meestal niet in minder lekker eten, maar in minder eten weggooien.
Volgens het Voedingscentrum belandt er in Nederland gemiddeld ruim dertig kilo eetbaar voedsel per persoon per jaar in de vuilnisbak.
Slimmer omgaan met de supermarkt:
- Kijk eerst in je voorraadkast: Controleer je koelkast en diepvries voordat je boodschappen gaat doen. Bedenk gerechten met wat er al in huis is.
- Wijk niet af van je boodschappenlijst: Supermarkten zijn ingericht om je te verleiden tot impulsaankopen op ooghoogte. Houd je strikt aan je lijstje.
- Kies vaker voor het huismerk: Basisproducten van het huismerk (rijst, pasta, ingeblikte groenten, havermout) zijn kwalitatief vaak identiek aan A-merken, maar kosten 20 tot 40 procent minder.
- Beperk maaltijdbezorging: Breng maaltijdbezorging terug tot één vaste dag in het weekend. Dat scheelt maandelijks zomaar 100 tot 150 euro.
Wil je weten hoe je je totale budget het beste indeelt? Lees ons artikel over geld beheren.
Overzicht: 270 euro per maand besparen
Zo kan een gemiddeld huishouden met anderhalf uur werk zo’n 270 euro per maand vrijspelen:
| Actie | Benodigde tijd | Maandelijkse besparing | Jaarlijkse besparing |
|---|---|---|---|
| 2 ongebruikte abonnementen opzeggen | 10 minuten | 25 € / maand | 300 € / jaar |
| Overstappen op voordelig sim-only abonnement | 15 minuten | 20 € / maand | 240 € / jaar |
| Autoverzekering & schadeclaims vergelijken | 30 minuten | 35 € / maand | 420 € / jaar |
| Energie- en internettarieven optimaliseren | 20 minuten | 40 € / maand | 480 € / jaar |
| Voedselverspilling tegengaan met weekmenu | Doorlopend | 80 € / maand | 960 € / jaar |
| Eén keer minder thuisbezorgd eten bestellen | Doorlopend | 70 € / maand | 840 € / jaar |
| Totale maandelijkse besparing | ~1,5 uur | 270 € / maand | 3.240 € / jaar |
Voorkom leefstijlinflatie: zet besparingen direct vast
Het grootste risico na een besparingsronde is dat het vrijgekomen geld ongemerkt opgaat aan kleine dagelijkse extraatjes.
Zorg dat je bespaarde euro’s echt renderen door ze direct af te vangen:
- Reken je totale maandbesparing uit: Stel, je hebt 220 euro aan vaste lasten geschrapt.
- Pas je automatische spaaropdracht aan: Verhoog de automatische overboeking naar je spaarrekening direct met diezelfde 220 euro, daags na de salarisstorting.
- Zet het geld in voor duidelijke doelen: Vul je financiële noodbuffer aan of los extra af op leningen.
Ontdek op welke rekeningen je je spaargeld het beste parkeert in waar spaargeld bewaren.
Veelgestelde vragen
Heeft het opzeggen van abonnementen invloed op mijn BKR-registratie?
Nee. Het opzeggen van streamingdiensten, internet of energiecontracten heeft geen enkele invloed op je BKR-registratie. Alleen afbetalingsregelingen of telefoons op afbetaling boven 250 euro worden geregistreerd.
Hoe vaak moet ik mijn vaste lasten controleren?
Doe twee keer per jaar een vaste-lastencheck: één keer in januari (ideaal voor verzekeringen en lidmaatschappen) en één keer na de zomervakantie.
Hoe krijg ik mijn partner mee zonder ruzie over geld?
Focus op gezamenlijke doelen in plaats van op beperkingen: “Als we 250 euro per maand overhouden door overbodige contracten op te zeggen, hebben we 3.000 euro extra voor een mooie vakantie.” Een leuk doel werkt veel motiverender dan een verbod.
De eerstvolgende stap
Open nu je bankieren-app. Bekijk je doorlopende incasso’s en zeg vandaag nog één abonnement op dat je de afgelopen maand niet hebt gebruikt. Het kost je twee minuten en scheelt vanaf volgende maand meteen geld.
Systematische audit van je vaste maandlasten
Om maandelijks structureel geld over te houden, doorloop je je automatische incasso’s met een kritische blik:
- Verzekeringen jaarlijks vergelijken: Controleer elk najaar je zorgverzekering, autoverzekering en inboedel- en opstalverzekering. Het verhogen van je vrijwillig eigen risico bij de zorgverzekering of het aanpassen van de dekkingsgraad bij een oudere auto levert direct tientallen euro’s per maand op.
- Energie en internet oversluiten: Blijf niet jarenlang bij dezelfde energieleverancier op een variabel contract. Stap jaarlijks over of kies voor een vast contract met een scherpe welkomstkorting.
- Schrap slapende abonnementen: Maak een overzicht van al je streamingdiensten, tijdschriften en sportschoolabonnementen. Zeg alles op wat je de afgelopen maand niet hebt gebruikt; heractiveren kan altijd als je het écht mist.
De jaarlijkse vaste lasten audit: direct besparen zonder kwaliteitsverlies
Door één ochtend per jaar al je doorlopende verplichtingen door te lichten, bespaar je al snel honderden euro’s per jaar. Vergelijk eerst de aanbiedingen van energieleveranciers: zeker bij overstappen naar een dynamisch tarief of een scherp jaarcontract met welkomstbonus daalt je maandelijkse voorschotbedrag aanzienlijk. Kijk ook naar internet en mobiel, want veel consumenten blijven jarenlang hangen in verouderde en dure alles-in-één pakketten; een overstap naar een sim-only abonnement en losse internetverbinding levert maandelijks tientallen euro’s voordeel op. Controleer tot slot je inboedel-, opstal- en aansprakelijkheidsverzekering op pakketkortingen en beëindig dubbele dekkingen, zoals een doorlopende reisverzekering die niet meer aansluit bij je reisgedrag.
Bronnen
Gecontroleerd op 28 september 2026 aan de hand van onderstaande bronnen.
- Nibud (Nationaal Instituut voor Budgetvoorlichting): Huishoudelijke uitgaven en geld besparen op vaste lasten. https://www.nibud.nl/onderwerpen/rondkomen/sparen/onderwerpen/rondkomen/sparen/onderwerpen/rondkomen/sparen/
- Rijksoverheid: Consumentenrecht en de Wet Van Dam rondom de opzegging van abonnementen. https://www.rijksoverheid.nl/
- Voedingscentrum & Milieu Centraal: Cijfers en praktische tips rond het voorkomen van voedselverspilling. https://www.voedingscentrum.nl/
- Consumentenbond: Onafhankelijke onderzoeken en overstaptips voor energie, telecom en verzekeringen. https://www.consumentenbond.nl/
- Centraal Bureau voor de Statistiek (CBS): Inkomens, bestedingen en inflatieontwikkeling van huishoudens. https://www.cbs.nl/
Dit artikel is uitsluitend bedoeld ter algemene informatie en vormt geen financieel advies. Voorwaarden en premies veranderen regelmatig; raadpleeg officiële bronnen voor actuele tarieven.