
Réduire ses dépenses : 20 astuces pour dépenser moins chaque mois
Découvrez comment réduire ses dépenses sans frustration : auditez vos abonnements, renégociez vos contrats et économisez chaque mois sur vos factures.

Vous vous demandez : réduire ses dépenses ? La plupart des conseils pour faire des économies ressemblent à une punition : renoncer au moindre café, refuser les dîners entre amis, baisser le chauffage à l’extrême et ne manger que des féculents.
C’est ce que les psychologues financiers appellent le « budget privatif ». À l’image des régimes draconiens, cette austérité excessive mène tout droit à l’épuisement mental. Au bout de quelques semaines, la frustration explose et se traduit par des dépenses compulsives qui anéantissent tous les efforts consentis.
La véritable sérénité financière ne s’obtient pas en culpabilisant pour un café à deux euros. Elle s’obtient en éliminant les fuites d’argent structurelles : abonnements oubliés, contrats d’assurance jamais renégociés et denrées alimentaires qui périment au fond du réfrigérateur.
En s’attaquant à vos dépenses fixes et récurrentes, vous pouvez récupérer facilement entre 200 et 400 euros chaque mois sans renoncer à vos plaisirs quotidiens.
Voici un plan d’action pas à pas pour stopper les fuites invisibles, réduire vos factures et conserver plus de liquidités chaque mois.
Points clés à retenir
- Ciblez les dépenses structurelles plutôt que les petits plaisirs : Résilier un abonnement inutile de 30 euros par mois vous fait économiser 360 euros par an sans aucun effort de volonté quotidien.
- Nettoyez le cimetière des abonnements : Les consommateurs sous-estiment de moitié le coût réel de leurs abonnements numériques. La résiliation des services dormants libère un pouvoir d’achat immédiat.
- Profitez de la résiliation infra-annuelle : Grâce aux lois Hamon et Lemoine, vous pouvez changer d’assurance auto, habitation ou emprunteur à tout moment après la première année pour économiser plusieurs centaines d’euros.
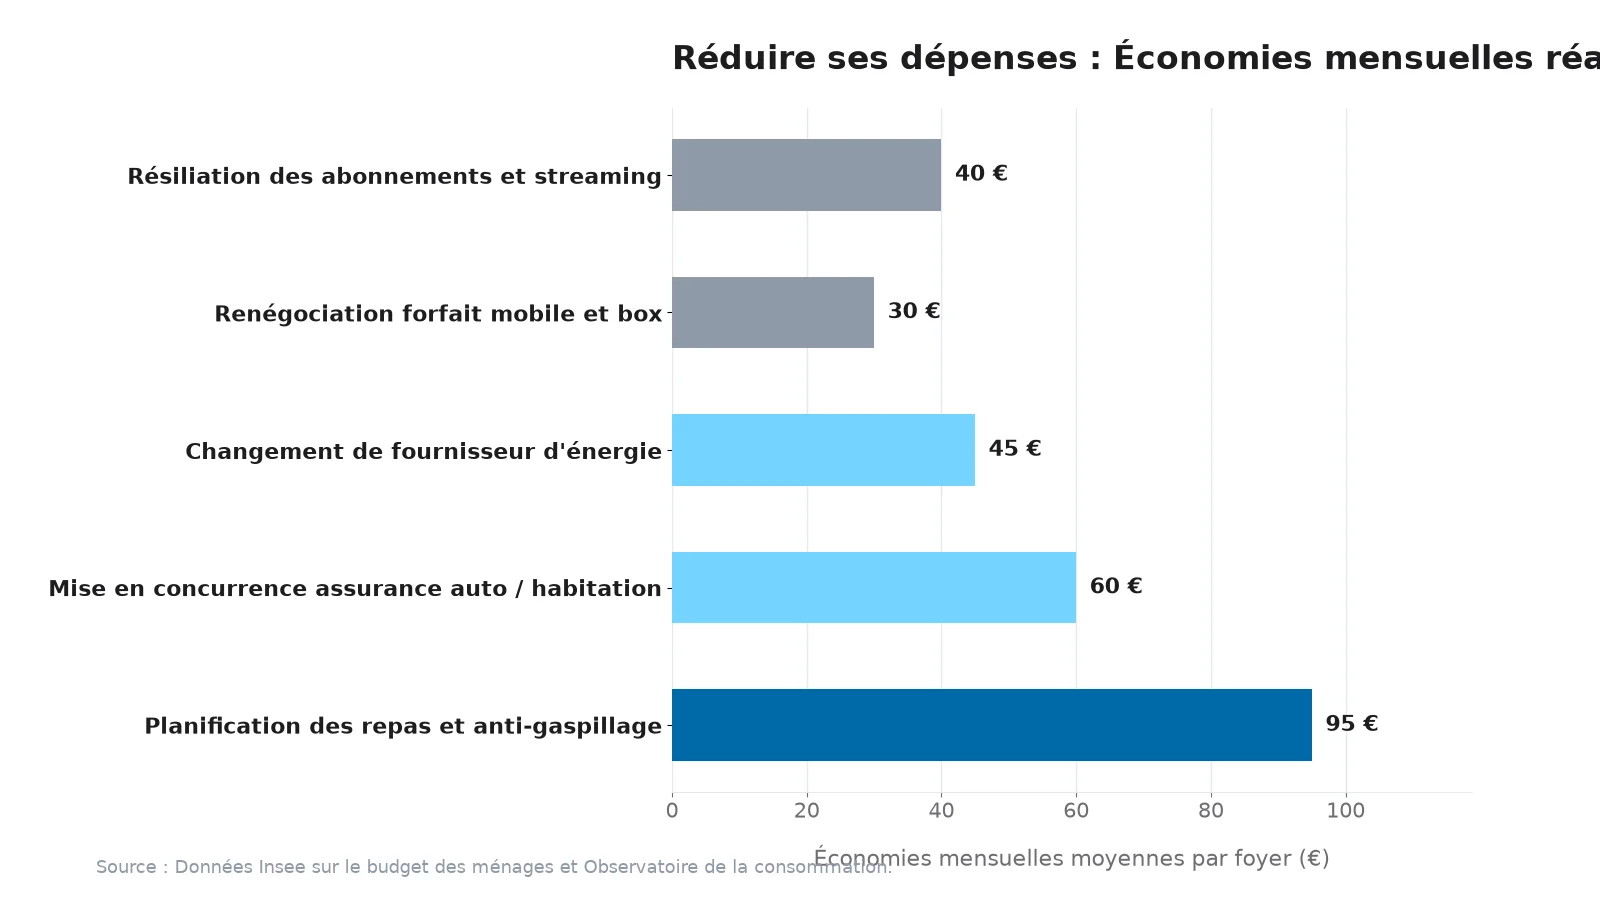
- Réduisez le gaspillage alimentaire : L’ADEME évalue à 30 kg par an et par personne les aliments jetés. Planifier ses repas permet d’économiser près de 100 euros par mois.
- Automatisez immédiatement l’épargne récupérée : Dès qu’une dépense récurrente est supprimée, programmez un virement automatique équivalent vers votre livret d’épargne pour empêcher l’évaporation de cette somme.
Réduire ses dépenses : optimisation structurelle contre privation inutile
Pour inscrire vos économies dans la durée, il est essentiel de distinguer les sacrifices éprouvants des optimisations automatiques :
Le piège de l’austérité (Dépend de la volonté quotidienne)
- S’interdire toute vie sociale et refuser les invitations.
- Culpabiliser au moindre achat plaisir de quelques euros.
- Vivre dans un inconfort thermique permanent.
- Le résultat : Fatigue mentale, sentiment de frustration et rechute avec des achats de compensation.
L’assainissement structurel (Décision unique et pérenne)
- Résilier deux plateformes de streaming délaissées depuis deux mois.
- Basculer sur un forfait mobile sans engagement à bas tarif.
- Faire jouer la concurrence pour son assurance habitation et auto.
- Le résultat : Vous agissez une seule fois et l’économie se répète automatiquement chaque mois, sans y penser.
Étape 1 : Chasser les abonnements fantômes
L’économie numérique repose sur la reconduction tacite et l’oubli des prélèvements. Les entreprises apprécient particulièrement les offres d’essai gratuit car une large proportion des utilisateurs oublie de se désabonner.
En France, la fonctionnalité de « résiliation en 3 clics » est obligatoire pour tout abonnement souscrit en ligne, simplifiant grandement les démarches.
La méthode du grand nettoyage :
- Épluchez trois mois de relevés bancaires : N’essayez pas de vous souvenir de tête. Exportez vos opérations des quatre-vingt-dix derniers jours.
- Surlignez tous les prélèvements récurrents : Repérez streaming vidéo, musique, applications de remise en forme, stockage cloud et abonnements presse.
- Appliquez la règle des 30 jours : Si vous n’avez pas ouvert l’application au cours du mois écoulé, résiliez sans hésiter. Il sera toujours possible de vous réabonner plus tard en quelques secondes si le besoin se fait sentir.
- Pratiquez la rotation des plateformes : Ne cumulez pas plusieurs services vidéo simultanément. Abonnez-vous à un seul service, visionnez les séries ciblées, puis désabonnez-vous pour passer au suivant.
Étape 2 : Le gain de la renégociation de contrats
Les contrats historiques appliquent souvent une pénalité de fidélité invisible : les nouveaux clients profitent de tarifs promotionnels tandis que les anciens subissent des hausses régulières.
Une matinée passée à revoir vos contrats d’assurance et d’énergie procure d’importantes économies durables :
1. Assurances auto et habitation
La loi Hamon permet de résilier vos contrats d’assurance à tout moment après un an d’engagement, sans pénalité, et la nouvelle compagnie s’occupe généralement de toutes les formalités. Utilisez un comparateur en ligne pour un niveau de garantie identique : ajuster la franchise ou le kilométrage annuel déclaré fait souvent baisser la cotisation de 15 à 30 %.
2. Forfaits mobiles et box internet
Dès que votre smartphone est payé, conserver un forfait coûteux avec engagement est une aberration financière. Passez à un forfait sans engagement (SIM seule) : les offres promotionnelles permettent d’économiser 15 à 25 euros par ligne mobile chaque mois.
3. Électricité et gaz
- Action : Comparez les offres de marché avec le tarif réglementé de vente via le comparateur indépendant du Médiateur national de l’énergie. Changer de fournisseur est gratuit, immédiat et sans coupure.
Étape 3 : Gaspillage alimentaire et organisation des courses
L’alimentation représente un poste majeur du budget familial. Le problème ne vient pas du fait de bien manger, mais de la quantité d’aliments achetés qui finissent à la poubelle.
D’après les données de l’ADEME, chaque Français jette en moyenne 30 kg de nourriture par an, dont 7 kg de produits encore emballés.
Gestes simples pour alléger le ticket de caisse :
- Faites l’inventaire avant de partir : Inspectez placards et congélateur avant de faire les courses. Concevez vos repas autour des ingrédients déjà présents.
- Rédigez une liste stricte : Les têtes de gondole sont conçues pour inciter à l’achat d’impulsion. Respectez rigoureusement votre liste hebdomadaire.
- Privilégiez les marques de distributeurs : Les produits de base des marques de magasins sont souvent fabriqués par les mêmes industriels que les grandes marques pour un coût inférieur de 20 à 30 %.
- Réduisez les livraisons de repas : Ne supprimez pas totalement les commandes au restaurant, mais ramenez-les à une fois par semaine. Cette seule habitude préserve 100 à 150 euros par mois.
Pour équilibrer votre budget global par grands postes, consultez notre guide pour gérer son argent.
La grille des 270 euros d’économies mensuelles
Voici comment un foyer moyen peut dégager environ 270 euros par mois sans bouleverser son quotidien :
| Action concrète | Temps requis | Économie mensuelle | Économie sur un an |
|---|---|---|---|
| Résiliation de 2 abonnements inutilisés | 10 minutes | 25 € / mois | 300 € / an |
| Forfait mobile sans engagement | 15 minutes | 20 € / mois | 240 € / an |
| Renégociation assurance auto / habitation | 30 minutes | 35 € / mois | 420 € / an |
| Optimisation du contrat d’énergie | 20 minutes | 40 € / mois | 480 € / an |
| Réduction du gaspillage alimentaire | Régulier | 80 € / mois | 960 € / an |
| Remplacement d’une livraison par du fait-maison | Régulier | 70 € / mois | 840 € / an |
| Total des économies récurrentes | ~1,5 heure | 270 € / mois | 3 240 € / an |
Sécuriser les gains : stopper l’évaporation de l’argent
Le piège classique après avoir réduit ses factures est de voir cet argent supplémentaire disparaître dans de menues dépenses quotidiennes.
Pour transformer ces économies en patrimoine réel, vous devez capturer les montants dégagés dès le départ :
- Additionnez vos économies obtenues : Par exemple, vous avez libéré 210 euros de factures mensuelles.
- Ajustez votre épargne automatique : Rendez-vous sur votre application bancaire et augmentez votre virement programmé vers votre livret de 210 euros le lendemain du versement de votre salaire.
- Orientez cet argent vers vos priorités : Alimentez votre matelas de sécurité ou remboursez vos éventuels crédits à la consommation.
Pour choisir les meilleurs supports où placer votre épargne de précaution, découvrez notre dossier sur où placer son épargne.
Foire aux questions
Résilier des abonnements ou changer de banque affecte-t-il mon dossier bancaire ?
Absolument pas. En France, il n’existe pas de score de crédit individuel comme aux États-Unis. Résilier des forfaits ou des assurances n’a aucun impact sur votre solvabilité auprès des banques.
À quelle fréquence faut-il réexaminer ses dépenses ?
Un audit complet deux fois par an (en début d’année et à la rentrée de septembre) suffit largement pour éviter l’accumulation d’abonnements superflus et vérifier la compétitivité de vos contrats.
Comment convaincre son conjoint de réduire les dépenses sans conflit ?
Ne présentez pas la démarche sous l’angle du sacrifice. Parlez d’objectifs stimulants : « En supprimant 250 euros d’abonnements et de contrats dormants qui ne nous servent à rien, nous dégageons 3 000 euros par an pour financer un beau voyage en famille. » L’adhésion devient alors naturelle.
L’action concrète du jour
Consultez immédiatement votre compte bancaire. Identifiez vos abonnements mensuels et résiliez aujourd’hui même un seul service que vous n’avez pas utilisé ce mois-ci. Cette démarche prend moins de deux minutes et vous fait économiser dès la prochaine facture.
L’audit systématique des charges fixes mensuelles
Pour dégager une capacité d’épargne durable sans vous priver, passez vos prélèvements automatiques au crible :
- Renégociation des assurances et loi Lemoine : Grâce à la loi Hamon, vous pouvez résilier vos contrats d’assurance auto, habitation et affinitaire à tout moment après la première année. De même, la loi Lemoine permet de changer d’assurance emprunteur immobilier à tout moment pour économiser plusieurs milliers d’euros sur la durée de votre prêt.
- Optimisation des forfaits télécoms et énergie : Les opérateurs télécoms et fournisseurs d’énergie proposent régulièrement des offres promotionnelles très compétitives. Réévaluez vos abonnements chaque année pour éviter de payer le plein tarif après expiration des remises initiales.
- Suppression des abonnements fantômes : Listez vos relevés bancaires des trois derniers mois et résiliez immédiatement les services numériques et salles de sport sous-utilisés.
Sources
Vérifié le 28 septembre 2026 à partir des sources ci-dessous.
- Insee : Enquêtes sur le budget des familles et part des dépenses pré-engagées des ménages. https://www.insee.fr/
- Ministère de l’Économie, des Finances et de la Souveraineté industrielle et numérique : Résiliation en ligne en 3 clics et droits des consommateurs. https://www.economie.gouv.fr/
- ADEME (Agence de la transition écologique) : Bilans et chiffres clés du gaspillage alimentaire en France. https://www.ademe.fr/
- Médiateur national de l’énergie : Comparateur d’offres d’électricité et de gaz naturel indépendant. https://www.energie-info.fr/
- Institut national de la consommation (INC) : Guide pratique sur la résiliation des assurances (loi Hamon et Lemoine). https://www.inc-conso.fr/
Cet article est fourni à titre purement indicatif et ne constitue pas un conseil financier ou juridique. Les conditions tarifaires et réglementations évoluent ; renseignez-vous auprès des organismes officiels avant toute décision.