
Preise richtig kalkulieren: Der Praxisleitfaden für kleine Unternehmen
Erfolgreiche Preiskalkulation für Selbstständige: Berechnen Sie Deckungsbeiträge, Stundensätze und Margen, um Produkte profitabel zu verkaufen.

Viele Menschen fragen sich: Preiskalkulation? Für Selbstständige, Freiberufler und Inhaber kleiner Unternehmen ist die Preisgestaltung oft das heikelste Thema im Geschäftsalltag. Viele orientieren sich einfach an den Preisen der Konkurrenz und unterbieten diese um zehn Prozent, oder sie schlagen einen pauschalen Aufschlag auf ihre geschätzten Ausgaben auf, in der Hoffnung, dass am Monatsende genug zum Leben übrig bleibt.
Dieses Vorgehen ist gefährlich. Nach Erhebungen der Industrie- und Handelskammern (IHK) und des Bundeswirtschaftsministeriums scheitern über die Hälfte aller Neugründungen an Liquiditätsproblemen, deren Hauptursache fast immer eine chronische Unterkalkulation der eigenen Leistungen ist.
Zudem belegen Studien renommierter Unternehmensberatungen wie McKinsey, dass eine Optimierung der Preise um nur ein Prozent den operativen Gewinn im Schnitt um acht bis elf Prozent steigert.
Preise sind nicht bloß das Ergebnis einer mathematischen Formel aus Zeit und Material; sie sind das stärkste Positionierungssignal Ihres gesamten Unternehmens. Hier ist ein erprobter Leitfaden, mit dem Sie Ihre wahren Kosten ermitteln und faire, gewinnbringende Preise durchsetzen.
Wichtige Erkenntnisse
- Reale Vollkosten ermitteln: Berücksichtigen Sie unbezahlte Bürozeiten, Software, Versicherungen, Altersvorsorge und Einkommensteuern.
- Preiskämpfe vermeiden: Wer sich nur über den billigsten Preis definiert, zieht anstrengende Kunden an und zerstört seine wirtschaftliche Existenz.
- Vom Stundensatz zum Wertpreis wechseln: Bepreisen Sie den messbaren wirtschaftlichen Nutzen für den Kunden (Value-Based Pricing) statt Ihrer aufgewendeten Arbeitsstunden.
- Drei Preispakete anbieten: Nutzen Sie Preisverankerung (Basis, Standard, Premium), um Kunden gezielt zum rentablen Mittelpaket zu führen.
- Preise regelmäßig anpassen: Überprüfen Sie Ihre Honorare jährlich und passen Sie diese an gestiegene Fachkompetenz und Inflation an.
Preiskalkulation: Schritt 1: Den wahren Mindestpreis berechnen
| Preismethode | Optimal geeignet für | Größte Vorteile | Wichtigste Grenzen |
|---|---|---|---|
| Kosten-Plus (Aufschlag) | Produzierendes Gewerbe, Handel, Standardwaren | Sichert Deckung der Selbstkosten und Mindestmarge | Ignoriert Kundennutzen und Zahlungsbereitschaft |
| Wettbewerbsorientiert | Vergleichbare Dienstleistungen, gesättigte Märkte | Schnelle Orientierung, hohe Marktakzeptanz | Gefahr von ruinösem Preiswettbewerb und Margenverfall |
| Wertbasiert (Value-Based) | Spezialisierte Beratung, B2B-Projekte, Software | Entkoppelt Umsatz von Arbeitszeit, maximiert Gewinn | Erfordert genaue Bedarfsanalyse und messbaren Kundenwert |
Bevor Sie Gewinne erwirtschaften, müssen Sie Ihre absolute Schmerzgrenze kennen. Viele Gründer teilen einfach ihre privaten Lebenshaltungskosten durch 40 Wochenstunden. Das führt unausweichlich in die Überarbeitung:
1. Die Realität abrechenbarer Stunden
Ein Jahr hat rund 2.080 Arbeitsstunden. Als Selbstständiger verbringen Sie jedoch 30 bis 40 Prozent Ihrer Arbeitszeit mit Akquise, Buchhaltung, Marketing und Weiterbildung. Realistisch lassen sich pro Jahr meist nur 1.000 bis 1.200 Stunden tatsächlich an Kunden fakturieren.
2. Betriebliche Gemeinkosten
Addieren Sie alle Fixkosten Ihres Unternehmens:
- Berufshaftpflicht, Rechtsberatung, Steuerberater.
- Software-Abonnements, Webhosting, Bürobedarf.
- Abschreibungen auf Hard- und Software (Laptop, Telefon).
3. Steuern, Krankenversicherung und Altersvorsorge
Als Angestellter zahlt der Arbeitgeber die Hälfte der Sozialversicherungsbeiträge. Als Selbstständiger müssen Sie Krankenversicherung, Pflegeversicherung, private Altersvorsorge und Einkommensteuer komplett aus Ihrem Rohgewinn finanzieren.
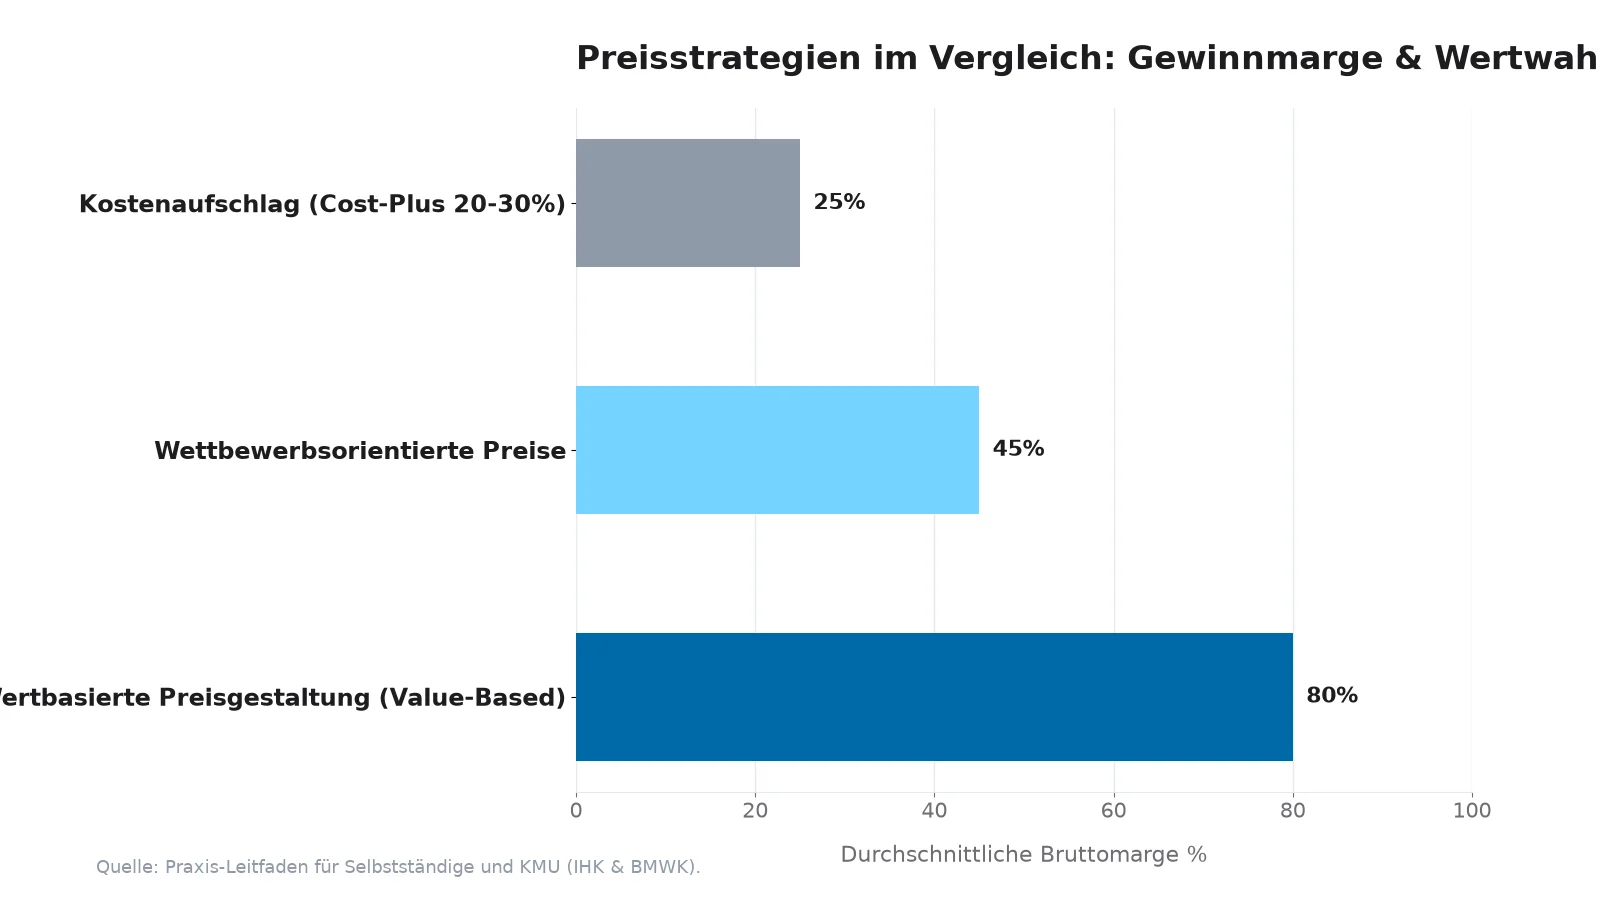
Schritt 2: Die drei Preismodelle im Vergleich
Nachdem Sie Ihren Mindeststundensatz kennen, wählen Sie Ihre Preisstrategie:
1. Kostenaufschlags-Methode (Cost-Plus)
Sie ermitteln Ihre Selbstkosten und schlagen einen festen Gewinnaufschlag von 20 bis 40 Prozent auf. – Vorteil: Einfach zu kalkulieren für standardisierte Waren oder Handwerksleistungen. – Nachteil: Bestraft Effizienz bei Dienstleistungen. Wer durch Erfahrung schneller wird, verdient weniger Geld für dieselbe Lösung.
2. Wettbewerbsorientierte Preise
Sie passen sich den Durchschnittspreisen Ihres Marktes an. – Nachteil: Sie wissen nicht, ob Ihre Mitbewerber rentabel arbeiten oder kurz vor der Insolvenz stehen. Kopieren Sie niemals unrentable Preise.
3. Wertbasierte Preisgestaltung (Value-Based Pricing)
Sie orientieren den Preis am messbaren geschäftlichen Erfolg oder Mehrwert, den Sie für Ihren Kunden schaffen. – Vorteil: Löst Ihr Einkommen von der aufgewendeten Arbeitszeit. Eine Prozessoptimierung, die Sie an einem Tag erarbeiten, dem Kunden aber 50.000 Euro pro Jahr spart, ist 5.000 Euro wert, nicht acht Stunden Tagessatz.
Schritt 3: Angebote mit drei Optionen strukturieren
Menschen können isolierte Preise schwer einschätzen; sie bewerten Angebote durch direkten Vergleich. Wenn Sie nur einen einzigen Preis anbieten, lautet die Frage des Kunden: „Kaufen oder Nicht-Kaufen?“
Bieten Sie drei Pakete an, ändert sich die Frage zu: „Welches Paket passt am besten zu uns?“
- Option 1 (Basis-Paket): Löst das Kernproblem ohne Extras zum soliden Standardpreis.
- Option 2 (Komfort-Paket – Zielangebot): Beinhaltet die Kernlösung plus Prioritätsbearbeitung und persönliche Betreuung. Hier entscheiden sich 60 bis 70 Prozent der Kunden.
- Option 3 (Premium-Paket): Umfassende Betreuung mit direktem Draht, schnellen Reaktionszeiten und unbegrenzten Korrekturschleifen zum 2- bis 3-fachen Preis von Option 2. Es verankert einen hohen Wert und lässt Option 2 attraktiv erscheinen.
Schritt 4: Preiserhöhungen professionell durchsetzen
Wer monatelang im Voraus ausgebucht ist oder fast jedes Angebot sofort gewinnt, verlangt mit Sicherheit zu wenig Geld.
So setzen Sie Preiserhöhungen um:
- Bestandskunden Vorlauf gewähren: Informieren Sie treue Kunden 60 bis 90 Tage im Voraus sachlich über anstehende Preisanpassungen.
- Neue Preise an Neukunden testen: Testen Sie Ihr neues Honorar bei den nächsten drei Anfragen. Oft stellt sich heraus, dass qualitätsbewusste Kunden höhere Preise gerne akzeptieren, weil sie diese mit Professionalität gleichsetzen.
- Niemals für Preise entschuldigen: Kommunizieren Sie Ihre Konditionen selbstbewusst und begründen Sie Anpassungen mit gewachsener Markterfahrung, erweiterten Kapazitäten und messbaren Resultaten.
Trennen Sie geschäftliche Einnahmen, Steuerrücklagen und Privatentnahmen mit dem Drei-Konten-Modell aus unserem Leitfaden zur Finanzorganisation.
Häufig gestellte Fragen
Wie setze ich mich gegen Billiganbieter durch?
Versuchen Sie niemals, der Billigste zu sein. Billiganbieter verkaufen reine Arbeitskraft. Erfolgreiche Unternehmen verkaufen Zuverlässigkeit, transparente Kommunikation, Spezialwissen und rechtssichere Ergebnisse. Gute Kunden zahlen gerne ein Mehrfaches für Ruhe und Verlässlichkeit.
Sollte ich meine Preise auf der Website veröffentlichen?
Für standardisierte Produkte oder Dienstleistungspakete schafft Preistransparenz Vertrauen und filtert unpassende Anfragen heraus. Bei komplexen Beratungsprojekten empfiehlt sich die Angabe von Richtwerten wie „Projekte ab 3.000 Euro“, um Interessenten zu qualifizieren.
Was tun, wenn ein Kunde sagt: „Das ist mir zu teuer“?
Geben Sie niemals ungefragt Rabatte, das entwertet Ihre Leistung. Reduzieren Sie stattdessen den Leistungsumfang: „Wir können Ihr Budget von 2.000 Euro gerne einhalten, indem wir Modul B weglassen und uns ganz auf Modul A konzentrieren.“
Der nächste konkrete Schritt
Analysieren Sie heute Ihre Kundenliste. Identifizieren Sie das Projekt, das Ihnen den meisten Stress, aber den geringsten Gewinn eingebracht hat. Beschließen Sie verbindlich, dass Ihr nächstes Angebot an einen Neukunden mindestens 20 Prozent höher kalkuliert wird als bisher.
Mathematische Deckungsbeitragsrechnung und Gewinnschwelle
Ein fataler Fehler vieler Gründer besteht darin, Marge und Aufschlag zu verwechseln oder Gemeinkosten bei der Preiskalkulation zu vernachlässigen:
- Deckungsbeitrag berechnen: Der Deckungsbeitrag (DB) ist der Nettoverkaufspreis abzüglich der variablen Stückkosten. Betragen Ihre variablen Kosten 40 Euro und Sie verkaufen für 100 Euro, beträgt der Deckungsbeitrag 60 Euro (60 % Deckungsbeitragsquote).
- Die Break-Even-Formel: Teilen Sie Ihre gesamten fixen Monatskosten (Miete, Software, Gehälter, Versicherungen) durch den Deckungsbeitrag pro Stück. Bei 6.000 Euro Fixkosten müssen Sie genau 100 Einheiten verkaufen, um die Gewinnschwelle zu erreichen. Jeder darüber hinaus verkaufte Artikel generiert direkten Reingewinn.
- Marge vs. Aufschlag: – Ein Aufschlag von 50 % auf Herstellkosten von 100 Euro führt zu einem Preis von 150 Euro. – Ihre Gewinnmarge beträgt jedoch nur 33,3 % (50 Euro Gewinn geteilt durch 150 Euro Verkaufspreis). Verwechseln Sie diese Kennzahlen, kalkulieren Sie sich unbemerkt in Verluste hinein.
Dreistufige Preisarchitektur (Anchoring)
Nutzen Sie psychologische Preissetzung mit drei Angebotsstufen:
- Basis-Paket (Einstieg): Deckt grundlegende Anforderungen ab und fängt preissensible Kunden auf.
- Standard-Paket (Zielangebot): Beinhaltet die beliebtesten Leistungen mit attraktivem Preis-Leistungs-Verhältnis. Hier wollen Sie 70 % Ihrer Kunden platzieren.
- Premium-Paket (Ankerpreis): Vollumfängliches Rundum-sorglos-Paket zu einem spürbar höheren Preis. Es setzt den Qualitätsanker und lässt das Standard-Paket als die vernünftigste Entscheidung erscheinen.
Preisverhandlungen: Souverän mit Einwänden umgehen
Selbstständige fürchten oft den Satz «Das ist mir zu teuer». Reagieren Sie nicht mit überstürzten Rabatten, sondern führen Sie das Gespräch strukturiert:
- Den Einwand isolieren: Fragen Sie gezielt nach: «Geht es um das Gesamtbudget oder darum, ob sich diese Investition für Sie rechnet?»
- Leistungsumfang anpassen statt Preis senken: Geben Sie niemals Preisnachlässe ohne Gegenleistung. Sagen Sie: «Wenn wir das Budget von 3.000 Euro auf 2.400 Euro reduzieren möchten, streichen wir Komponente B und konzentrieren uns auf das Kernziel.»
- Den wirtschaftlichen Wert beziffern: Stellen Sie dar, welcher finanzielle Schaden dem Kunden entsteht, wenn das Problem ungelöst bleibt. Eine Preiserhöhung um 10 % erfordert bei 40 % Marge lediglich 14 % weniger Absatz, um denselben Gewinn zu erwirtschaften.
Vollständige Stundensatz-Formel für Selbstständige und Freelancer
Viele Freiberufler machen den Fehler, ihren früheren Brutto-Stundenlohn als Maßstab für ihr Beratungshonorar anzusetzen. Wer 40 Euro brutto verdiente, kann sich als Selbstständiger mit 40 Euro Stundensatz kaum über Wasser halten.
Die betriebswirtschaftlich fundierte Formel zur Berechnung des Mindest-Stundensatzes lautet: Stundensatz = \frac{Gewünschtes Nettoeinkommen + Steuern + Sozialabgaben + Betriebsausgaben + Risikopuffer}{Fakturierbare Stunden pro Jahr}
Die Realität der fakturierbaren Arbeitszeit
Ein Kalenderjahr hat durchschnittlich 250 Arbeitstage (ca. 2.000 Arbeitsstunden). Doch kein Selbstständiger kann 2.000 Stunden an Kunden abrechnen: 1. Urlaub und Feiertage: ca. 30 Tage (240 Stunden). 2. Krankheitstage und Regeneration: ca. 10 bis 15 Tage (80 bis 120 Stunden). 3. Akquise, Buchhaltung, Marketing, Fortbildung (nicht abrechenbar): 35 % bis 45 % der verbleibenden Arbeitszeit. 4. Verbleibende abrechenbare Stunden: In der Praxis schaffen die meisten Dienstleister realistisch 900 bis maximal 1.200 fakturierbare Stunden pro Jahr.
Konkretes Rechenbeispiel: Ziel-Netto 4.000 Euro im Monat
- Jahres-Nettoziel: 48.000 €
- Einkommensteuer und Solidaritätszuschlag (ca. 30 %): 20.500 €
- Kranken- und Pflegeversicherung (GKV-Höchstbeitrag / PKV): ca. 10.800 €
- Renten- und Altersvorsorge (15 % vom Brutto): 11.000 €
- Betriebliche Fixkosten (Software, Arbeitsplatz, Hardware, Steuerberater): 12.000 €
- Unternehmerischer Risikopuffer (10 %): 10.000 €
- Erforderlicher Mindest-Jahresumsatz: 112.300 €
Bei 1.000 fakturierbaren Stunden im Jahr ergibt sich daraus: Mindest-Stundensatz = \frac{112.300 €}{1.000 Std.} = \mathbf{112,30 € / Stunde (zzgl. MwSt.)}
Wer weniger als 90 bis 100 Euro berechnet, subventioniert seine Auftraggeber aus eigener Tasche und baut weder Altersvorsorge noch Rücklagen auf.
Preiserhöhungen bei Bestandskunden erfolgreich durchsetzen
Die beste Stundensatzkalkulation nützt nichts, wenn Sie bei bestehenden Kunden über Jahre hinweg auf dem alten Honorarniveau verharren: 1. Regelmäßige Inflations- und Wertanpassung: Kündigen Sie Preisanpassungen stets mit mindestens 6 bis 8 Wochen Vorlauf schriftlich an. Formulieren Sie die Erhöhung wertorientiert: Heben Sie hervor, welche messbaren Ergebnisse und geschäftlichen Mehrwerte Sie für den Kunden im vergangenen Jahr erzielt haben. 2. Kunden-Segmentierung (ABC-Analyse): Identifizieren Sie unrentable Kunden, die hohen Kommunikationsaufwand verursachen, aber geringe Margen zahlen (C-Kunden). Bei diesen Kunden heben Sie die Preise konsequent an. Akzeptieren sie die Anpassung, steigt Ihre Rentabilität; springen sie ab, gewinnen Sie wertvolle Zeit für ertragreichere A-Kunden. 3. Bestandskunden-Rabatt als Verhandlungshebel: Setzen Sie den neuen Stundensatz offiziell an und bieten Sie treuen Langzeitkunden für die ersten sechs Monate einen befristeten Treue-Nachlass von 5 % bis 10 % an, um den Übergang abzufedern.
Scheinselbstständigkeit vermeiden: Das Statusfeststellungsverfahren
Wer als Freelancer arbeitet, muss das Risiko einer Einstufung als Scheinselbstständiger durch die Deutsche Rentenversicherung (DRV nach § 7a SGB IV) aktiv steuern:
- Typische Indizien für Scheinselbstständigkeit: Feste Einbindung in die Arbeitsorganisation des Auftraggebers, Weisungsgebundenheit bezüglich Arbeitszeit und Arbeitsort, Verpflichtung zur Nutzung der internen Hard- und Software des Kunden und ein einziger Kunde, der mehr als fünf Sechstel des Gesamtumsatzes ausmacht.
- Präventive Maßnahmen: Treten Sie im Geschäftsverkehr mit eigenem Briefpapier, Website und beruflicher E-Mail auf, vereinbaren Sie ergebnisorientierte Werk- oder Dienstverträge statt Zeitarbeit und arbeiten Sie stets für mehrere wechselnde Auftraggeber.
Kleinunternehmerregelung (§ 19 UStG) und Umsatzsteuer
Für Einsteiger mit Nebengewerbe oder geringem Startumsatz gilt die Kleinunternehmerregelung nach § 19 UStG:
- Umsatzgrenzen: Bis zu einem Vorjahresumsatz von 25.000 Euro (zuvor 22.000 Euro) und voraussichtlich nicht mehr als 100.000 Euro (zuvor 50.000 Euro) im laufenden Kalenderjahr muss keine Umsatzsteuer auf Rechnungen ausgewiesen und abgeführt werden.
- Nachteil Vorsteuerabzug: Kleinunternehmer können die gezahlte Vorsteuer auf Geschäftsausgaben (Hardware, Software, Büromöbel) nicht vom Finanzamt zurückfordern. Bei B2B-Kunden empfiehlt sich fast immer der Verzicht auf die Regelung, da Unternehmenskunden die Umsatzsteuer ohnehin als Vorsteuer abziehen können.
Quellen
Faktencheck am 28. September 2026 anhand der unten aufgeführten Quellen.
- Bundesministerium für Wirtschaft und Klimaschutz (BMWK): Existenzgründungsportal und Leitfaden zur Preiskalkulation. https://www.existenzgruender.de/
- Industrie- und Handelskammer (IHK): Stundensatzkalkulation und Rentabilitätsberechnung für Dienstleister. https://www.ihk.de/
- Institut für Freie Berufe (IFB): Honorar- und Einkommensanalysen für selbstständige Dienstleister. https://www.ifb.uni-erlangen.de/
- Harvard Business Review: Managing Price, Gaining Profit (Studie von Marn & Rosiello). https://hbr.org/
Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine Finanz-, Anlage-, Steuer- oder Rechtsberatung dar. Gesetze und Konditionen ändern sich; prüfen Sie offizielle Quellen oder konsultieren Sie einen qualifizierten Berater.