
Festpreis oder Stundenhonorar? So kalkulieren Sie ein Projektangebot
Festpreis oder Stundensatz? Erfahren Sie, wer das Projektrisiko trägt, wie Sie Scope Creep verhindern und Ihre Freelance-Angebote absichern.


Viele Menschen fragen sich: Festpreis oder Stundensatz? Jeder Freelancer, Berater und Agenturinhaber steht bei neuen Kundenanfragen vor derselben zentralen Frage: Biete ich ein verbindliches Festpreis-Paket an oder rechne ich nach tatsächlich geleisteten Arbeitsstunden ab?
Wählen Sie das falsche Abrechnungsmodell, arbeiten Sie schnell achtzig Stunden für ein kalkuliertes Dreißig-Stunden-Budget. Oder Sie schrecken Firmenkunden ab, die für ihre Budgetfreigabe zwingend Kostensicherheit verlangen.
Kein Modell ist grundsätzlich besser als das andere. Stattdessen verlagert jedes Modell das finanzielle und zeitliche Risiko auf eine andere Partei. Wer dieses Risiko versteht, Sicherheitszuschläge einkalkuliert und Leistungsgrenzen vertraglich sauber fixiert, schützt seine Marge vor dem gefürchteten Projektverzug.
Hier erfahren Sie, wie Sie das ideale Abrechnungsmodell wählen, Angebote verlässlich kalkulieren und unbezahlte Zusatzwünsche wirksam unterbinden.
Wichtige Erkenntnisse
- Die Risikoverteilung: Beim Stundenhonorar trägt der Kunde das Verzögerungsrisiko. Beim Festpreis tragen Sie das gesamte Risiko unvorhergesehener technischer Hürden.
- Stundensätze für offene Aufgaben: Rechnen Sie nach Stunden oder Tagessätzen ab, wenn das Briefing unklar ist, agile Anpassungen gefordert sind oder Beratung im Vordergrund steht.
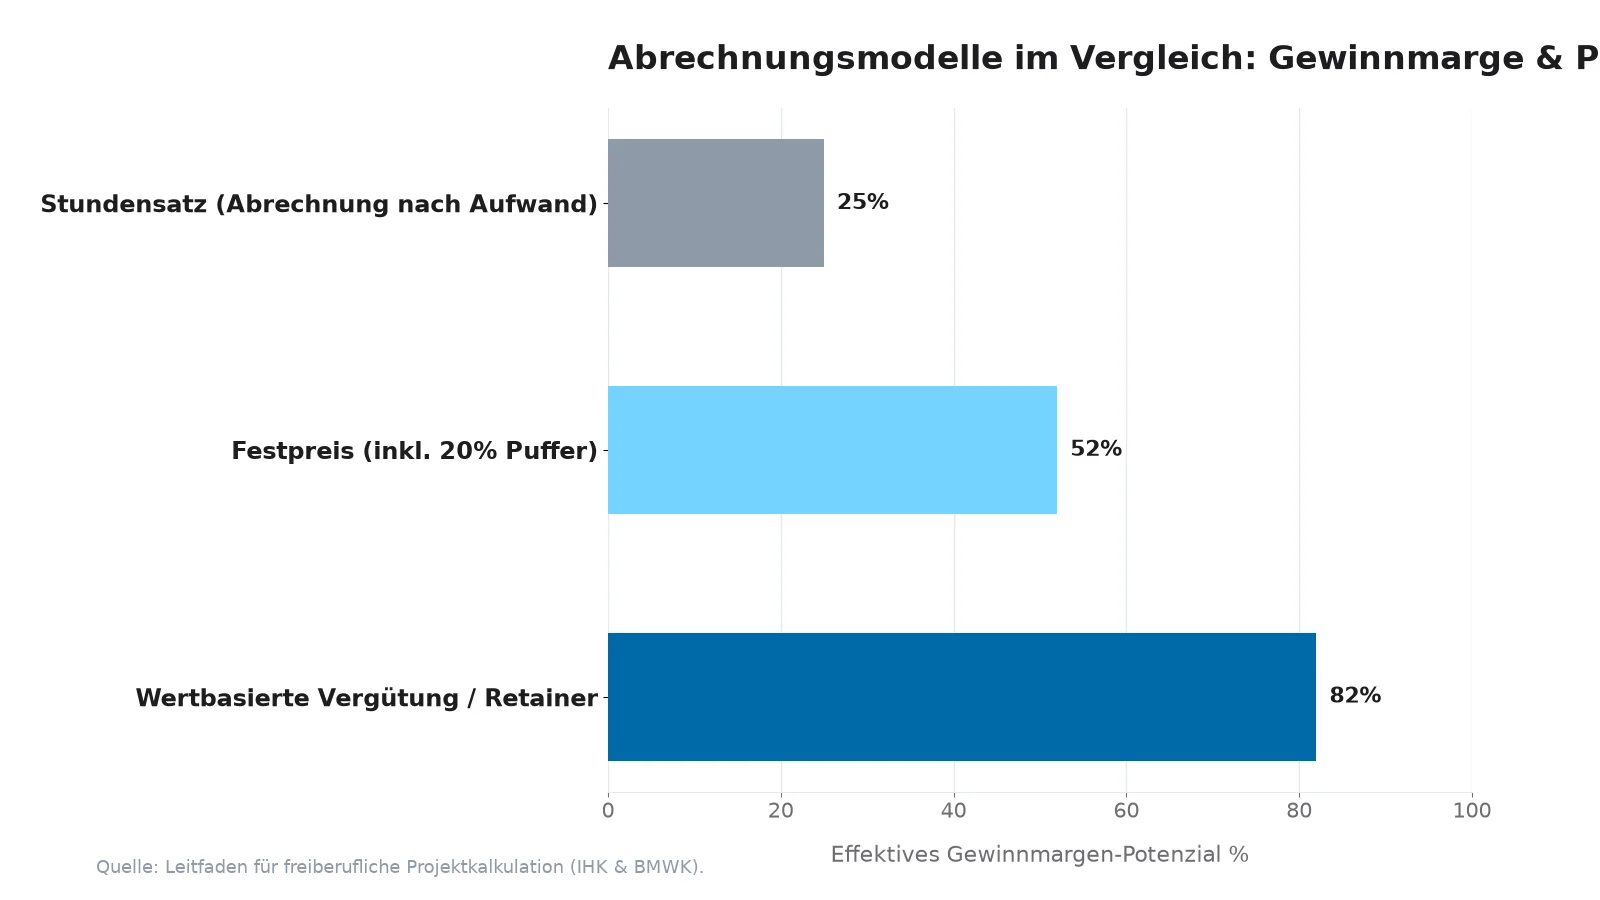
- Festpreise belohnen Effizienz: Nutzen Sie Pauschalpreise, wenn der Projektumfang exakt definiert ist und Sie den Prozess beherrschen. Ihre wachsende Erfahrung steigert so direkt Ihren effektiven Stundenlohn.
- Kalkulieren Sie stets 20 Prozent Puffer ein: Fügen Sie bei Festpreisangeboten immer einen Risikozuschlag von 15 bis 25 Prozent für unvorhergesehene Abstimmungsrunden hinzu.
- Zahlungsmeilensteine vereinbaren: Verlangen Sie 30 bis 50 Prozent Anzahlung vor Arbeitsbeginn und staffeln Sie Restbeträge nach abgenommenen Teilabschnitten.
Festpreis oder stundensatz: Wer trägt das Risiko bei welchem Modell?
| Abrechnungsmodell | Risikoverteilung | Rechnungszeitpunkt | Bester Einsatzbereich | Wahrnehmung des Kunden |
|---|---|---|---|---|
| Stundenabrechnung (Aufwand) | Kunde trägt Budgetrisiko | Stundennachweis | Konzeption, Beratung, flexible Fehlerbehebung | Maximale Transparenz, unsicheres Gesamtbudget |
| Festpreis (Pauschal) | Auftragnehmer trägt Ausführungsrisiko | Erreichte Meilensteine | Klar spezifizierte Projekte, erprobte Workflows | Volle Kostensicherheit, striktes Change-Management nötig |
| Monatlicher Retainer | Geteiltes Kapazitätsrisiko | Fester Monatsbetrag im Voraus | Laufende Betreuung, Wartung, Abrufbereitschaft | Planbare Betriebskosten, garantierte Reaktionszeit |
| Wertbasierte Vergütung | Erfolgsrisiko beim Dienstleister | Erreichte wirtschaftliche KPIs | Umsatzsteigernde Kampagnen, Kernoptimierungen | Fokus auf ROI statt auf investierte Arbeitsstunden |
Um Angebote ohne Verluste zu kalkulieren, müssen Sie beide Modelle durch die Brille der Risikoverteilung betrachten:
1. Abrechnung nach Aufwand (Stunden- oder Tagessatz / Dienstvertrag)
Hier stellen Sie die tatsächlich investierten Arbeitsstunden in Rechnung. Dauert eine Umsetzung wegen technischer Altlasten oder schleppender Kundenfreigaben länger, zahlt der Kunde jede zusätzliche Arbeitsstunde. – Kundenrisiko: Hoch. Die Gesamtkosten sind nach oben hin offen. – Freelancer-Risiko: Gering. Jede Stunde wird bezahlt, allerdings bleibt Ihr Umsatz streng an Ihre begrenzte Lebensarbeitszeit gekoppelt.
2. Festpreisangebot (Werkvertrag / Pauschalhonorar)
Hier vereinbaren Sie ein definiertes Endergebnis für eine feste Gesamtsumme (beispielsweise 5.000 Euro für einen kompletten Webauftritt). – Kundenrisiko: Gleich null. Das Budget ist fix und kalkulierbar. – Freelancer-Risiko: Hoch. Unterschätzen Sie den Aufwand oder lassen Sie unbezahlte Sonderwünsche zu, sinkt Ihr effektiver Stundenlohn drastisch. Schließen Sie das Projekt dank Erfahrung und Vorlagen jedoch in der halben Zeit ab, verdoppelt sich Ihre Rentabilität.
Wann das Stundenhonorar die beste Wahl ist
Die Abrechnung nach Zeit ist in folgenden Situationen die einzig wirtschaftlich vernünftige Option:
- Unklare oder sich dynamisch ändernde Anforderungen: Wenn der Kunde sagt: „Wir brauchen Unterstützung bei der Optimierung unserer Codebasis“, gibt es kein messbares Werkende. Ein Festpreis wäre hier existenzgefährdend.
- Strategische Beratung, Workshops und Code-Reviews: Konzeptionelle Problemlösungen und Fehlersuchen lassen sich zeitlich nicht im Vorfeld minutengenau festlegen.
- Aufwändige Abstimmungsprozesse: Müssen Sie an zahlreichen Meetings teilnehmen und Entwürfe vor großen Gremien verteidigen, rechnen Sie zwingend nach Stunden oder Tagessätzen ab.
Praxistipp: Nutzen Sie eine Obergrenze mit Warnmeldung („Cost Cap“). Informieren Sie den Kunden: „Erfahrungsgemäß erfordert diese Phase etwa 30 bis 40 Stunden. Sobald wir 30 Stunden erreichen, erhalten Sie einen Zwischenbericht zur Freigabe weiterer Stundenkontingente.“
Wann ein Festpreis die bessere Wahl ist
Feste Projektpreise sind für Unternehmenskunden oft attraktiver, da Einkaufsabteilungen feste Freigabewerte benötigen. Ein Festpreis empfiehlt sich, wenn:
- Das Pflichtenheft absolut klar ist: Es existieren detaillierte Wireframes, technische Spezifikationen und eine festgelegte Anzahl an Freigaberunden.
- Sie dieses Projekt bereits mehrfach umgesetzt haben: Wenn Sie dieselbe Lösung zum zehnten Mal bauen, kennen Sie jede Hürde und können den Zeitbedarf treffsicher einschätzen.
- Wertbasierte Preisgestaltung greift: Schafft Ihre Lösung für den Kunden einen messbaren Umsatzgewinn von 100.000 Euro, sind 12.000 Euro Pauschalpreis ein exzellentes Geschäft für beide Seiten, ganz unabhängig von den dafür benötigten Stunden.
Grundlagen zur Ermittlung Ihrer betrieblichen Mindestsätze finden Sie in unserem Leitfaden zu Preise richtig kalkulieren.
So kalkulieren Sie ein Projektangebot mit Puffer
Viele Selbstständige kalkulieren nach dem „Best-Case-Szenario“: Alles klappt reibungslos, Schnittstellen funktionieren auf Anhieb und der Kunde antwortet sofort. In der Realität treten jedoch fast immer unvorhergesehene Reibungsverluste auf.
Nutzen Sie diese vierstufige Formel:
1. Zerlegen Sie das Projekt in Arbeitspakete
Schätzen Sie nie ein gesamtes Projekt pauschal über den Daumen. Teilen Sie das Gesamtvorhaben in Teilaufgaben von maximal zwei bis sechs Stunden ein.
2. Netto-Arbeitszeit berechnen
Addieren Sie alle Stunden inklusive Projektmanagement, E-Mail-Kommunikation und Endabnahme zusammen.
3. Sicherheitszuschlag einrechnen
Multiplizieren Sie die geschätzten Stunden mit dem Faktor 1,20 (20 Prozent Puffer) bei Standardprojekten bzw. 1,30 (30 Prozent Puffer) bei komplexen Neuentwicklungen.
4. Mit dem Ziel-Stundensatz multiplizieren
Multiplizieren Sie die Gesamtstunden inklusive Puffer mit Ihrem kalkulierten Netto-Stundensatz.
Leistungsumfang definieren und Scope Creep verhindern
Als Scope Creep bezeichnet man die schleichende Ausuferung des Projektumfangs ohne zusätzliche Vergütung. Dies ist der häufigste Grund für Verluste bei Festpreisaufträgen.
Ihr Angebot und Vertrag müssen klar regeln, was enthalten ist und vor allem, was ausdrücklich ausgeschlossen ist:
Unerlässliche Vertragsklauseln:
- Konkrete Leistungsanzahl: Nennen Sie exakte Mengengerüste (z. B. „Drei Entwurfsvarianten und maximal zwei Korrekturschleifen“).
- Ausschlussklausel: Halten Sie fest: „Nicht im Festpreis enthalten sind Texterstellung, Bildlizenzen, Server-Migrationen und Drittanbieter-Gebühren.“
- Change-Request-Regelung: Vereinbaren Sie schriftlich: „Leistungsänderungen oder zusätzliche Funktionswünsche, die über diesen Leistungsumfang hinausgehen, werden gesondert auf Basis eines schriftlichen Nachtragsangebots mit unserem regulären Stundensatz von [X] Euro abgerechnet.“
- Mitwirkungspflichten: Verpflichten Sie den Auftraggeber, Feedback innerhalb von fünf bis sieben Werktagen zu liefern.
Zahlungsbedingungen, Abschlagszahlungen und Verzug
Beginnen Sie niemals ein größeres Projekt ohne finanzielle Vorleistung des Kunden. Im Geschäftsverkehr haben sich folgende Staffelungen bewährt:
- Anzahlung (30% bis 50%): Fällig bei Vertragsunterzeichnung vor Projektstart zur Sicherung der Kapazitäten.
- Zwischenrechnung (25% bis 35%): Fällig nach Vorlage des ersten voll funktionsfähigen Prototyps.
- Schlussrechnung (15% bis 25%): Fällig vor der finalen Freischaltung bzw. Rechteübertragung.
Nach deutschem Recht (§ 288 Abs. 2 BGB) sowie der EU-Zahlungsverzugsrichtlinie stehen Ihnen bei Zahlungsverzug im B2B-Bereich gesetzliche Verzugszinsen in Höhe von 9 Prozentpunkten über dem Basiszinssatz sowie eine Verzugspauschale von 40 Euro zu.
Wie Sie Ihre unternehmerischen Rücklagen und Steuern auf separaten Konten verwalten, erfahren Sie in unserem Ratgeber zu Geld richtig verwalten.
Häufig gestellte Fragen
Sollte ich dem Kunden verraten, wie viele Stunden ich für den Festpreis eingeplant habe?
Nein. Beim Festpreis kauft der Kunde ein vertraglich zugesichertes Ergebnis und die Einhaltung eines Termins. Wenn Sie Stunden angeben, verleiten Sie den Kunden dazu, über einzelne Stundenansätze zu verhandeln, statt den Gesamtwert des Ergebnisses zu beurteilen.
Was mache ich, wenn der Kunde um eine „klitzekleine Änderung“ bittet?
Prüfen Sie sachlich, ob die Änderung Teil des Pflichtenhefts ist. Wenn nicht, antworten Sie freundlich: „Das ist eine hervorragende Idee. Da sie über unser vereinbartes Leistungspaket hinausgeht, nehme ich sie gern in die Planung für Phase 2 auf. Falls Sie die Funktion sofort wünschen, erstelle ich Ihnen kurz ein Nachtragsangebot über 350 Euro.“
Wie überzeuge ich Bestandskunden vom Wechsel auf ein Pauschalhonorar?
Betonen Sie die Planungssicherheit: „In den letzten sechs Monaten schwankten Ihre monatlichen Rechnungen stark. Mit einem festen monatlichen Betreuungspaket von 2.500 Euro erhalten Sie feste Kapazitäten, garantierte Reaktionszeiten und vollkommen planbare Betriebsausgaben.“
Der nächste konkrete Schritt
Prüfen Sie heute Ihre Standard-Angebotsvorlage. Enthält sie bereits eine eindeutige Ausschlussklausel für nicht vereinbarte Zusatzleistungen und eine klare Nachtragsregelung? Ergänzen Sie diesen Passus sofort, bevor Sie Ihr nächstes Kundenangebot versenden.
Vertragliche Absicherung gegen Scope Creep bei Festpreisprojekten
Um bei Pauschalpreisen nicht durch nachträgliche Sonderwünsche des Kunden in die Verlustzone zu geraten, sollten Sie im Angebot eine unmissverständliche Leistungsbeschreibung (Statement of Work) verankern:
- Exakte Definition der Meilensteine: Listen Sie detailliert auf, welche Teilleistungen und Liefergegenstände im Festpreis enthalten sind und welche Korrekturschleifen (z. B. maximal zwei Revisionsrunden) vereinbart wurden.
- Änderungsklausel (Change Request): Halten Sie schriftlich fest: «Jede über das vereinbarte Leistungsverzeichnis hinausgehende Funktionserweiterung oder zusätzliche Ausarbeitung wird gesondert als Change Request mit einem Stundensatz von X Euro berechnet.»
- Kündigungsregelung und Ausfallhonorar: Vereinbaren Sie eine Regelung für den Fall, dass der Auftraggeber das Projekt vorzeitig abbricht, sodass bisher erbrachte Leistungen voll und der entgangene Gewinn anteilig vergütet werden.
Quellen
Faktencheck am 28. September 2026 anhand der unten aufgeführten Quellen.
- Bundesministerium der Justiz (BMJ): Bürgerliches Gesetzbuch (BGB) – Regelungen zu Werkvertrag (§ 631), Dienstvertrag (§ 611) und Verzugszinsen (§ 288). https://www.gesetze-im-internet.de/
- Bundesministerium für Wirtschaft und Klimaschutz (BMWK): Existenzgründungsportal – Projektkalkulation, Angebote und Vertragsgestaltung für Freiberufler. https://www.existenzgruender.de/
- Europäische Kommission: Richtlinie 2011/7/EU zur Bekämpfung von Zahlungsverzug im Geschäftsverkehr. https://eur-lex.europa.eu/
- Deutsche Gesellschaft für Projektmanagement (GPM): Leitfaden für Risikomanagement und Aufwandsschätzungen in Projekten. https://www.gpm-ipma.de/
- Nagle, Thomas T. & Müller, Georg: The Strategy and Tactics of Pricing (Routledge).
Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechts- oder Steuerberatung dar. Gesetze und Zinsen unterliegen Änderungen; konsultieren Sie offizielle Quellen oder qualifizierte Berater.