
Beginnen met beleggen met weinig geld: het stappenplan
Leer beginnen met beleggen met weinig geld: wereldwijde indexfondsen, de kracht van samengestelde rente en een overzichtelijk stappenplan voor starters.

Veel mensen vragen zich af: beginnen met beleggen? Een van de meest hardnekkige misvattingen over geld is dat beleggen alleen bedoeld is voor vermogende mensen. Veel starters wachten jarenlang met de eerste stap, in de hoop dat ze ooit tienduizend euro spaargeld op hun betaalrekening hebben staan.
In de praktijk is dat idee volledig achterhaald. Dankzij moderne online brokers en laagdrempelige indexfondsen kun je tegenwoordig al vanaf 25 of 50 euro per maand meedelen in de groei van de wereldeconomie.
Het belangrijkste ingrediënt voor vermogensopbouw is niet je startbedrag, maar de tijd die je jouw geld geeft om te renderen.
Historische data uit het UBS Global Investment Returns Yearbook (data van 1900 tot 2023) laten zien dat een wereldwijd gespreide aandelenportefeuille na inflatie gemiddeld zo’n 5 procent reëel rendement per jaar oplevert. Wie vroeg begint met kleine bedragen, profiteert optimaal van het rente-op-rente-effect.
Hier is een nuchter, overzichtelijk stappenplan om je eerste 50 euro verantwoord te beleggen.
Belangrijkste inzichten
- Periodiek inleggen wint van grote bedragen : Maandelijks 50 tot 100 euro inleggen levert op de lange termijn vaak meer op dan jarenlang wachten op een groot startkapitaal.
- Los eerst dure schulden af : Betaal roodstand en consumptief krediet met hoge rentes af voordat je gaat beleggen.
- Kies voor wereldwijde indexfondsen : Probeer niet zelf de winnende aandelen te voorspellen; beleg met één fonds in duizenden bedrijven tegelijk.
- Automatiseer je inleg : Stel een automatische incasso in direct na de betaaldag van je salaris om emoties uit te schakelen.
- Houd de kosten minimaal : Kies fondsen met een totale kostenratio (lopende kosten) van onder de 0,20 procent per jaar.
Beginnen met beleggen: Fase 1: Zorg dat je financiële basis op orde is
Aandelenkoersen schommelen voortdurend. Voordat je jouw eerste aandeel koopt, moet je fundament kloppen:
1. Houd een buffer voor noodgevallen
Zorg dat je minimaal 3 maanden aan vaste lasten op een direct opneembare spaarrekening hebt staan, zoals beschreven in onze gids over beginnen met sparen. Moet je onverhoopt de wasmachine vervangen, dan voorkomt deze buffer dat je beleggingen met verlies moet verkopen.
2. Los dure leningen eerst af
Als je rood staat of een lening hebt met 8 tot 14 procent rente, levert aflossen direct een gegarandeerd en risicovrij rendement op van datzelfde percentage. Pas het stappenplan toe uit onze gids over uit de schulden komen voordat je start met beleggen.
Fase 2: Losse aandelen versus indexfondsen
Voor particuliere beleggers is brede spreiding het belangrijkste middel om risico’s te beheersen:
Het gevaar van individuele aandelen
Wie aandelen koopt van één bedrijf, neemt een groot specifiek risico. Komt dat bedrijf in de problemen, dan daalt je inleg mee.
De kracht van een wereldwijd indexfonds
Een indexfonds volgt passief een beursindex (zoals de MSCI World). Met één fonds beleg je tegelijkertijd in duizenden beursgenoteerde bedrijven over de hele wereld. Mocht een bedrijf failliet gaan, dan heeft dat nauwelijks invloed op het geheel. Over een periode van 15 jaar verslaat ruim 85 procent van de actieve beleggingsfondsen de markt niet.
Fase 3: Het effect van rente op rente
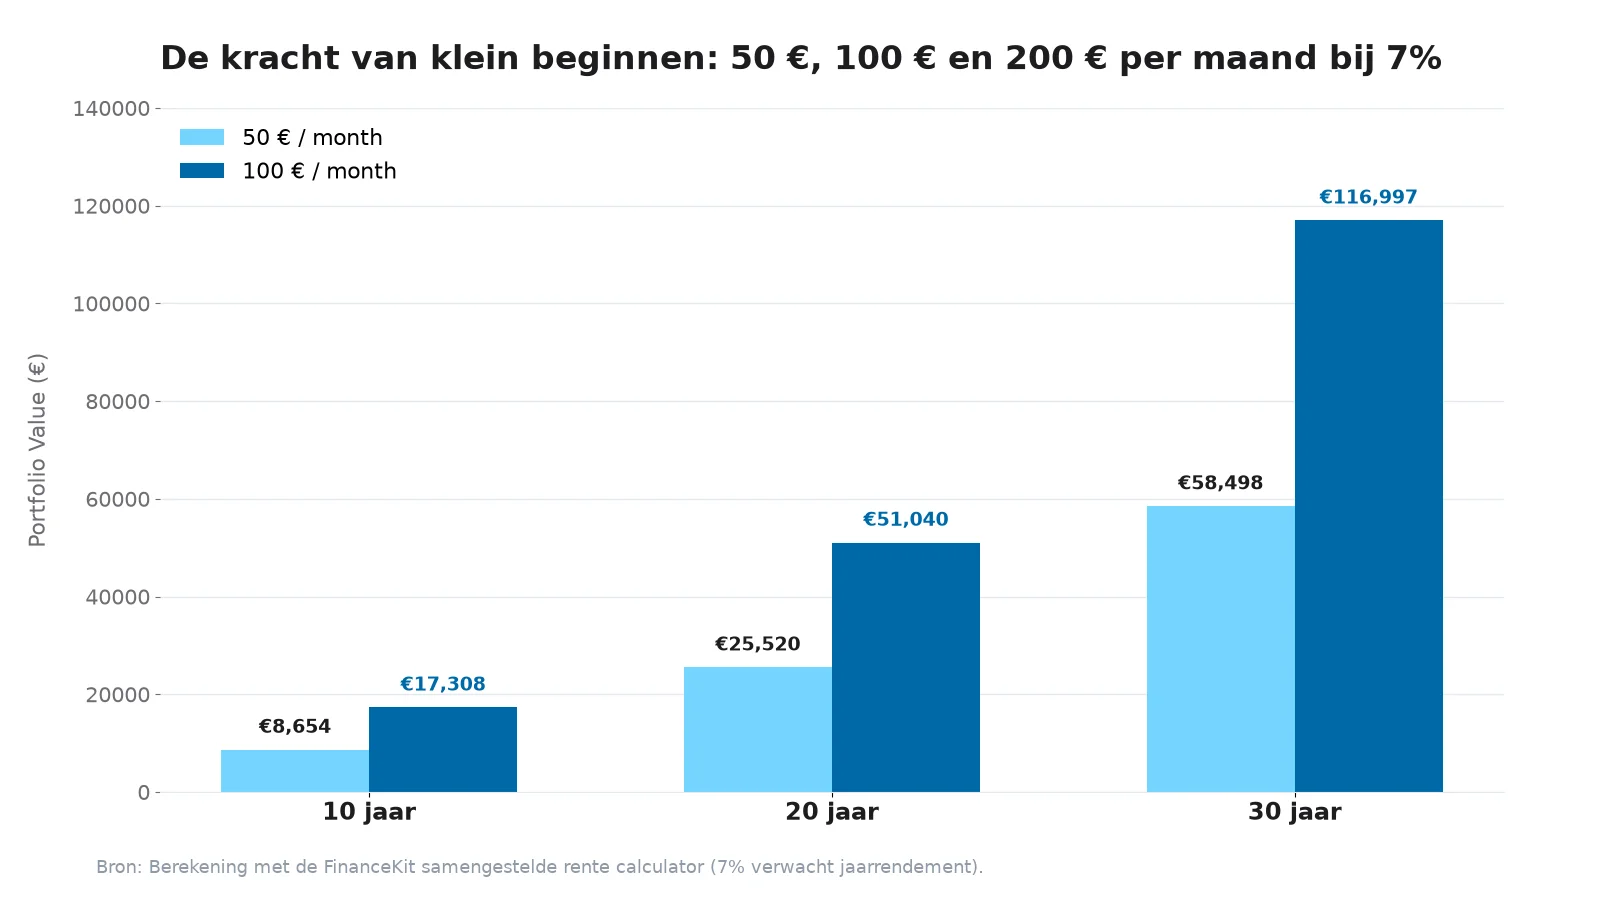
Het echte geheim van succesvol beleggen is het herinvesteren van rendement over een lange periode.
Wie op 25-jarige leeftijd start met 100 euro per maand tegen een gemiddeld rendement van 7 procent per jaar, legt over 40 jaar 48.000 euro aan eigen geld in. De eindwaarde op 65-jarige leeftijd bedraagt echter ruim 240.000 euro. Driekwart van het eindbedrag bestaat puur uit opgebouwde samengestelde rente.
Bereken het effect voor jouw situatie met onze spaarquote calculator.
Fase 4: Praktisch aan de slag in Nederland
Een beleggingsrekening openen kost tegenwoordig minder dan een halfuur:
1. Kies een betrouwbare en goedkope broker
Selecteer een broker die onder toezicht staat van de AFM of DNB en lage transactiekosten rekent zonder vaste servicekosten voor kleine portefeuilles.
2. Stel een automatische periodieke inleg in
Stel een automatische maandelijkse overboeking in op de dag nadat je salaris binnenkomt. Hierdoor beleg je gedisciplineerd zonder er maandelijks over te hoeven nadenken.
3. Kies voor een herbeleggend wereldwijd fonds
Een herbeleggend (accumulating) indexfonds keert het dividend niet contant uit, maar koopt er automatisch nieuwe aandelen voor bij, wat het rente-op-rente-effect optimaal versterkt.
Fase 5: Drie gouden regels voor beginners
Als je belegging eenmaal loopt, is nietsdoen vaak de beste strategie:
- Beleg gespreid in de tijd (DCA): Door maandelijks een vast bedrag in te leggen, koop je automatisch meer aandelen als de koersen dalen en minder als ze hoog staan.
- Kijk niet dagelijks naar de koersen: Dagelijkse koersschommelingen zorgen alleen voor stress. Eén keer per kwartaal of jaar je saldo controleren is voldoende.
- Verkoop nooit in paniek bij een beurscrash: Dalingen horen bij beleggen. Historisch gezien is de wereldwijde markt uit elke crisis sterker teruggekomen.
Integreer deze maandelijkse inleg in het 3-rekeningen systeem uit onze gids over grip op je geld.
Veelgestelde vragen
Kan ik echt beginnen met maar 50 euro per maand?
Jazeker. Bij de meeste Nederlandse brokers kun je al vanaf 20 tot 50 euro per maand automatisch meedoen met een indexfonds. De gewoonte is belangrijker dan de hoogte van het bedrag.
Hoe zit het met belasting op beleggingen in Nederland?
In Nederland valt je vermogen in box 3. Er geldt een heffingsvrij vermogen waarover je geen belasting betaalt. Pas als je totale vermogen (spaargeld en beleggingen samen) boven deze vrijstelling uitkomt, betaal je vermogensbelasting.
Wat als de beurs daalt net nadat ik ben begonnen?
Voor een periodieke belegger is een daling juist gunstig: met je vaste maandelijkse inleg koop je meer participaties tegen een lagere prijs, wat je toekomstige rendement ten goede komt.
De eerstvolgende concrete stap
Wacht niet tot je meer verdient. Open vandaag een beleggingsrekening bij een betrouwbare partij, stel een automatische inleg van 50 euro per maand in op een wereldwijd indexfonds en laat de tijd het werk doen.
Historisch reëel rendement: feiten versus onrealistische verwachtingen
Op het internet circuleren veel mythes over aandelenrendementen van 8 tot 10 procent bovenop de inflatie. De wetenschappelijke langetermijncijfers geven een realistischer houvast:
- Cijfers uit het UBS Global Investment Returns Yearbook: Over een periode van ruim 120 jaar (1900 tot heden) behaalde een wereldwijd gespreide aandelenportefeuille een gemiddeld reëel rendement van ongeveer 5 procent per jaar na aftrek van inflatie.
- De kracht van samengestelde rente: Bij 5 procent reëel rendement verdubbelt de koopkracht van je belegde vermogen grofweg elke 14 jaar. Wie 30 jaar lang maandelijks € 150 inlegt, bouwt een inflatiegecorrigeerd vermogen op van ruim € 120.000, bij een eigen inleg van slechts € 54.000.
Vermogensbelasting in Box 3 in Nederland
In Nederland worden beleggingen belast in Box 3 van de inkomstenbelasting. Let op de volgende fiscale spelregels: 1. Heffingsvrij vermogen: Iedere belastingplichtige heeft recht op een heffingsvrij vermogen. Pas wanneer je totale bezittingen (spaar- en beleggingstegoeden minus schulden) deze grens overschrijden, betaal je vermogensrendementsheffing. 2. Forfaitair stelsel en werkelijk rendement: Nederland bevindt zich in een overgangsfase van een forfaitair berekend rendement naar een stelsel op basis van werkelijk behaald rendement. Voor overige bezittingen (zoals aandelen en ETF’s) hanteert de Belastingdienst vooralsnog een relatief hoog fictief rendementspercentage. 3. De 5/25-herbalanceerregel: Controleer jaarlijks de verhouding tussen aandelen en veilige buffers. Wijk je meer dan 5 procentpunten af van je doelverdeling, breng de portefeuille dan weer in balans door nieuwe maandelijkse inleg toe te wijzen aan de achterblijvende categorie.
Hoe een wereldwijd indexfonds (ETF) werkt voor beginners
Om succesvol vermogen op te bouwen hoef je geen individuele aandelen te analyseren of de markt te timen. Eén breed gespreid wereldwijd indexfonds biedt alle spreiding die je nodig hebt:
- Brede spreiding in één transactie: Een ETF op de MSCI World of FTSE All-World belegt jouw inleg in één keer in 1.500 tot meer dan 3.000 toonaangevende beursgenoteerde ondernemingen wereldwijd.
- Zelfreinigend karakter van de index: Bedrijven die marktaandeel verliezen krimpen automatisch in weging; innovatieve groeiers stijgen juist in gewicht. De index volgt continu de reële economische dynamiek.
- Kostenbewust beleggen: Kies fondsen met een totale kostenratio (TER) onder de 0,20 procent per jaar. Bij traditionele huisfondsen van grootbanken betaal je vaak 1,2 tot 1,8 procent aan lopende kosten plus transactiekosten, wat over een horizon van dertig jaar tienduizenden euro’s aan rendement kost.
Portefeuilleopbouw: Het Core-Satellite model voor beginnende beleggers
Voor duurzame vermogensopbouw op de lange termijn hoef je geen ingewikkelde aandelentips te volgen. De wetenschappelijke consensus adviseert een passieve indexbenadering:
- De kern (Core, 80 % tot 100 %) : Een breed gespreide wereldwijde index zoals de MSCI World of FTSE All-World. Hiermee beleg je in één klap in duizenden beursgenoteerde ondernemingen wereldwijd. Het faillissementsrisico van een individueel bedrijf wordt hiermee gereduceerd tot nul.
- Satellieten (Satellite, 0 % tot 20 %) : Optionele toevoegingen zoals opkomende markten (Emerging Markets) of small caps voor beleggers die specifieke accenten willen leggen. Voor starters volstaat één wereld-ETF voor 100 % van de portefeuille.
Periodiek beleggen en het rente-op-rente effect in de praktijk
- Automatisch periodiek inleggen (DCA) : Door elke maand direct na het ontvangen van je salaris een vast bedrag in te leggen, voorkom je emotionele beslissingen. Bij lage beurskoersen koop je automatisch meer participaties, bij hoge koersen minder.
- Reëel historisch rendement : Volgens het toonaangevende UBS Global Investment Returns Yearbook leverden wereldwijde aandelenmarkten over meer dan een eeuw een gemiddeld reëel rendement op van ongeveer 5 % per jaar na aftrek van inflatie.
- Rekenvoorbeeld over een periode van 30 jaar :
- Wie maandelijks € 200 op een spaarrekening laat staan tegen 0 % reëel rendement, bezit na 30 jaar precies € 72.000 aan nominale inleg, waarvan de reële koopkracht fors is aangetast.
- Wie maandelijks € 200 inlegt in een wereldwijde index tegen 5 % reëel rendement, bouwt een inflatiegecorrigeerd vermogen op van circa € 166.000. Meer dan € 94.000 van dit eindbedrag bestaat louter uit samengestelde interest (rente-op-rente).
Belastingheffing in Nederland: Vermogensrendementsheffing in Box 3
Het Nederlandse belastingstelsel kent specifieke regels voor beleggers: 1. Heffingsvrij vermogen : In box 3 geldt een heffingsvrij vermogen (circa € 57.000 per fiscale partner). Tot dit bedrag betaal je geen vermogensbelasting over je spaargeld en beleggingen tezamen. 2. Forfaitair stelsel op beleggingen : De Belastingdienst rekent voor overige bezittingen (zoals aandelen en ETFs) met een fictief verondersteld rendement van circa 6 %, waarover vervolgens 36 % belasting wordt geheven. Dit betekent een jaarlijkse vermogensdruk van ruim 2 % over het belegd vermogen boven de vrijstelling. 3. Dividendlekkage voorkomen : Veel Nederlandse beleggers kiezen voor Nederlandse beleggingsfondsen met de status van Fiscale Beleggingsinstelling (FBI, zoals Northern Trust), waarmee ingehouden buitenlandse dividendbelasting via de inkomstenbelasting kan worden teruggevorderd.
Herbalanceren van je beleggingen en dividendlekkage voorkomen
Een gezonde beleggingsportefeuille vraagt om periodieke controle en een scherp oog voor verborgen kosten:
- Het nut van herbalanceren: Als je wereldwijde aandelen-ETF’s na een bullmarkt harder stijgen dan je spaargeld, verschuift de verhouding van bijvoorbeeld 80:20 naar 90:10. Door één keer per jaar te herbalanceren (bij voorkeur door je nieuwe maandelijkse inleg te sturen naar de achterblijvende categorie), dwing je jezelf om laag te kopen en het beoogde risiconiveau te handhaven.
- Fiscale Beleggingsinstellingen (FBI) en dividendlekkage: Buitenlandse ETF’s (bijvoorbeeld gevestigd in Ierland of Luxemburg) kunnen de ingehouden bronbelasting op buitenlandse dividenden niet altijd volledig verrekenen, waardoor jaarlijks circa 0,2 % tot 0,3 % aan dividendrendement verloren gaat. Nederlandse FBI-fondsen (zoals die van Northern Trust) kunnen deze dividendbelasting wel volledig terugvorderen via de Nederlandse fiscus.
Kostenstructuur van brokers in Nederland: Service fees vermijden
Bij het kiezen van een brokerplatform maken kleine kostenverschillen op de lange termijn een enorm verschil:
- Vaste bewaarloon (service fee): Traditionele grootbanken rekenen vaak een jaarlijkse service fee van 0,15 % tot 0,25 % over je totale portefeuillewaarde, puur voor het aanhouden van je effectenrekening. Over 30 jaar kan deze ogenschijnlijk kleine vergoeding tienduizenden euro’s aan rendement afromen.
- Zelfstandige online brokers en kernselecties: Kies voor brokers zonder periodieke bewaarkosten die gunstige kernselecties hanteren waarbij je maandelijks kosteloos of tegen minimale transactiekosten kunt inleggen in populaire wereldwijde ETF’s. Let tevens op de bied-laat spread (het koersverschil tussen koop en verkoop) door orders altijd tijdens de reguliere openingstijden van de beurs te plaatsen. Stel een automatische maandelijkse overboeking in direct na salarisuitbetaling om consequent en emotieloos vermogen op te bouwen.
Bronnen
Gecontroleerd op 28 september 2026 aan de hand van onderstaande bronnen.
- Autoriteit Financiële Markten (AFM): Voorlichting over beleggen, risico’s en kosten van indexfondsen. https://www.afm.nl/nl-nl/consumenten/themas/producten/beleggennl-nl/consumenten/themas/producten/beleggennl-nl/consumenten/themas/producten/beleggen
- Nibud: Beleggen of sparen, risico’s en bepaling van de noodzakelijke buffer. https://www.nibud.nl/onderwerpen/rondkomen/sparen/onderwerpen/rondkomen/sparen/onderwerpen/rondkomen/sparen/
- Wijzer in geldzaken: Starten met beleggen en begrijpen van de risico’s. https://www.wijzeringeldzaken.nl/
- S&P Dow Jones Indices: SPIVA Europe Scorecard over actief versus passief beleggen. https://www.spglobal.com/spdji/en/research-insights/spiva/
Dit artikel dient uitsluitend ter algemene informatie en is geen financieel, fiscaal of juridisch advies. Regels en rentetarieven wijzigen regelmatig; raadpleeg officiële instanties of een deskundig adviseur voordat u beslissingen neemt.