
Commencer à investir avec peu d’argent : le guide du débutant
Apprenez à commencer à investir avec de petits montants : ETF indiciels mondiaux, fiscalité avantageuse du PEA et puissance des intérêts composés.

Vous vous demandez : commencer à investir ? L’un des mythes financiers les plus tenaces consiste à croire que l’investissement en bourse est réservé à une élite fortunée. Beaucoup de jeunes actifs repoussent le moment d’investir pendant des années, attendant d’avoir accumulé cinq ou dix mille euros sur leur livret bancaire.
Aujourd’hui, cette conception est totalement dépassée. Grâce aux courtiers en ligne à frais réduits et aux ETF (fonds indiciels cotés), il est possible de participer à la croissance économique mondiale dès 25 ou 50 euros par mois.
Le facteur le plus déterminant pour s’enrichir n’est pas la somme de départ, mais le temps pendant lequel votre argent travaille.
D’après les analyses historiques du UBS Global Investment Returns Yearbook (données de 1900 à 2023), un panier mondial d’actions diversifiées génère en moyenne un rendement réel net d’inflation d’environ 5 pour cent par an. Commencer tôt avec de petites sommes permet aux intérêts composés de démultiplier votre capital.
Voici un plan clair et sans jargon technique pour investir vos premiers 50 euros en toute sérénité.
Points clés à retenir
- La régularité surpasse les gros montants : Investir 50 à 100 euros chaque mois produit de meilleurs résultats que d’attendre des années pour placer une grosse somme.
- Rembourser les crédits coûteux d’abord : Soldez vos découverts et crédits à la consommation avant de placer votre épargne en bourse.
- Privilégier les ETF mondiaux : Ne cherchez pas à deviner quelles actions vont monter ; achetez un panier de milliers d’entreprises mondiales en une seule ligne.
- Automatiser ses versements : Évitez le stress du marché en programmant un virement automatique dès le lendemain du versement de votre salaire.
- Réduire les frais au strict minimum : Choisissez des fonds indiciels avec des frais de gestion annuels inférieurs à 0,20 pour cent.
Commencer à investir: Phase 1 : Sécuriser les prérequis essentiels
La bourse comporte des fluctuations inhérentes. Avant d’acheter votre premier titre, vos bases doivent être solides :
1. Préserver une épargne de précaution
Conservez l’équivalent de 3 mois de dépenses courantes sur un Livret A, comme expliqué dans notre guide pour commencer à épargner. Si une dépense imprévue survient, cette réserve évite de devoir vendre vos investissements à perte.
2. Éliminer les dettes à la consommation
Les découverts bancaires et crédits renouvelables coûtent souvent plus de 10 à 20 pour cent d’intérêts annuels. Les rembourser vous garantit une rentabilité immédiate et sans risque équivalente à ce taux. Consultez notre méthode pour sortir de l’endettement avant d’investir.
Phase 2 : Actions individuelles ou ETF indiciels ?
Pour faire fructifier son épargne sans y passer ses journées, la diversification est indispensable :
Le piège des actions uniques
Acheter des actions d’une seule entreprise expose l’épargnant à des risques majeurs : scandale, mauvais résultats ou faillite peuvent détruire votre mise.
L’avantage des ETF (trackers)
Un ETF réplique fidèlement un indice boursier (comme le MSCI World ou le S&P 500). En achetant une seule part d’ETF, vous devenez copropriétaire de centaines ou de milliers de multinationales leaders mondiales. Si une entreprise décline, les autres compensent. Sur un horizon de 15 ans, plus de 85 pour cent des gérants professionnels de fonds actifs font moins bien qu’un simple ETF passif.
Phase 3 : Comprendre la magie des intérêts composés
La véritable force de l’investissement réside dans le réinvestissement systématique des gains d’année en année.
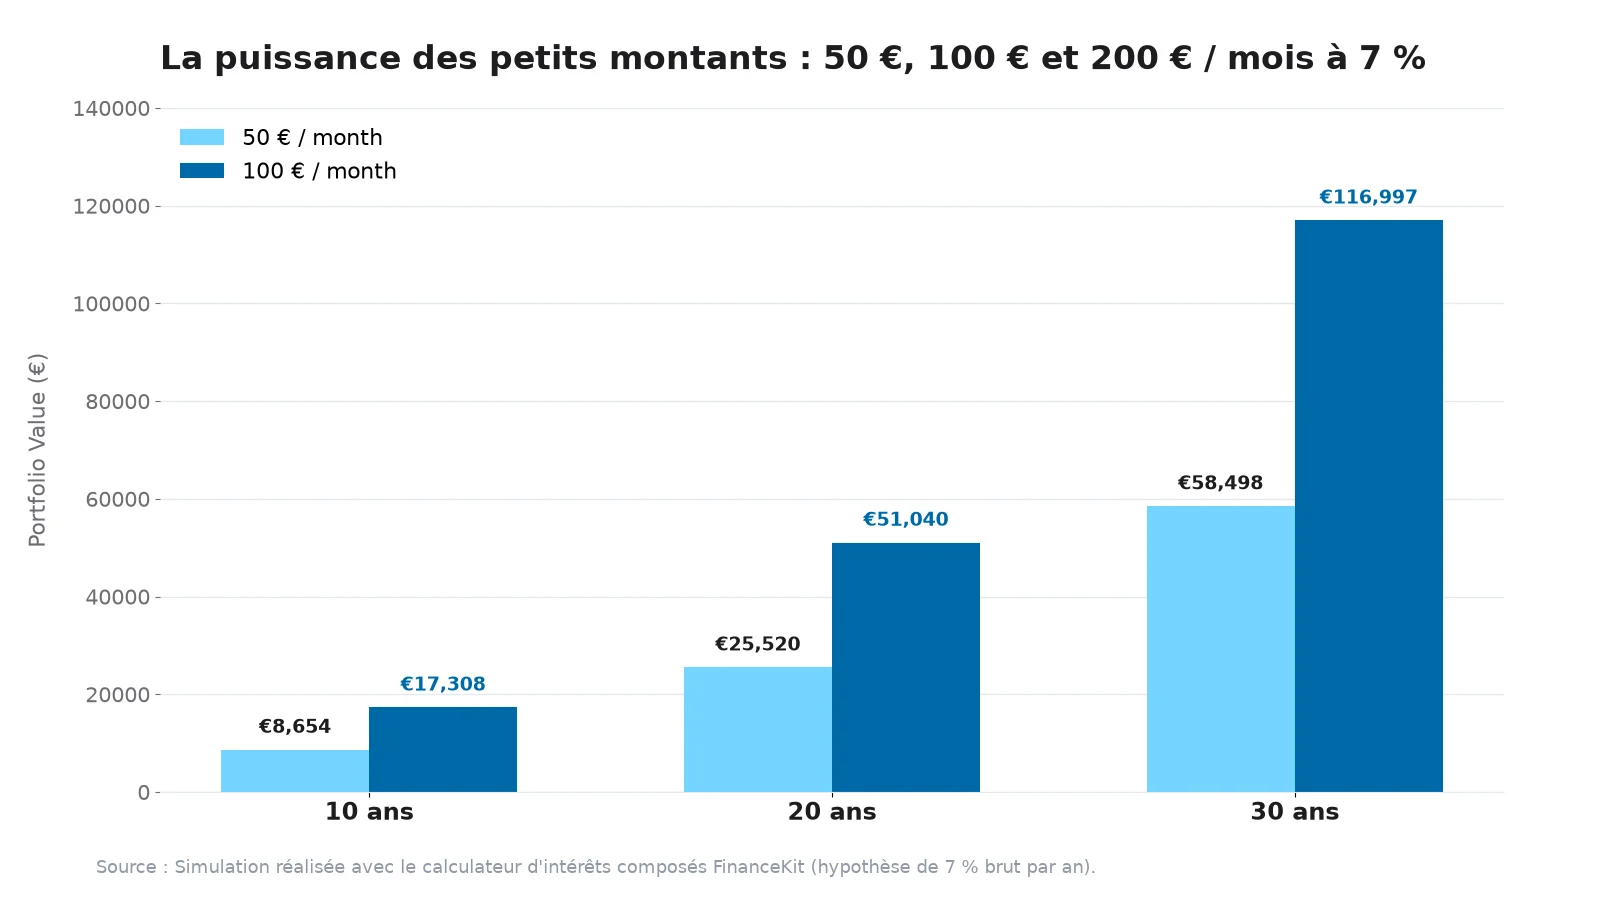
Si vous commencez à 25 ans à investir 100 euros par mois sur un ETF actions mondial à 7 pour cent de rendement moyen, vous aurez versé 48 000 euros au total à l’âge de 65 ans. Pourtant, la valeur finale de votre portefeuille dépassera 240 000 euros. Plus de 75 pour cent de votre capital final proviendra uniquement des intérêts composés.
Simulez votre trajectoire financière avec notre calculateur de taux d’épargne.
Phase 4 : Ouvrir son compte d’investissement en pratique
En France, le cadre fiscal est particulièrement favorable aux investisseurs méthodiques :
1. Ouvrir en priorité un Plan d’Épargne en Actions (PEA)
Le PEA est l’enveloppe fiscale la plus avantageuse pour les résidents français. Après cinq ans de détention, tous vos gains et plus-values sont totalement exonérés d’impôt sur le revenu (seuls les prélèvements sociaux de 17,2 pour cent restent dus).
2. Choisir un courtier en ligne compétitif
Ouvrez votre compte chez un courtier en ligne reconnu pour ses frais d’ordre très réduits et l’absence totale de droits de garde ou de frais d’inactivité.
3. Sélectionner un ETF diversifié éligible au PEA
Il existe des ETF éligibles au PEA répliquant le MSCI World. Un seul ordre mensuel suffit pour être exposé à l’ensemble des marchés développés mondiaux.
Phase 5 : Les trois règles d’or pour réussir en bourse
Une fois votre investissement automatisé chaque mois, votre rôle principal est de ne pas intervenir impulsivement :
- Pratiquer l’investissement programmé (DCA) : Investir la même somme à date fixe lisse les fluctuations : vous achetez davantage de parts quand le marché baisse et moins quand il est cher.
- Ne pas regarder ses comptes tous les jours : Les variations quotidiennes créent du stress inutile. Un point semestriel ou annuel est amplement suffisant.
- Ne jamais paniquer lors des baisses : Les corrections et crises financières sont normales et saines. Historiquement, le marché mondial a surmonté chaque crise pour établir de nouveaux sommets historiques.
Intégrez ce versement mensuel dans le système des trois comptes décrit dans notre guide pour bien gérer son argent.
Questions fréquentes
Peut-on vraiment démarrer avec seulement 50 euros ?
Oui. La plupart des courtiers modernes permettent de programmer des versements dès quelques dizaines d’euros. Prendre l’habitude de mettre de côté et d’investir chaque mois est bien plus important que le montant initial.
Quelle est la différence entre un ETF capitalisant et distribuant ?
Un ETF distribuant verse les dividendes sur votre compte espèces, tandis qu’un ETF capitalisant réinvestit automatiquement les dividendes dans le fonds, ce qui maximise le mécanisme des intérêts composés sans fiscalité intermédiaire.
Mon argent est-il bloqué sur un PEA ?
Non, votre argent n’est jamais bloqué. Vous pouvez effectuer un rachat à tout moment. Cependant, tout retrait avant cinq ans entraîne la clôture du plan et la perte des avantages fiscaux.
La prochaine étape concrète
N’attendez pas d’avoir davantage de revenus pour commencer. Ouvrez votre PEA en ligne dès aujourd’hui, mettez en place un virement automatique de 50 euros dès le lendemain de votre paie et laissez le temps enrichir votre capital.
Rendement historique réel : les chiffres fiables de la recherche financière
De nombreux blogs financiers promettent 8 à 10 % de gains sans risque. La réalité historique démontrée par la recherche académique est plus mesurée :
- L’annuaire UBS Global Investment Returns Yearbook : Sur plus d’un siècle d’histoire boursière (1900 à 2025), un portefeuille mondial d’actions a généré un rendement réel moyen d’environ 5 % par an après déduction de l’inflation.
- La puissance des intérêts composés : Avec 5 % de gain réel net d’inflation, le pouvoir d’achat de votre capital double tous les 14 ans. Un versement mensuel constant de 150 euros sur 30 ans produit un capital final ajusté de l’inflation supérieur à 120 000 euros, pour seulement 54 000 euros d’effort d’épargne effectif.
Cadre fiscal français : PEA vs Compte-Titres Ordinaire (CTO)
Pour investir en bourse depuis la France, le choix de l’enveloppe fiscale est déterminant pour votre rentabilité nette : 1. Le Plan d’Épargne en Actions (PEA) : Plafonné à 150 000 euros de versements, le PEA est l’enveloppe reine. Après 5 ans de détention, les plus-values et dividendes sont totalement exonérés d’impôt sur le revenu (seuls les prélèvements sociaux de 17,2 % restent dus lors des retraits). De nombreux ETF synthétiques UCITS éligibles au PEA permettent d’investir sur le monde entier (MSCI World). 2. Le Compte-Titres Ordinaire (CTO) : Sans plafond de versement, il permet d’acheter toutes les actions et obligations mondiales, mais applique le prélèvement forfaitaire unique (PFU ou flat tax) de 30 % sur l’ensemble des plus-values réalisées. 3. La règle du rééquilibrage 5/25 : Réajustez vos lignes d’allocation lorsque la pondération d’un actif dévie de plus de 5 points de pourcentage de sa cible, de préférence en dirigeant vos nouveaux versements vers l’actif en retard pour éviter les frottements fiscaux.
La mécanique d’un ETF indiciel mondial pour débutant
Pour vous constituer un capital sur le long terme, vous n’avez besoin d’aucune expertise en analyse financière complexe. Un tracker mondial remplit l’ensemble des critères d’efficacité :
- Diversification maximale : Un ETF répliquant l’indice MSCI World ou FTSE All-World investit simultanément dans 1 500 à 3 000 grandes entreprises internationales réparties sur tous les secteurs économiques d’avenir.
- Sélection naturelle des entreprises : L’indice s’autorégule en fonction de la capitalisation boursière. Les entreprises en déclin voient leur poids diminuer naturellement, tandis que les leaders technologiques en forte croissance augmentent leur représentativité dans votre portefeuille.
- Frais de gestion réduits au minimum : Les meilleurs ETF affichent des frais courants (TER) compris entre 0,10 % et 0,25 % par an, contre 1,8 % à 2,5 % pour les fonds traditionnels proposés en agence bancaire, ce qui préserve l’intégralité de vos gains composés.
Stratégie Core-Satellite : bâtir un portefeuille boursier pérenne
Pour faire fructifier son épargne sans stress ni connaissances pointues en analyse financière, l’approche indicielle passive s’impose comme la plus performante sur le long terme :
- Le cœur de portefeuille (Core – 80 % à 100 %) : Un ETF répliquant un indice mondial comme le MSCI World ou le FTSE All-World. En achetant une seule part, vous devenez copropriétaire de plus de 1.500 fleurons économiques mondiaux (Apple, Microsoft, LVMH, Nestlé, etc.).
- Les satellites (Satellite – 0 % à 20 %) : Pour les investisseurs souhaitant surpondérer une zone géographique spécifique (comme les marchés émergents) ou des petites capitalisations (Small Caps). Pour débuter, un seul ETF mondial en cœur de portefeuille suffit amplement.
Investissement programmé (DCA) et horizon de placement
La peur du crash boursier paralyse souvent les épargnants. Pourtant, les statistiques séculaires démontrent la supériorité de la régularité :
- Le Dollar-Cost Averaging (DCA) : En mettant en place un virement automatique mensuel dès le lendemain de la paie, vous lissez vos points d’entrée. Vous achetez moins d’actions quand les marchés sont chers, et davantage quand les cours sont en baisse.
- Rendement séculaire réel : D’après les travaux de référence de l’annuaire UBS Global Investment Returns Yearbook, les actions mondiales ont généré un rendement réel moyen d’environ 5 % par an net d’inflation sur plus d’un siècle.
- Projection chiffrée sur 25 ans : épargne dormante, 200 € par mois sur un compte courant sans intérêt représentent 60.000 € de capital brut, sévèrement grignoté par l’érosion monétaire. Investissement régulier en ETF à 5 % de rendement réel : ces mêmes versements mensuels génèrent un capital net d’inflation d’environ 119.000 €, dont près de 59.000 € proviennent uniquement des intérêts composés.
Fiscalité des placements en France : PEA versus Compte-Titres (CTO)
Le choix de l’enveloppe fiscale conditionne directement votre rendement net final : 1. Le Plan d’Épargne en Actions (PEA) : C’est l’enveloppe reine pour les résidents fiscaux français. Plafonnée à 150.000 € de versements, elle offre une exonération totale d’impôt sur le revenu sur les plus-values et dividendes après 5 ans de détention. Seuls les prélèvements sociaux (17,2 %) restent dus lors des retraits. Grâce aux ETF synthétiques (à réplication indirecte éligibles au PEA), vous pouvez investir sur le monde entier ou le S&P 500 au sein de votre PEA. 2. Le Compte-Titres Ordinaire (CTO) : Sans plafond de versement ni contrainte géographique, mais soumis chaque année au Prélèvement Forfaitaire Unique (PFU ou « Flat Tax ») de 30 % (12,8 % d’impôt sur le revenu + 17,2 % de prélèvements sociaux) sur les gains réalisés.
Le rééquilibrage de portefeuille (Rebalancing) et le choix de capitalisation
Gérer son portefeuille d’ETF sur le long terme exige une discipline méthodologique simple mais rigoureuse :
- Pourquoi rééquilibrer annuellement : Si votre stratégie initiale cible 85 % d’actions et 15 % d’épargne de précaution sans risque, une forte hausse des marchés peut faire grimper la poche actions à 92 %. Rééquilibrer une fois par an (par exemple en réorientant les versements mensuels vers le compartiment sous-pondéré) permet de sécuriser vos gains et de maintenir votre profil de risque réel.
- ETF capitalisants versus distribuants : Les ETF capitalisants (marqués « Acc » pour Accumulating) réinvestissent automatiquement les dividendes perçus dans le fonds sans déclencher d’événement fiscal. C’est l’outil idéal pour maximiser l’effet boule de neige des intérêts composés sans subir de friction fiscale ni de frais d’ordre de réinvestissement.
Sources
Vérifié le 28 septembre 2026 à partir des sources ci-dessous.
- Autorité des Marchés Financiers (AMF) : Guides pédagogiques sur les ETF, le PEA et l’investissement à long terme. https://www.amf-france.org/fr/espace-epargnants/comprendre-les-produits-financiers/placements-collectifs/fonds-et-sicav/fonds-monetairesfr/espace-epargnants/comprendre-les-produits-financiers/placements-collectifs/fonds-et-sicav/fonds-monetairesfr/espace-epargnants/comprendre-les-produits-financiers/placements-collectifs/fonds-et-sicav/fonds-monetaires
- Banque de France : Baromètre de l’épargne des ménages et éducation financière. https://www.banque-france.fr/fr/a-votre-service/particuliers/surendettementfr/a-votre-service/particuliers/surendettementfr/a-votre-service/particuliers/surendettement
- S&P Dow Jones Indices : Scorecard SPIVA Europe comparant gestion active et indicielle. https://www.spglobal.com/spdji/en/research-insights/spiva/
- Institut National de la Consommation (INC) : Choisir son courtier et comprendre le fonctionnement des marchés d’actions. https://www.inc-conso.fr/
Cet article est fourni à titre indicatif et ne constitue pas un conseil financier, fiscal ou juridique. Les règles et taux évoluent ; vérifiez les sources officielles ou consultez un professionnel certifié avant toute décision.