
Pianificare la pensione per età: cosa fare a 20, 30, 40 e 50 anni
Strategie per pianificare la pensione per età: scopri quanto accantonare a 30, 40 e 50 anni, deduzioni dei fondi pensione e rendite integrative.

In molti si chiedono: pianificare la pensione? La pianificazione pensionistica è spesso vittima di due errori opposti. A 20 o 30 anni la pensione appare un orizzonte così distante che si tende a rimandare ogni scelta di risparmio. A 50 anni, al contrario, la vicinanza dell’età di cessazione del lavoro può provocare ansia se si teme di aver accumulato troppo poco.
Entrambe le reazioni sono fuorvianti. Costruirsi una vecchiaia serena non è un traguardo che si raggiunge improvvisamente all’ultimo minuto. È un percorso progressivo in cui ogni decade offre specifiche opportunità e leve fiscali.
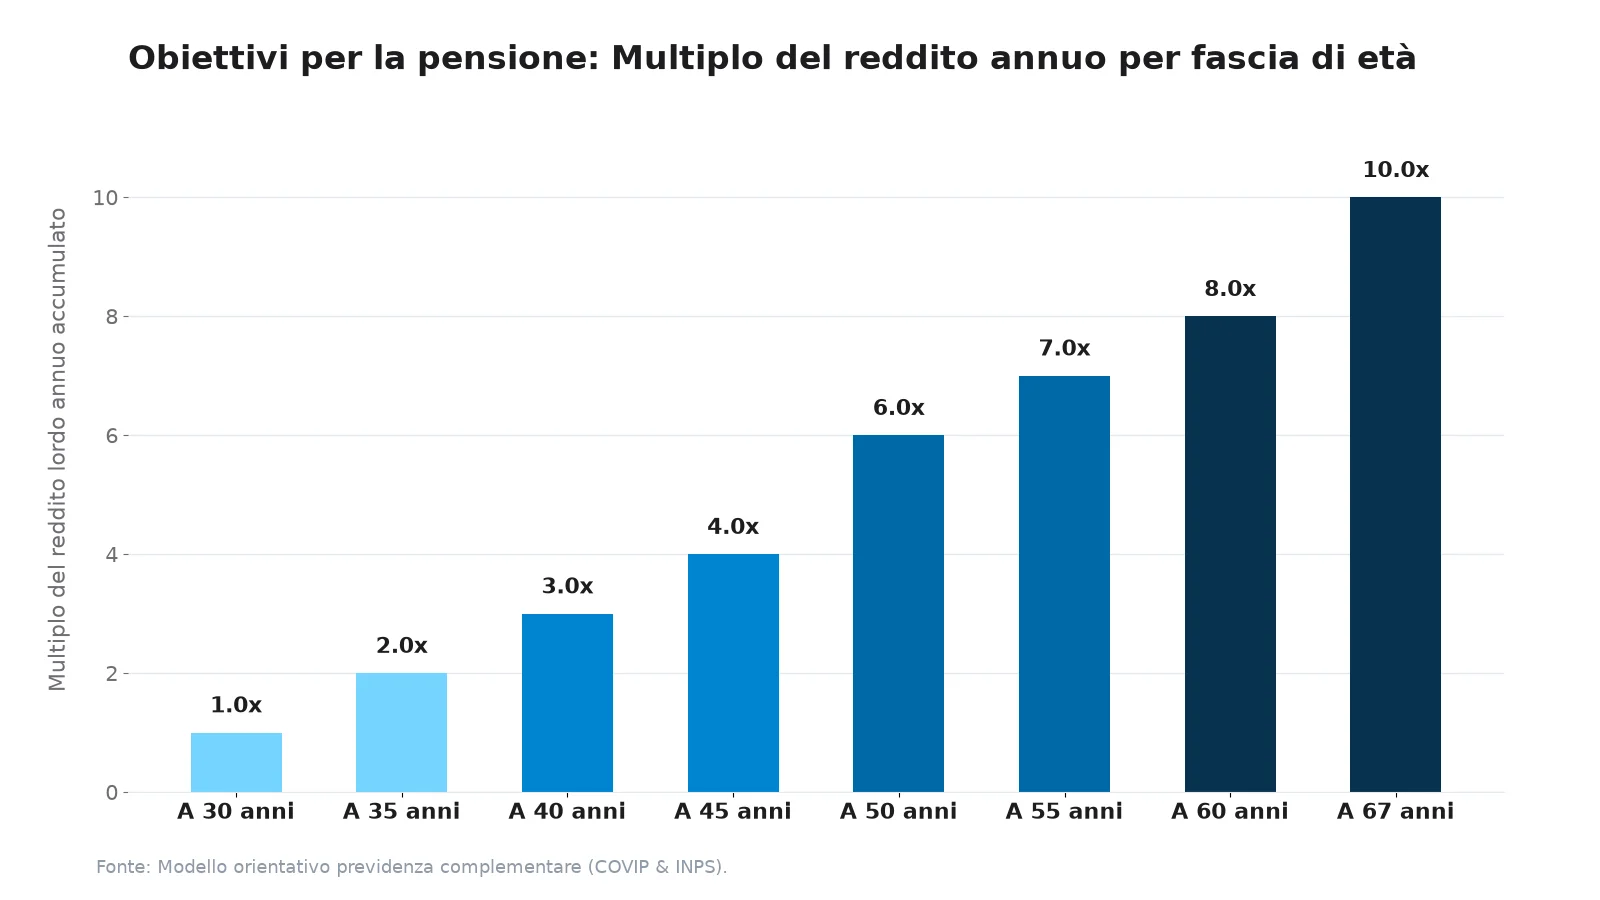
Secondo le linee guida della finanza personale, porsi l’obiettivo di accumulare 1 volta il proprio reddito annuo a 30 anni, 3 volte a 40 e 6 volte a 50 anni costituisce una solida traiettoria per compensare il calo del reddito una volta terminata la vita lavorativa.
Che tu stia iniziando il tuo primo lavoro o voglia recuperare terreno a metà carriera, ecco la tabella di marcia decennio per decennio.
Punti chiave
- A 20 anni sfrutta il fattore tempo : Destina il TFR alla previdenza complementare e attiva un piano di accumulo azionario; quattro decenni di rendimenti composti sono un moltiplicatore imbattibile.
- A 30 anni aumenta il capitale : Punta ad accumulare tra 1 e 2 volte il tuo reddito annuo lordo, proteggi la famiglia e pianifica la prima casa.
- A 40 anni accelera il risparmio : Viser tra 3 e 4 volte lo stipendio annuo, sfrutta la deducibilità fiscale dei fondi pensione ed estingui tutti i debiti personali.
- A 50 anni controlla i rischi : Punta a 6-8 volte il reddito, verifica l’estratto conto contributivo INPS e riduci gradualmente l’esposizione al rischio azionario.
- La regola del 4 per cento : Prelevare al massimo il 4 per cento all’anno dal capitale accumulato protegge il portafoglio dall’esaurimento nel tempo.
Pianificare la pensione: A 20 anni: Il vantaggio degli interessi composti
| Fascia di età | Multiplo dello stipendio annuo | Esempio (stipendio 30.000 €) | Esempio (stipendio 55.000 €) | Obiettivo principale della decade |
|---|---|---|---|---|
| A 30 anni | 1x stipendio annuo | 30.000 € | 55.000 € | Costruire abitudine al risparmio, fondo pensione negoziale |
| A 40 anni | 3x stipendio annuo | 90.000 € | 165.000 € | Saturare deduzione 5.164,57 €, PAC su ETF diversificati |
| A 50 anni | 6x stipendio annuo | 180.000 € | 330.000 € | Verificare estratto conto INPS, stimare gap previdenziale |
| A 60 anni | 8x stipendio annuo | 240.000 € | 440.000 € | Protezione del capitale, riduzione graduale del rischio azionario |
| A 67 anni | 10x stipendio annuo | 300.000 € | 550.000 € | Prelievo sostenibile del patrimonio con la regola del 4% |
Nella ventina, il tuo alleato principale non è l’ammontare dello stipendio, ma gli oltre quarant’anni di orizzonte temporale che hai davanti:
1. Destinare il TFR a un fondo pensione
Scegli con consapevolezza se lasciare il TFR in azienda o destinarlo alla previdenza complementare (fondo pensione di categoria o aperto). Nei fondi pensione il TFR gode di una tassazione finale agevolata (tra il 9 e il 15 per cento rispetto alle aliquote IRPEF ordinarie).
2. Investire in quote azionarie
Con quarant’anni di distanza dalla pensione, la volatilità di borsa non deve spaventare. Imposta un PAC azionario globale come descritto nella guida su come iniziare a investire.
A 30 anni: Mantenere la rotta tra nuove spese
Nei trent’anni si moltiplicano gli impegni economici: la casa, i figli o i progetti professionali.
1. Raggiungere 1-2 annualità di reddito
L’obiettivo ideale è avere 1 anno di reddito lordo accantonato a 30 anni e 2 a 35 anni. Se hai iniziato più tardi, aumenta la tua percentuale di risparmio dell’1 per cento ogni volta che ottieni un aumento di stipendio.
2. Tutelarsi con coperture assicurative
Sottoscrivi una polizza caso morte (TCM) per mettere al sicuro il futuro economico dei tuoi familiari.
A 40 anni: Il picco dei guadagni e l’efficienza fiscale
Nella quarantina la capacità reddituale è solitamente al suo massimo. È il momento ideale per accelerare la crescita del patrimonio:
1. Raggiungere da 3 a 4 volte il reddito annuo
A 40 anni, i rendimenti generati dagli investimenti accumulati iniziano a eguagliare i tuoi versamenti annui diretti.
2. Sfruttare la deducibilità fiscale del fondo pensione
In Italia puoi dedurre dal reddito imponibile IRPEF i versamenti alla previdenza complementare fino a un massimo di 5.164,57 euro all’anno, ottenendo un risparmio d’imposta immediato pari alla tua aliquota marginale.
3. Azzerare i prestiti al consumo
Chiudi ogni carta revolving o finanziamento personale aperto, seguendo la guida su come uscire dai debiti.
A 50 anni: La dirittura d’arrivo e la protezione del capitale
A 50 anni, l’età pensionabile diventa una scadenza visibile a dieci-quindici anni di distanza:
1. Puntare a 6-8 volte il reddito annuo
Spesso in questa fase si estingue il mutuo sulla prima casa. Tutto l’importo della rata mensile liberata deve essere riversato nel risparmio per il futuro.
2. Controllare l’estratto conto contributivo INPS
Accedi al portale INPS con SPID per verificare che tutti i periodi lavorati siano stati regolarmente accreditati ed escludere buchi contributivi.
3. Ridurre progressivamente il rischio azionario
Inizia a spostare gradualmente una quota del portafoglio (20-30 per cento) verso strumenti a capitale garantito o obbligazioni a breve termine, per evitare che un ribasso di borsa riduca il capitale a ridosso dell’uscita dal lavoro.
Pianifica il tuo bilancio futuro con il pianificatore di budget.
La regola del 4 per cento spiegata
Per calcolare quanto capitale serve prima di andare in pensione, gli esperti applicano la regola del 4 per cento:
- Nel primo anno di pensione prelevi il 4 per cento del patrimonio liquido totale.
- Negli anni successivi adegui la cifra all’inflazione registrata.
- Storicamente, su orizzonti di 30 anni, un portafoglio bilanciato non si è mai azzerato seguendo questo criterio.
Se desideri un’integrazione di 1.000 euro al mese (12.000 euro all’anno) rispetto alla pensione pubblica, dovrai disporre di circa 300.000 euro di risparmio privato (12.000 diviso 0,04).
Domande frequenti
Basterà la pensione pubblica INPS?
Con il sistema contributivo puro, il tasso di sostituzione (rapporto tra prima pensione e ultimo stipendio) si attesterà per molti lavoratori tra il 50 e il 65 per cento. La previdenza integrativa è fondamentale per non dover tagliare drasticamente il proprio tenore di vita.
Cosa fare se arrivo a 40 anni senza risparmi per la pensione?
Non disperare. Hai ancora più di venticinque anni di lavoro davanti. Risparmiando con rigore il 15-20 per cento delle tue entrate in strumenti diversificati, puoi ancora costruire un patrimonio considerevole.
Ha senso estinguere il mutuo prima di andare in pensione?
Sì, arrivare alla pensione senza la rata del mutuo abbatte la spesa fissa principale e permette di vivere serenamente con un’entrata mensile più contenuta.
Il prossimo passo concreto
Accedi oggi al portale INPS, scarica il tuo estratto conto contributivo e aumenta di 25 euro al mese il tuo versamento nel piano di previdenza integrativa.
Il sistema pensionistico italiano: primo pilastro e previdenza complementare
In Italia, il passaggio al sistema contributivo puro e l’evoluzione demografica rendono indispensabile integrare la previdenza pubblica:
- La pensione pubblica INPS (primo pilastro): Per chi ha iniziato a lavorare dopo il 31 dicembre 1995 si applica interamente il sistema contributivo. I contributi versati (33 % della retribuzione imponibile per i dipendenti) vengono rivalutati in base al PIL nominale e convertiti in rendita mediante coefficienti di trasformazione legati all’aspettativa di vita al momento del pensionamento (attualmente a 67 anni).
- I fondi pensione e il vantaggio fiscale (secondo e terzo pilastro): Aderire a un fondo pensione negoziale (di categoria) o aperto offre benefici straordinari: – Contributo del datore di lavoro: Destinando il TFR al fondo negoziale, molti contratti collettivi nazionali (CCNL) prevedono un contributo aggiuntivo obbligatorio a carico dell’azienda (spesso l’1,5 % – 2 % dello stipendio). – Deducibilità fiscale fino a 5.164,57 euro: Ai sensi dell’art. 10 comma 1 lett. e-bis del TUIR, i contributi volontari versati alla previdenza complementare sono interamente deducibili dal reddito imponibile IRPEF fino a 5.164,57 euro all’anno, generando un rimborso fiscale immediato fino al 43 %. – Tassazione agevolata alla liquidazione: Il capitale finale viene tassato con un’aliquota ridotta compresa tra il 15 % e il 9 % (ridotta dello 0,3 % per ogni anno di iscrizione successivo al quindicesimo).
- Piani di accumulo (PAC) su ETF: Per l’orizzonte oltre i fondi pensione, costruire una posizione liquida in ETF globali garantisce totale accessibilità al capitale senza vincoli di riscatto.
Il sistema pensionistico italiano: primo pilastro e previdenza complementare
In Italia, il passaggio al sistema contributivo puro e l’evoluzione demografica rendono indispensabile integrare la previdenza pubblica:
- La pensione pubblica INPS (primo pilastro): Per chi ha iniziato a lavorare dopo il 31 dicembre 1995 si applica interamente il sistema contributivo. I contributi versati (33 % della retribuzione imponibile per i dipendenti) vengono rivalutati in base al PIL nominale e convertiti in rendita mediante coefficienti di trasformazione legati all’aspettativa di vita al momento del pensionamento (attualmente a 67 anni).
- I fondi pensione e il vantaggio fiscale (secondo e terzo pilastro): Aderire a un fondo pensione negoziale (di categoria) o aperto offre benefici straordinari: – Contributo del datore di lavoro: Destinando il TFR al fondo negoziale, molti contratti collettivi nazionali (CCNL) prevedono un contributo aggiuntivo obbligatorio a carico dell’azienda (spesso l’1,5 % – 2 % dello stipendio). – Deducibilità fiscale fino a 5.164,57 euro: Ai sensi dell’art. 10 comma 1 lett. e-bis del TUIR, i contributi volontari versati alla previdenza complementare sono interamente deducibili dal reddito imponibile IRPEF fino a 5.164,57 euro all’anno, generando un rimborso fiscale immediato fino al 43 %. – Tassazione agevolata alla liquidazione: Il capitale finale viene tassato con un’aliquota ridotta compresa tra il 15 % e il 9 % (ridotta dello 0,3 % per ogni anno di iscrizione successivo al quindicesimo).
- Piani di accumulo (PAC) su ETF: Per l’orizzonte oltre i fondi pensione, costruire una posizione liquida in ETF globali garantisce totale accessibilità al capitale senza vincoli di riscatto.
La strategia dei tre pilastri di portafoglio nel post-pensionamento
Per neutralizzare l’ansia da volatilità quando si smette di percepire lo stipendio, il metodo più efficace è suddividere il capitale in tre comparti dedicati:
- Comparto Liquidità (1-2 anni di spesa): Depositato su conti deposito liberi per prelevare mensilmente l’integrazione della pensione INPS senza toccare gli investimenti.
- Comparto Stabilità (3-6 anni): Titoli di Stato a breve termine (BOT e BTP) o conti deposito vincolati che forniscono cedole periodiche e riforniscono il comparto liquidità.
- Comparto Crescita (orizzonte superiore a 7 anni): ETF azionari ampiamente diversificati, indispensabili per consentire al patrimonio residuo di rivalutarsi contro l’inflazione nel lungo periodo.
Il sistema pensionistico italiano: primo pilastro e previdenza complementare
In Italia, il passaggio al sistema contributivo puro e l’evoluzione demografica rendono indispensabile integrare la previdenza pubblica:
- La pensione pubblica INPS (primo pilastro): Per chi ha iniziato a lavorare dopo il 31 dicembre 1995 si applica interamente il sistema contributivo. I contributi versati (33 % della retribuzione imponibile per i dipendenti) vengono rivalutati in base al PIL nominale e convertiti in rendita mediante coefficienti di trasformazione legati all’aspettativa di vita al momento del pensionamento (attualmente a 67 anni).
- I fondi pensione e il vantaggio fiscale (secondo e terzo pilastro): Aderire a un fondo pensione negoziale (di categoria) o aperto offre benefici straordinari: – Contributo del datore di lavoro: Destinando il TFR al fondo negoziale, molti contratti collettivi nazionali (CCNL) prevedono un contributo aggiuntivo obbligatorio a carico dell’azienda (spesso l’1,5 % – 2 % dello stipendio). – Deducibilità fiscale fino a 5.164,57 euro: Ai sensi dell’art. 10 comma 1 lett. e-bis del TUIR, i contributi volontari versati alla previdenza complementare sono interamente deducibili dal reddito imponibile IRPEF fino a 5.164,57 euro all’anno, generando un rimborso fiscale immediato fino al 43 %. – Tassazione agevolata alla liquidazione: Il capitale finale viene tassato con un’aliquota ridotta compresa tra il 15 % e il 9 % (ridotta dello 0,3 % per ogni anno di iscrizione successivo al quindicesimo).
- Piani di accumulo (PAC) su ETF: Per l’orizzonte oltre i fondi pensione, costruire una posizione liquida in ETF globali garantisce totale accessibilità al capitale senza vincoli di riscatto.
Fonti
Verificato il 28 settembre 2026 sulle fonti sotto indicate.
- INPS (Istituto Nazionale della Previdenza Sociale): Pensioni di vecchiaia, requisiti contributivi ed estratto conto. https://www.inps.it/
- COVIP (Commissione di Vigilanza sui Fondi Pensione): Relazione annuale e guida alla previdenza complementare. https://www.covip.it/la-previdenza-complementarela-previdenza-complementarela-previdenza-complementare
- Banca d’Italia: Indagine sui bilanci delle famiglie italiane e tassi di sostituzione futuri. https://www.bancaditalia.it/compiti/vigilanza/tutela-clientela/index.htmlcompiti/vigilanza/tutela-clientela/index.htmlcompiti/vigilanza/tutela-clientela/index.html
- Comitato per l’educazione finanziaria (Edufin): Guida alla pianificazione previdenziale per i giovani. https://www.quellocheconta.gov.it/
Questo articolo ha scopo puramente informativo e non rappresenta una consulenza finanziaria, fiscale o legale. Le normative e le condizioni cambiano; consultare le fonti ufficiali o un professionista qualificato prima di prendere decisioni.