
Préparer sa retraite selon son âge : quoi faire à 20, 30, 40 et 50 ans
Le guide complet pour préparer sa retraite à 20, 30, 40 et 50 ans : multiples de salaire, fonctionnement du PER et règles de décaissement durable.

Vous vous demandez : préparer sa retraite ? La préparation de la retraite souffre souvent de deux biais psychologiques opposés. À 20 ou 30 ans, l’échéance paraît tellement lointaine qu’il est tentant de repousser toute décision financière à plus tard. À 50 ans en revanche, la proximité de la fin de carrière peut déclencher un sentiment d’anxiété si l’on a l’impression d’avoir pris du retard.
Ces deux réactions sont contre-productives. Réussir sa retraite n’est pas un examen que l’on passe à la dernière minute. C’est une trajectoire progressive où chaque décennie offre des leviers patrimoniaux et fiscaux bien spécifiques.
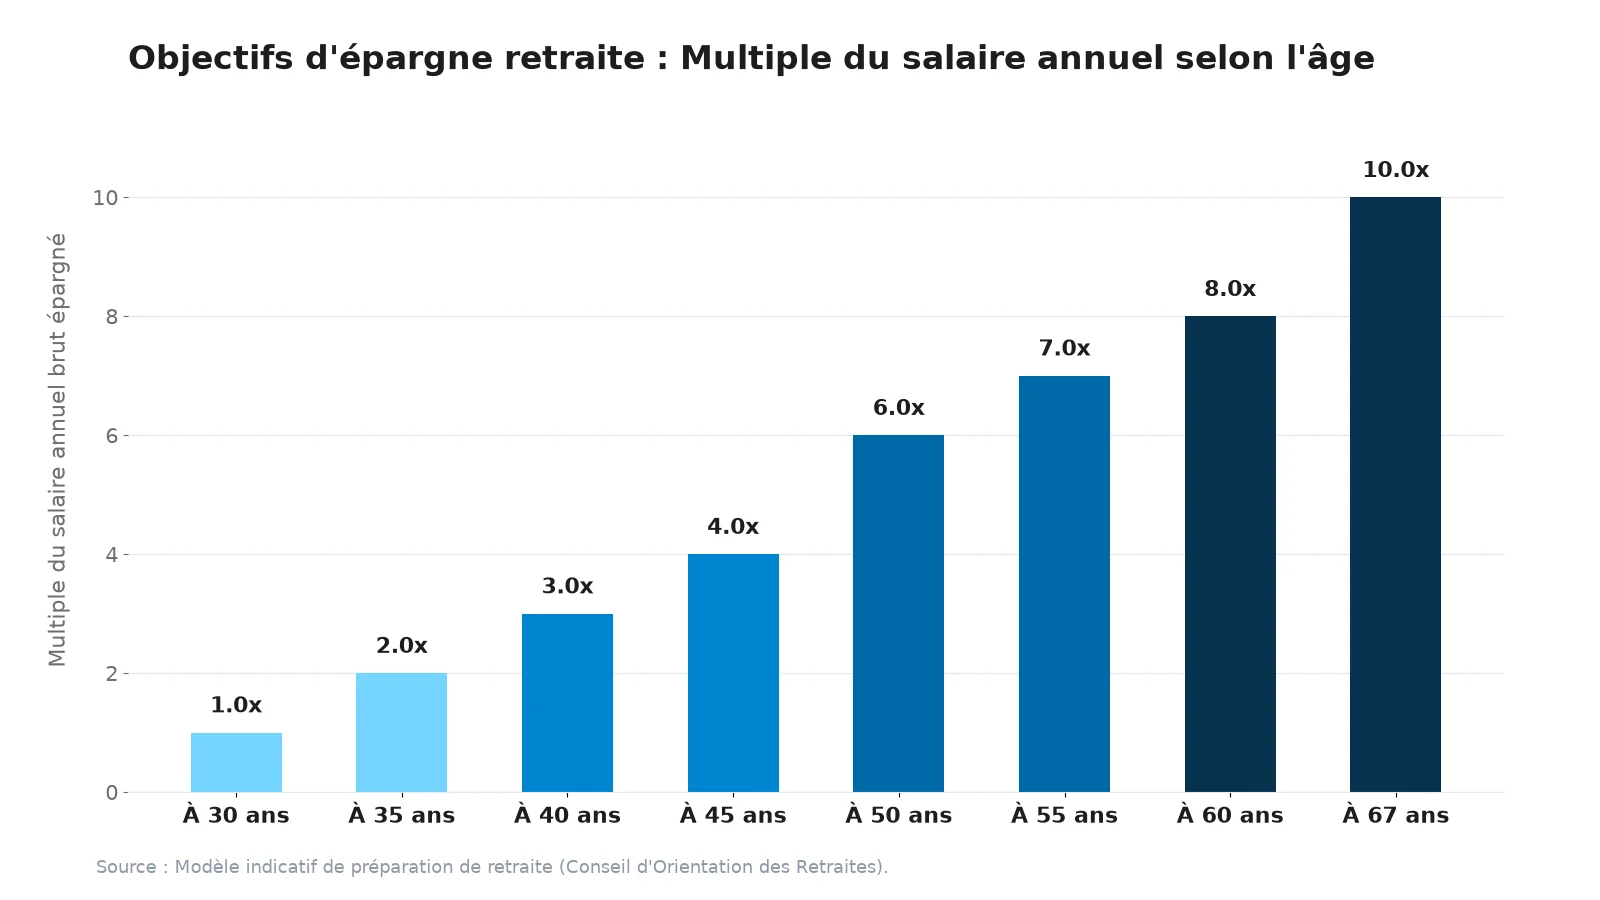
Selon les repères communément admis en ingénierie patrimoniale, viser l’équivalent d’une année de salaire brut épargnée à 30 ans, trois années à 40 ans et six années à 50 ans permet d’aborder la transition vers la retraite en toute indépendance.
Voici une feuille de route claire et méthodique pour chaque tranche d’âge.
Points clés à retenir
- À 20 ans, maximiser la durée : Prenez l’habitude d’investir 10 à 15 pour cent de vos revenus sur des supports actions dynamiques comme le PEA.
- À 30 ans, consolider le patrimoine : Visez 1 à 2 fois votre salaire annuel en épargne globale, sécurisez votre famille et investissez dans votre résidence principale.
- À 40 ans, combler l’écart de pension : Visez 3 à 4 fois vos revenus, utilisez les avantages fiscaux du Plan d’Épargne Retraite (PER) et soldez vos dettes de consommation.
- À 50 ans, sécuriser les capitaux : Visez 6 fois vos revenus, vérifiez votre relevé de carrière et sécurisez progressivement vos investissements.
- La règle des 4 pour cent : Limiter les retraits de votre capital à 4 pour cent par an au début de votre retraite assure la pérennité de votre patrimoine.
Préparer sa retraite: À 20 ans : Tirer parti de l’horizon temporel
| Tranche d’âge | Multiple du salaire annuel visé | Exemple (salaire 35 000 €) | Exemple (salaire 60 000 €) | Objectif clé de la décennie |
|---|---|---|---|---|
| À 30 ans | 1x salaire annuel | 35 000 € | 60 000 € | Installer 15 % d’épargne, purger les crédits conso |
| À 40 ans | 3x salaire annuel | 105 000 € | 180 000 € | Alimenter le PER et le PEA, résister aux dépenses superflues |
| À 50 ans | 6x salaire annuel | 210 000 € | 360 000 € | Vérifier le relevé de carrière, optimiser la fiscalité |
| À 60 ans | 8x salaire annuel | 280 000 € | 480 000 € | Sécuriser le capital, préparer la transition retraite |
| À 64-67 ans | 10x salaire annuel | 350 000 € | 600 000 € | Rente et retraits progressifs sécurisés (règle des 4 %) |
Dans la vingtaine, votre plus grand atout financier n’est pas votre fiche de paie, mais les quarante années d’intérêts composés qui s’ouvrent devant vous :
1. Ouvrir tôt un Plan d’Épargne en Actions (PEA)
Prenez date sur le plan fiscal en ouvrant un PEA dès vos premiers salaires. Même avec un versement mensuel modeste de 50 euros, vous amorcez la capitalisation à long terme sans fiscalité sur les plus-values, comme expliqué dans notre guide pour commencer à investir.
2. Ne pas craindre la volatilité
Avec un horizon de retraite de plus de trois décennies, les crises boursières passagères jouent en votre faveur en vous permettant d’acquérir des parts d’entreprises mondiales à prix décoté.
À 30 ans : Structurer ses finances face aux nouvelles charges
La trentaine voit se multiplier les priorités concurrentes : achat de la résidence principale, arrivée des enfants ou évolution de carrière.
1. Viser 1 à 2 années de revenus en épargne
L’objectif est d’atteindre une fois son salaire annuel épargné vers 30 ans, et deux fois vers 35 ans. Si vous avez commencé tardivement, compensez en augmentant votre taux d’épargne d’un pour cent supplémentaire à chaque promotion professionnelle.
2. Protéger ses proches
Souscrivez une assurance prévoyance adaptée pour couvrir les aléas de santé et préserver l’avenir de votre foyer.
À 40 ans : Le sommet des revenus et l’optimisation fiscale
Dans la quarantaine, la rémunération atteint généralement son niveau le plus élevé. C’est le moment d’accélérer l’effort d’épargne retraite :
1. Viser 3 à 4 années de revenus de côté
À ce stade, le rendement annuel généré par vos placements commence à dépasser vos propres versements d’épargne. L’effet boule de neige tourne à plein régime.
2. Ouvrir un Plan d’Épargne Retraite (PER)
Si votre tranche marginale d’imposition (TMI) atteint 30 pour cent ou plus, les versements volontaires sur un PER individuel sont déductibles de votre revenu imposable, vous offrant une réduction d’impôt immédiate très significative.
3. Solder les dettes de consommation
Veillez à n’avoir plus aucun crédit personnel ou découvert en cours, en appliquant les conseils de notre guide pour sortir de l’endettement.
À 50 ans : La dernière ligne droite et la sécurisation
La cinquantaine marque l’approche concrète du départ en retraite :
1. Viser 6 à 8 années de revenus épargnées
Le crédit de la résidence principale arrive souvent à son terme. Une fois la maison payée, réallouez intégralement la mensualité d’emprunt dans l’épargne retraite.
2. Télécharger son Relevé de Situation Individuelle (RIS)
Consultez votre relevé de carrière sur le site officiel Info-Retraite. Vérifiez que tous vos trimestres de cotisation (stages, jobs d’été, périodes de chômage ou maternité) ont été correctement enregistrés pour éviter les mauvaises surprises sur l’âge légal (fixé à 64 ans).
3. Sécuriser progressivement le portefeuille
Diminuez la part des actifs volatils au profit de supports garantis ou peu risqués (fonds en euros d’assurance-vie, obligations court terme) pour vous prémunir contre un krach boursier juste avant votre cessation d’activité.
Évaluez votre budget futur grâce à notre planificateur de budget.
Comprendre la règle des 4 pour cent
Pour savoir quel capital total accumuler pour vivre de ses rentes, la méthode de référence est la règle des 4 pour cent :
- Vous retirez 4 pour cent de votre capital accumulé la première année de retraite.
- Chaque année suivante, vous ajustez ce montant au niveau de l’inflation.
- Sur toutes les périodes historiques de 30 ans, un portefeuille diversifié géré selon cette règle n’a jamais été épuisé.
Si vous avez besoin d’un complément de 1 000 euros par mois (12 000 euros par an) en plus de votre pension légale, il vous faudra réunir un capital privé de 300 000 euros (12 000 multiplié par 25).
Questions fréquentes
La pension de retraite de base sera-t-elle suffisante ?
Le taux de remplacement (rapport entre la pension et le dernier salaire) se situe en moyenne entre 50 et 70 pour cent selon les carrières, avec une perte de pouvoir d’achat plus marquée chez les cadres. Une épargne personnelle complémentaire est devenue indispensable.
Que faire si je n’ai rien mis de côté à 40 ans ?
Rien n’est perdu. Il vous reste encore 20 à 24 ans de vie professionnelle. En épargnant rigoureusement 20 pour cent de vos revenus sur des supports bien diversifiés, vous pouvez bâtir un capital substantiel pour votre retraite.
Vaut-il mieux être propriétaire de son logement à la retraite ?
Être propriétaire de sa résidence principale sans crédit en cours est l’un des meilleurs piliers de la retraite, car cela supprime le coût du loyer au moment où les revenus diminuent.
La prochaine étape concrète
Téléchargez aujourd’hui votre relevé de carrière sur le portail Info-Retraite et augmentez vos versements d’épargne automatique de 25 euros par mois. Chaque geste compte pour votre liberté future.
La stratégie des trois poches pour sécuriser son capital à la retraite
Pour éliminer l’aléa boursier lors des premières années de retraite, structurez votre patrimoine selon la méthode éprouvée des trois poches d’allocation :
- Poche 1 (Trésorerie immédiate pour 1 à 2 ans) : Placée sur des livrets bancaires ou comptes rémunérés sécurisés. Elle assure le complément de revenu nécessaire sans jamais dépendre de la conjoncture économique.
- Poche 2 (Stabilité à moyen terme pour 3 à 7 ans) : Fonds en euros d’assurance-vie, comptes à terme ou obligations d’État de première qualité, protégeant le capital tout en alimentant la poche de trésorerie.
- Poche 3 (Croissance à long terme au-delà de 8 ans) : Portefeuille d’actions diversifiées au sein d’un PEA ou d’unités de compte, générant les rendements indispensables pour battre l’inflation sur 20 à 30 ans.
Les trois piliers de la retraite en France : comprendre le système
Le système de retraite français repose sur une architecture à trois niveaux qu’il convient d’optimiser méthodiquement : 1. Premier pilier (Régime de base par répartition) : Géré par l’Assurance Retraite (CNAV) pour les salariés du privé. Depuis la réforme des retraites, l’âge légal de départ est progressivement porté à 64 ans, avec une durée de cotisation requise de 43 annuités (172 trimestres) pour obtenir le taux plein de 50 % du salaire annuel moyen des 25 meilleures années. 2. Deuxième pilier (Régime complémentaire obligatoire) : Pour les salariés du secteur privé, l’Agirc-Arrco fonctionne selon un système de points acquis tout au long de la carrière et convertis en rente lors du départ en retraite. 3. Troisième pilier (Épargne retraite individuelle et d’entreprise) : Le Plan d’Épargne Retraite (PER). Les versements volontaires effectués sur un PER individuel sont déductibles de votre revenu imposable (dans la limite de votre plafond d’épargne retraite disponible). À la liquidation, vous choisissez librement entre une sortie en capital à 100 % (fractionnée ou totale) ou une sortie en rente viagère.
La règle des 4 % et la gestion du risque de séquence
L’objectif de l’épargne retraite est de constituer un capital capable de générer un complément de revenu régulier :
- La règle des 4 % (étude Trinity) : Pour financer 1.000 € de rente mensuelle complémentaire (12.000 € par an), il faut viser un capital de 300.000 € à la retraite (12.000 / 0,04).
- Le risque de séquence des rendements : Subir un krach boursier sévère au cours des trois premières années de sa retraite peut entamer prématurément le capital. La parade consiste à constituer une réserve de sécurité de 2 à 3 ans de train de vie sur des livrets sécurisés (Livret A, LDDS) afin d’éviter de vendre des parts d’ETF en phase baissière.
Calculer son déficit de retraite et anticiper l’érosion monétaire
Préparer sa retraite impose de chiffrer avec précision l’écart entre votre dernier salaire d’activité et vos futures pensions : 1. Évaluer le taux de remplacement : En France, le taux de remplacement moyen pour un cadre du secteur privé oscille entre 50 % et 65 % de sa dernière rémunération brute. Si votre dernier salaire net est de 3.200 €, vous pouvez tabler sur une pension globale (CNAV + Agirc-Arrco) d’environ 1.800 € à 2.000 €, soit un manque à gagner mensuel de 1.200 €. 2. Le capital de compensation requis : Pour combler ce déficit de 1.200 € par mois (14.400 € par an) sans dépendre de nouvelles réformes paramétriques, vous devez cibler un capital personnel d’environ 360.000 € au moment du départ (14.400 € / 0,04). 3. L’effort d’épargne mensuel : En commençant à 35 ans avec un horizon de 29 ans, un versement régulier de 450 € par mois sur un PEA ou un PER investi en actions mondiales permet d’atteindre ce montant grâce à la puissance des rendements composés.
Stratégie de liquidation du PER : Rente ou capital fractionné ?
À l’âge de la retraite, la sortie de votre Plan d’Épargne Retraite (PER) offre une flexibilité fiscale déterminante :
- Sortie en capital fractionné : Plutôt que de liquider l’intégralité du capital d’un seul coup (ce qui risquerait de faire exploser votre tranche marginale d’imposition jusqu’à 41 % ou 45 %), étalez vos retraits sur 5 à 10 ans pour optimiser chaque tranche d’impôt.
- Sortie en rente viagère : La rente est soumise au barème de l’impôt sur le revenu après un abattement forfaitaire de 10 % (régime des pensions), garantissant un revenu régulier jusqu’au décès.
Sources
Vérifié le 28 septembre 2026 à partir des sources ci-dessous.
- Caisse Nationale d’Assurance Vieillesse (Cnav) : Âge légal, trimestres cotisés et calcul des pensions de retraite. https://www.lassuranceretraite.fr/
- Info-Retraite : Portail officiel commun de tous les régimes de retraite en France. https://www.info-retraite.fr/
- Conseil d’Orientation des Retraites (COR) : Rapports annuels sur l’équilibre financier et le taux de remplacement. https://www.cor-retraites.fr/
- Ministère de l’Économie et des Finances : Fonctionnement et fiscalité du Plan d’Épargne Retraite (PER). https://www.economie.gouv.fr/
Cet article est fourni à titre indicatif et ne constitue pas un conseil financier, fiscal ou juridique. Les règles et taux évoluent ; vérifiez les sources officielles ou consultez un professionnel certifié avant toute décision.