
Sparen lernen: So fangen Sie an, auch wenn das Geld knapp ist
Sie fragen sich: Wie fange ich an zu sparen? Praktische Schritt-für-Schritt-Anleitung, um die ersten Rücklagen aufzubauen und den Notgroschen zu sichern.


Viele Menschen fragen sich: wie fange ich an zu sparen? Wenn am Ende des Monats regelmäßig kein Euro auf dem Girokonto übrig bleibt, wirkt der gut gemeinte Rat zum Sparen oft wie blanker Hohn. Wer jeden Cent zweimal umdrehen muss, kann nicht einfach auf Knopfdruck hunderte Euro zur Seite legen.
Um erfolgreich mit dem Sparen zu beginnen, wenn das Geld knapp ist, müssen Sie nicht auf ein Wunder oder die nächste Gehaltserhöhung warten: Sie müssen lediglich die Reihenfolge Ihrer Zahlungen umkehren. Indem Sie einen winzigen Betrag direkt am Gehaltstag per automatischem Dauerauftrag auf ein separates Tagesgeldkonto überweisen, schaffen Sie finanzielle Rücklagen, bevor die täglichen Lebenshaltungskosten das Geld aufzehren. Schon mit 1 % Ihres Nettoeinkommens oder 25 Euro im Monat bauen Sie den ersten Notgroschen auf und schützen sich vor teuren Krediten.
Mit diesem 5-Schritte-Plan gelingt Ihnen der Einstieg bei jedem Einkommen:
- Wählen Sie einen unspürbar kleinen Startbetrag. Ein Betrag von 10 bis 25 Euro pro Monat sorgt für den psychologischen Einstieg, ohne Ihren Alltag einzuschränken.
- Richten Sie einen Dauerauftrag am Gehaltstag ein. Überweisen Sie das Geld automatisch am Tag des Gehaltseingangs auf ein separates Konto („Bezahlen Sie sich selbst zuerst“).
- Bauen Sie einen ersten Notgroschen von 500 Euro auf. Dieser Puffer schützt Sie vor kleineren Notfällen und verhindert teure Dispositionskredite.
- Prüfen Sie drei klassische Sparhebel. Durchforsten Sie ungenutzte Abos, optimieren Sie Ihren Wocheneinkauf und vergleichen Sie bestehende Verträge.
- Teilen Sie jede künftige Gehaltserhöhung auf. Fließen 50 % jedes zusätzlichen Nettoeinkommens direkt in den Sparbetrag, wächst Ihre Rücklage ohne Verzicht.
Wie fange ich an zu sparen: Das Wichtigste in Kürze
- Wer versucht, nur den Betrag zu sparen, der am Monatsende übrig bleibt, scheitert fast immer, weil sich Ausgaben automatisch an das verfügbare Guthaben anpassen.
- Die feste Gewohnheit ist anfangs entscheidender als die Betragshöhe: Selbst 25 Euro monatlich bilden das mentale Fundament für langfristigen Vermögensaufbau.
- Ein automatischer Dauerauftrag direkt am Tag nach dem Gehaltseingang nimmt die Willenskraft aus der Gleichung.
- Ein erster Notgroschen von 500 Euro fängt typische Alltagsüberraschungen ab und verhindert den Absturz in den teuren Dispositionskredit.
- Müssen Sie für eine Reparatur an Ihre Rücklage, heißt das nur, dass Ihr Schutzschild genau wie geplant funktioniert hat.
Warum „Sparen, was übrig bleibt“ niemals funktioniert
Fast alle Menschen, die Schwierigkeiten beim Sparen haben, tappen in dieselbe psychologische Falle: Das Gehalt geht ein, Miete, Strom und Versicherungen werden abgebucht, der Wocheneinkauf wird erledigt, und was am 28. des Monats noch übrig ist, soll auf das Sparkonto wandern. In der Praxis steht das Girokonto dann fast ausnahmslos bei null.
Dieses Phänomen ist kein individuelles Versagen, sondern ein bekanntes verhaltensökonomisches Muster. Liegt Geld auf dem Girokonto, signalisiert das Gehirn ständige Verfügbarkeit. Was Ökonomen als Parkinsonsches Gesetz bezeichnen, gilt auch für persönliche Finanzen: Ausgaben steigen automatisch, bis sie das verfügbare Einkommen ausfüllen. Ungebundenes Geld versickert unbemerkt in kleinen Spontankäufen von 10 oder 20 Euro, an die man sich wenige Wochen später kaum noch erinnert.
Laut den Daten des Statistischen Bundesamtes (Destatis, Erhebung EU-SILC) waren zuletzt 31,9 % der Bevölkerung in Deutschland nicht in der Lage, eine unerwartete Ausgabe in Höhe von 1.300 Euro (im Jahr 2024: 1.250 Euro) aus eigenen finanziellen Mitteln zu bestreiten. Wer Rücklagen nicht strikt vom Alltagskonto trennt, steht bei der kleinsten Panne vor einem finanziellen Engpass.
Die einzige Methode, die dieses Muster zuverlässig durchbricht, ist das Prinzip „Zahlen Sie sich selbst zuerst“. Statt das Sparen als Restposten zu behandeln, buchen Sie Ihre Sparrate wie eine unumstößliche Rechnung direkt nach Geldeingang ab. Was danach auf dem Girokonto verbleibt, steht für den Lebensunterhalt zur Verfügung, und Sie müssen sich beim Einkaufen keine Gedanken mehr über Ihre Ersparnisse machen.
Finden Sie Ihren ersten Sparbetrag (auch wenn es nur 1 % ist)
Ein häufiger Denkfehler besteht in der Annahme, Sparen lohne sich erst ab Beträgen von 100 oder 200 Euro im Monat. Finanzratgeber empfehlen oft pauschal eine Sparquote von 10 bis 20 Prozent des Nettoeinkommens. Wenn jedoch Warmmiete, Energie und Lebensmittel bereits 90 Prozent des Gehalts binden, wirken solche Ratschläge entmutigend und führen zur Resignation.
Tatsächlich existiert kein Mindestbetrag, um mit dem Sparen anzufangen. Das Erlernen der Gewohnheit und das Schaffen einer Routine sind um ein Vielfaches wichtiger als die anfängliche Summe:
- Die 1-%-Regel: Bei einem monatlichen Nettoverdienst von 1.800 Euro entspricht 1 % exakt 18 Euro im Monat. Dieser Betrag ist so gering, dass sein Fehlen auf dem Girokonto im Alltag nicht spürbar ist.
- Die 5-Euro-Woche: Wer jede Woche 5 Euro beiseitesteckt (20 Euro im Monat), beweist sich selbst Woche für Woche, dass Rücklagenbildung machbar ist.
- Der 25-Euro-Klassiker: Mit 25 Euro monatlich wächst Ihr Polster im ersten Jahr bereits auf 300 Euro an.
Wenn Sie sich einen genauen Überblick über Ihre fixen und variablen Lebenshaltungskosten verschaffen möchten, hilft Ihnen unser kostenloser Budgetplaner dabei, Ihre Ausgaben ohne komplizierte Tabellen zu strukturieren. Das Ziel dieser ersten Phase ist noch nicht das große Vermögen, sondern das unbezahlbare Gefühl, handlungsfähig zu sein.
Den Dauerauftrag auf den Gehaltstag legen
Menschliche Willenskraft ist eine begrenzte Ressource. Nach einem anstrengenden Arbeitstag und den Anforderungen des Alltags fällt es schwer, sich aktiv im Online-Banking anzumelden und eine Überweisung auf das Sparkonto zu tätigen. Der Gedanke „Diesen Monat brauche ich das Geld vielleicht noch“ gewinnt dann fast immer die Oberhand.
Die Lösung heißt Automatisierung. Wenn Sie einen monatlichen Dauerauftrag einrichten, entfällt der tägliche Verhandlungsprozess mit sich selbst. Das Geld wird automatisch zur Seite gelegt, bevor Verlockungen entstehen können.
Für eine reibungslose Umsetzung empfiehlt sich folgendes Vorgehen:
- Terminieren Sie den Auftrag auf den Folgetag des Gehalts: Geht Ihr Gehalt üblicherweise am Monatsletzten ein, lassen Sie den Dauerauftrag am ersten oder zweiten Tag des neuen Monats ausführen. So vermeiden Sie Überschneidungen und unnötige Rückbuchungen.
- Tagesgeldkonto bei einer anderen Bank nutzen: Wenn Ihr Sparkonto in derselben Banking-App liegt wie Ihr Gehaltskonto, reicht ein kurzer Wisch, um das Geld wieder auszugeben. Eröffnen Sie ein separates Tagesgeldkonto bei einer anderen Bank. Die bankübliche Überweisungsdauer von einem Werktag schafft eine heilsame Barriere gegen Spontankäufe.
- Geben Sie dem Konto einen eindeutigen Zweck: Ein Konto namens „Unterkonto 2“ wird schnell geplündert. Nennen Sie es stattdessen „Eiserne Reserve“ oder „Notgroschen“. Psychologische Untersuchungen zeigen, dass ein emotional aufgeladener Name die Hemmschwelle für unüberlegte Abhebungen deutlich erhöht.
Einen ersten Notgroschen von 500 Euro aufbauen
Viele Ratgeber fordern, sofort drei bis sechs Nettomonatsgehälter als Notgroschen anzusparen. Für einen Haushalt mit 2.000 Euro monatlichen Fixkosten bedeutet das ein Sparziel von 6.000 bis 12.000 Euro. Ein solches Ziel vor Augen zu haben, wenn auf dem Konto gerade einmal 50 Euro liegen, lähmt und führt oft dazu, dass man gar nicht erst beginnt.
Setzen Sie sich für den Start ein realistisches Zwischenziel: exakt 500 Euro. Dieser erste Puffer soll keinen monatelangen Jobverlust ausgleichen, sondern die typischen kleinen Notfälle des Alltags abfedern:
- Eine fällige Autoreparatur oder neue Reifen.
- Der Austausch einer defekten Waschmaschine.
- Eine unerwartete Nachzahlung von Nebenkosten oder Zahnarztkosten.
Wer keine 500 Euro auf der hohen Kante hat, muss solche Rechnungen über den Dispokredit seines Girokontos finanzieren. Laut Erhebungen der Verbraucherzentrale und der Deutschen Bundesbank liegen die Dispozinsen in Deutschland im Schnitt zwischen 11 und über 14 Prozent eff. p.a. Ein Dispokredit frisst künftigen Spielraum auf und macht jeden folgenden Monat noch enger. Der 500-Euro-Puffer verhindert diesen Teufelskreis.
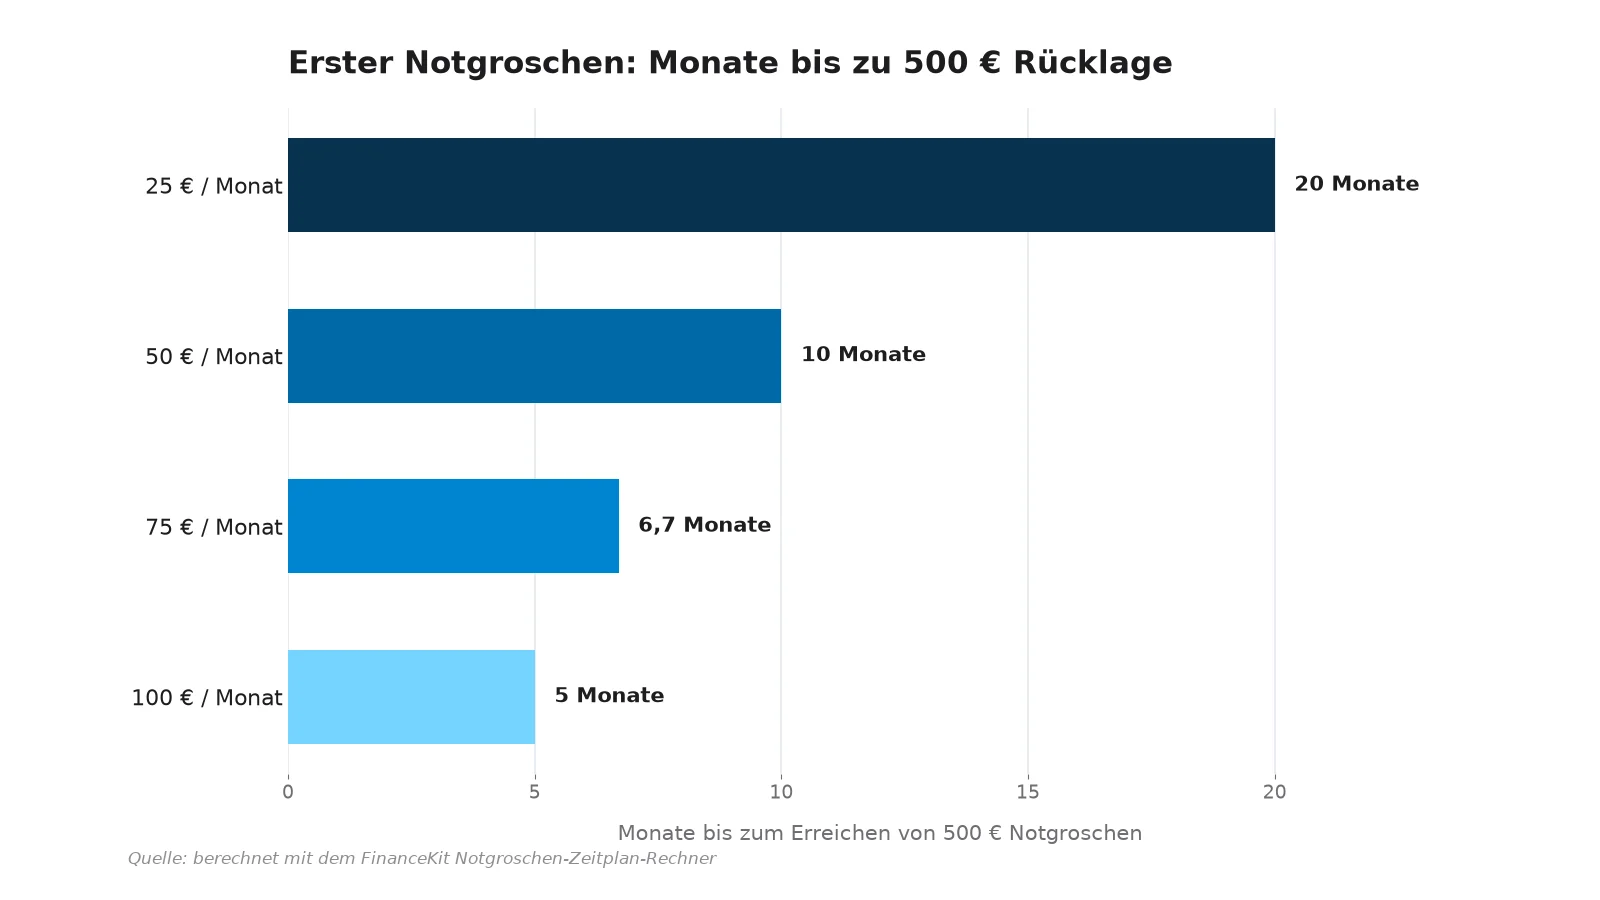
Die folgende Übersicht zeigt, wie schnell ein erster Notgroschen von 500 Euro bei verschiedenen monatlichen Sparraten erreicht wird:
| Monatliche Sparrate | Monate bis 500 € | Wöchentlicher Sparbetrag |
|---|---|---|
| 25 € / Monat | 20,0 Monate | ~5,75 € / Woche |
| 50 € / Monat | 10,0 Monate | ~11,50 € / Woche |
| 75 € / Monat | 6,7 Monate | ~17,25 € / Woche |
| 100 € / Monat | 5,0 Monate | ~23,00 € / Woche |
Schon mit 50 Euro im Monat ist das Sicherheitsnetz in weniger als einem Jahr vollständig aufgebaut. Können Sie monatlich 75 Euro entbehren, sind Sie bereits nach knapp sieben Monaten abgesichert.
Die nachfolgende Grafik veranschaulicht den Zeitbedarf für Ihren ersten 500-Euro-Puffer:
Mit unserem kostenlosen Notgroschen-Zeitplan-Rechner können Sie exakt ermitteln, wie viele Monate Sie bis zu Ihrem individuellen Zielbetrag benötigen.
Woher das Geld kommt: Drei schnelle Haushaltsprüfungen
Wenn das Budget jeden Monat auf Kante genäht ist, scheint die Suche nach zusätzlichen 30 oder 50 Euro aussichtslos. Sie müssen jedoch nicht auf jede Freude im Leben verzichten. Oft genügt es, drei Bereiche zu überprüfen, in denen Geld unbemerkt verloren geht.
Prüfung 1: Der digitale Abo-Check
Viele Haushalte zahlen monatlich 30 bis 60 Euro für Verträge, die sie kaum noch nutzen. Gehen Sie Ihre letzten drei Kontoauszüge mit einem Textmarker durch und achten Sie auf:
- Streamingdienste, die Sie seit Wochen nicht mehr eingeschaltet haben.
- Alte Mitgliedschaften oder Fitness-Apps, die Sie nicht mehr in Anspruch nehmen.
- Cloud-Speicherpläne oder Software-Abonnements mit automatischer Verlängerung.
Dank des gesetzlichen Kündigungsbuttons (§ 312k BGB) lassen sich Online-Verträge in Deutschland heute mit wenigen Klicks ohne lange Kündigungsfristen beenden. Wer zwei ungenutzte Abos kündigt, hat die ersten 20 bis 25 Euro für den monatlichen Dauerauftrag bereits zusammen.
Prüfung 2: Der Wocheneinkauf und Lebensmittelverschwendung
Lebensmittel sind einer der flexibelsten Posten im Haushaltsbudget. Unnötig viel Geld geht hier selten für Grundnahrungsmittel verloren, sondern für Produkte, die im Kühlschrank verderben und weggeworfen werden.
Planen Sie vor dem Gang in den Supermarkt drei Mahlzeiten gezielt um Vorräte herum, die Sie bereits im Schrank oder in der Tiefkühltruhe haben. Wer einen einzigen Fehlkauf oder eine spontane Lieferdienst-Bestellung pro Woche vermeidet, spart mühelos 15 Euro wöchentlich: das sind 60 Euro im Monat, die direkt in den Notgroschen fließen können.
Prüfung 3: Laufende Verträge vergleichen
Bei klassischen Fixkosten lohnt sich ein regelmäßiger Blick auf den Markt:
- Mobilfunk: Alte Handyverträge kosten oft 30 bis 50 Euro im Monat, während moderne Tarife im gleichen Netz für 10 bis 15 Euro monatlich ausreichend Datenvolumen bieten.
- Strom und Gas: Nach Preisspitzen der vergangenen Jahre lohnt sich ein Wechsel zu günstigeren Grund- oder Sonderversorgern häufig mit Ersparnissen von mehreren hundert Euro im Jahr.
- Haftpflicht- und Kfz-Versicherung: Ältere Policen bieten oft schlechtere Leistungen zu höheren Beiträgen als moderne Standardtarife.
Möchten Sie analysieren, wie stark sich Einsparungen auf Ihren finanziellen Spielraum auswirken, nutzen Sie unseren kostenlosen Sparquoten-Rechner.
Den Sparbetrag bei jeder Gehaltserhöhung anpassen
Läuft Ihr erster Dauerauftrag verlässlich, stellt sich die Frage, wie Sie Ihre Ersparnisse weiter ausbauen, ohne das Gefühl ständiger Entbehrung zu erleben. Die größte Gefahr für den langfristigen Vermögensaufbau ist die schleichende Anpassung des Lebensstandards (Lifestyle Creep): Steigt das Gehalt oder winkt eine Sonderzahlung, steigen die Ausgaben wie von selbst mit.
Um diese Falle zu umgehen, nutzen Sie die 50-%-Regel bei Gehaltserhöhungen:
Wann immer sich Ihr monatliches Nettoeinkommen erhöht, teilen Sie das zusätzliche Geld hälftig auf:
- 50 % des Netto-Plus verbleiben auf dem Girokonto und erhöhen Ihren alltäglichen Lebensstandard.
- 50 % fließen unmittelbar als Erhöhung in Ihren bestehenden Spar-Dauerauftrag.
Erhalten Sie beispielsweise netto 100 Euro mehr im Monat, belassen Sie 50 Euro für Freizeit und Konsum auf dem Konto, während Sie den Dauerauftrag von 50 auf 100 Euro anheben. Da Sie zuvor mit dem alten Gehalt ausgekommen sind, spüren Sie keinen Verzicht: Ihr Lebensstandard steigt, und gleichzeitig verdoppelt sich Ihre monatliche Ersparnis.
Ist Ihr erster 500-Euro-Notgroschen gefüllt, können Sie größere Etappen anvisieren, etwa ein Polster von zwei Monatsgehältern oder das Ansparen für eine größere Anschaffung. Wie sich regelmäßige monatliche Einzahlungen mit Zinseszins über Zeit entwickeln, berechnen Sie mit unserem Tool:
Nutzen Sie unseren kostenlosen Sparziel-Rechner, um Ihr nächstes Ziel mit genauen Monatsraten und Zinserträgen zu planen.
Was Sie tun sollten, wenn ein Rückschlag kommt
Früher oder später wird eine unvorhergesehene Rechnung eintreffen: Die Waschmaschine streikt, die Autowerkstatt meldet einen Defekt oder eine Nebenkostenabrechnung fällt höher aus als erwartet. Sie müssen 300 oder 400 Euro von Ihrem hart ersparten Puffer abheben.
Viele Einsteiger reagieren in diesem Moment entmutigt. Sie denken: „Jetzt bin ich wieder bei null. Sparen funktioniert bei mir einfach nicht.“
Diese Sichtweise greift zu kurz. Das Geld für einen echten Notfall auszugeben bedeutet, dass Ihr System funktioniert hat.
Überlegen Sie, was ohne diesen Puffer passiert wäre: Sie hätten Ihr Girokonto überziehen oder einen Ratenkredit aufnehmen müssen, für den Sie monatelang Zinsen zahlen. Weil Sie den Notgroschen hatten, haben Sie das Problem mit eigenem Geld gelöst. Sie haben Schulden vermieden.
Gehen Sie nach einem Rückschlag pragmatisch vor:
- Andere Sparziele kurzzeitig pausieren: Lassen Sie Ihren monatlichen Dauerauftrag in gewohnter Höhe weiterlaufen, leiten Sie das Geld aber vorübergehend vollständig in den Wiederaufbau des Notgroschens.
- Keine übertriebenen Sparraten aus Schuldgefühl: Versuchen Sie nicht, das Loch im Folgemonat mit Gewalt durch übertriebenen Verzicht zu stopfen. Das überfordert Ihr Budget und führt zu Frustration.
- Den Erfolg anerkennen: Machen Sie sich bewusst, dass Sie eine finanzielle Krise gemeistert haben, ohne sich bei Banken oder Bekannten Geld leihen zu müssen.
Häufige Fragen
Wie fange ich an zu sparen, wenn am Monatsende kein Geld übrig ist?
Der Schlüssel liegt darin, das Sparen an den Anfang des Monats zu verlegen. Richten Sie einen automatischen Dauerauftrag über einen kleinen Betrag von 10 oder 25 Euro ein, der unmittelbar am Tag nach dem Gehaltseingang auf ein separates Tagesgeldkonto gebucht wird. Was auf dem Girokonto verbleibt, steht für den Lebensunterhalt zur Verfügung, sodass sich Ihre alltäglichen Ausgaben automatisch anpassen.
Lohnt es sich überhaupt, nur 20 oder 50 Euro im Monat zu sparen?
Ja, unbedingt. Bei kleinen Beträgen geht es vor allem darum, die mentale Gewohnheit des Sparens fest im Alltag zu verankern. 50 Euro im Monat summieren sich in einem Jahr auf 600 Euro. Damit lassen sich die allermeisten Alltagspannen abfedern, die Haushalte mit geringem Einkommen sonst in den teuren Dispokredit treiben würden.
Was besagt die 50/30/20-Regel und ist sie bei wenig Einkommen realistisch?
Die 50/30/20-Regel empfiehlt, 50 % des Nettoeinkommens für Fixkosten, 30 % für persönliche Wünsche und 20 % für Ersparnisse zu verwenden. Bei niedrigen Einkommen oder hohen Wohnkosten beanspruchen Miete, Energie und Lebensmittel jedoch oft 80 % oder mehr des Budgets. Wenn 20 % unrealistisch sind, beginnen Sie mit 1 % oder 2 % und steigern Sie die Quote schrittweise.
Wo parke ich meinen Notgroschen am sichersten?
Der Notgroschen gehört auf ein separates Tagesgeldkonto. Dort ist das Geld durch die gesetzliche Einlagensicherung geschützt, bringt Zinsen und ist im Notfall innerhalb eines Bankarbeitstages verfügbar. Auf dem normalen Girokonto sollte der Puffer nicht liegen, da dort die Gefahr besteht, ihn unbemerkt für Alltagsausgaben zu verbrauchen.
Wie viel Notgroschen sollte man sparen, bevor man Schulden tilgt oder anlegt?
Verbraucherschützer empfehlen, zunächst einen Basis-Notgroschen von 500 bis 1.000 Euro aufzubauen, bevor teure Konsumschulden aggressiv getilgt oder Gelder langfristig investiert werden. Dieser kleine Sicherheitspuffer stellt sicher, dass unerwartete Alltagsausgaben nicht sofort wieder zu neuer Verschuldung führen.
Der nächste Schritt
Warten Sie nicht auf den Beginn des nächsten Jahres oder die nächste Gehaltsrunde. Melden Sie sich heute in Ihrem Online-Banking an, eröffnen Sie ein separates Tagesgeldkonto und richten Sie einen Dauerauftrag über 25 Euro für den Tag nach Ihrem nächsten Gehaltseingang ein. Sobald dieser erste Betrag automatisch fließt, haben Sie das Fundament für Ihre finanzielle Sicherheit gelegt.
Quellen
Faktencheck am 28. September 2026 anhand der unten aufgeführten Quellen.
- Statistisches Bundesamt (Destatis): Erhebung zu Einkommen und Lebensbedingungen (EU-SILC): Unerwartete Ausgaben und materielle Entbehrung. https://www.destatis.de/DE/Themen/Gesellschaft-Umwelt/Einkommen-Konsum-Lebensbedingungen/Lebensbedingungen-Armutsgefaehrdung/Tabellen/unerwartete-ausgaben-silc.html
- Verbraucherzentrale Bundesverband: Notgroschen: Wie viel Geld gehört aufs Tagesgeldkonto? https://www.verbraucherzentrale.de/wissen/geld-versicherungen/sparen-und-anlegen/tagesgeld-und-festgeld-sichere-geldanlagen-im-vergleich-10777wissen/geld-versicherungen/sparen-und-anlegen/tagesgeld-und-festgeld-sichere-geldanlagen-im-vergleich-10777wissen/geld-versicherungen/sparen-und-anlegen/tagesgeld-und-festgeld-sichere-geldanlagen-im-vergleich-10777wissen/geld-versicherungen/sparen-und-anlegen/notgroschen-wie-viel-tagesgeld-braucht-man-16857
- Deutsche Bundesbank: Monatsberichte zur finanziellen Lage und zum Sparverhalten der privaten Haushalte. https://www.bundesbank.de/de/statistiken/geld-und-kapitalmaerkte/zinssaetze-und-renditende/statistiken/geld-und-kapitalmaerkte/zinssaetze-und-renditende/statistiken/geld-und-kapitalmaerkte/zinssaetze-und-renditende/publikationen/berichte/monatsberichte/
- Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin): Verbraucherinformationen zu Dispositionskrediten und Kontoführung. https://www.bafin.de/DE/Verbraucher/Bank/Produkte/Tagesgeld_Festgeld/tagesgeld_festgeld_node.htmlDE/Verbraucher/Bank/Produkte/Tagesgeld_Festgeld/tagesgeld_festgeld_node.htmlDE/Verbraucher/Bank/Produkte/Tagesgeld_Festgeld/tagesgeld_festgeld_node.htmlDE/Verbraucher/GeldanlageProdukte/Kredite/Dispositionskredit/dispositionskredit_node.html
- Bundesministerium der Justiz: Bürgerliches Gesetzbuch (BGB) § 312k: Kündigung von Verbraucherverträgen im elektronischen Geschäftsverkehr. https://www.gesetze-im-internet.de/bgb/__312k.html
Dieser Artikel dient nur der allgemeinen Information und ist keine Finanz-, Steuer- oder Rechtsberatung. Regeln und Sätze ändern sich; prüfen Sie die oben genannten offiziellen Quellen oder lassen Sie sich vor einer Entscheidung qualifiziert beraten.